
Riassunto settimanale del 31/8/2026
Per anni i mercati si sono abituati a una regola semplice: quando qualcosa diventava troppo incerto, qualcun altro interveniva per assorbirne una parte.
Le Banche Centrali guidavano le aspettative, le grandi società tecnologiche finanziavano la crescita con bilanci sempre più solidi e i debiti sovrani dei Paesi centrali dell’Eurozona godevano di una fiducia quasi automatica.
Questa settimana ha raccontato una storia diversa.
– Kevin Warsh ha fatto capire che la Federal Reserve vuole promettere meno e lasciare agli investitori il compito di interpretare i dati.
– NVIDIA, al contrario, non si limita più a vendere chip: per accelerare la costruzione dell’infrastruttura dell’intelligenza artificiale sta assumendo impegni crescenti verso fornitori, clienti e progetti.
– In Francia, infine, il rischio fiscale che per anni sembrava quasi invisibile sta tornando nel prezzo dei titoli di Stato.
Tre storie lontane, unite da una sola domanda:
chi si prende il rischio quando le cose non vanno come previsto?
È da qui che conviene leggere una settimana nella quale inflazione, AI e debito pubblico hanno ricordato ai mercati che la fiducia non scompare: semplicemente cambia proprietario.
1. Warsh spegne il navigatore
Per molti anni gli investitori si sono abituati a una Federal Reserve molto comunicativa. Ogni parola veniva pesata, ogni conferenza stampa interpretata e ogni sfumatura nel linguaggio trasformata in una previsione sui tassi.
In pratica, la Fed era diventata una specie di navigatore dei mercati: non sempre indicava la strada giusta, ma continuava a dire dove pensava di andare.
Kevin Warsh vuole cambiare questa abitudine.
Nel discorso di Jackson Hole, il tradizionale appuntamento annuale dei grandi banchieri centrali, ha ribadito alcuni principi molto netti:
– il target d’inflazione del 2% resta fermo;
– l’inflazione non torna automaticamente alla media;
– il tasso ufficiale deve restare lo strumento principale;
– gli interventi straordinari devono essere riservati alle vere crisi.
Una Fed più silenziosa dovrebbe essere anche più responsabile, ma il problema è che i dati non consentono grande tranquillità.
A luglio il PCE core, l’indicatore d’inflazione preferito dalla Federal Reserve perché esclude alimentari ed energia, è cresciuto dello 0,2% nel mese e del 3,3% rispetto all’anno precedente.
Il PCE complessivo è salito anch’esso dello 0,2% mensile e del 3,7% annuo. Non è un’esplosione dei prezzi, ma neppure un ritorno convincente verso il 2%.
La reazione del mercato è stata immediata e si è vista soprattutto sui rendimenti.
Il grafico che segue mostra l’evoluzione del Treasury a 2 anni, del decennale e del rendimento decennale implicito fra 10 anni:
Tassi USA: il futuro costa più del presente
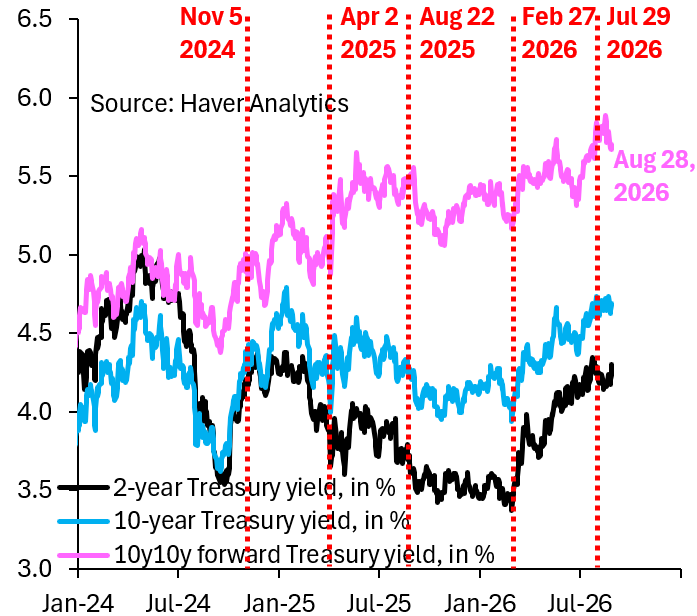
La linea fucsia, che rappresenta il cosiddetto 10y10y forward, è particolarmente interessante: misura il rendimento che il mercato oggi incorpora per un titolo decennale che inizi fra 10 anni.
Il suo livello elevato suggerisce che gli investitori non stanno immaginando soltanto qualche trimestre di tassi alti, ma un prezzo del denaro strutturalmente superiore a quello al quale ci eravamo abituati.
Le parole di Warsh hanno poi prodotto un secondo effetto ancora più visibile.
Il grafico che segue fotografa come, dopo il discorso di Jackson Hole, il mercato predittivo Kalshi abbia quasi azzerato il divario tra lo scenario di tassi invariati e quello di un rialzo di 25 punti base nella riunione di settembre:
Fed a settembre: da certezza a testa o croce

Nell’immagine, la probabilità di tassi invariati è al 50%, quella di un rialzo al 49% e quella di un taglio appena all’1%.
Il punto non è stabilire oggi chi avrà ragione. È capire che una “Fed più silenziosa” trasferisce una parte del rischio dalla Banca Centrale al mercato: meno indicazioni sul futuro significano maggiore importanza dei dati e, probabilmente, più volatilità quando quei dati sorprenderanno.
La Fed non ha dunque eliminato l’incertezza. L'ha restituita agli investitori.
2. NVIDIA: dalle promesse agli impegni
Se Warsh vuole trasferire più rischio al mercato, NVIDIA sta facendo quasi il contrario.
I risultati del secondo trimestre dell'anno, pubblicati questa settimana, confermano che la domanda legata all’intelligenza artificiale è tutt’altro che immaginaria.
I ricavi trimestrali hanno raggiunto 96,2 miliardi di dollari: una cifra che, osservata in prospettiva storica, rende quasi irriconoscibile l’azienda di pochi anni fa.
Il grafico che segue mostra la crescita del fatturato trimestrale di NVIDIA e la relativa variazione percentuale:
NVIDIA: la curva che ha cambiato scala
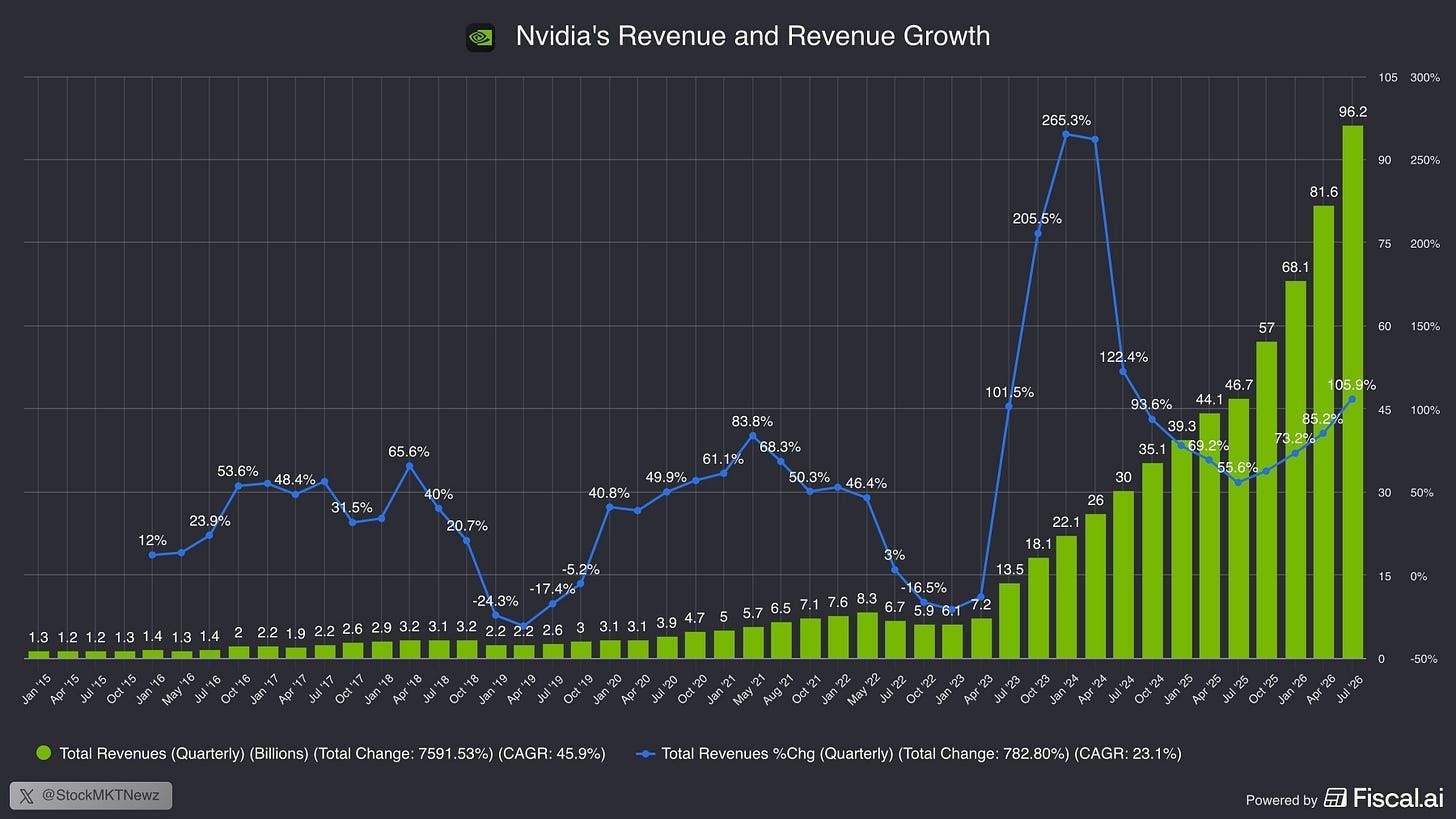
Il messaggio è evidente: il cantiere dell’AI esiste davvero. Data center, modelli generativi e nuova capacità di calcolo stanno producendo ordini, ricavi e profitti reali.
Ma proprio qui inizia la parte più interessante.
Per soddisfare una domanda che continua a crescere, NVIDIA deve prenotare con largo anticipo memoria, capacità produttiva, componenti e infrastrutture.
In altre parole, più il futuro appare promettente, più l’azienda deve impegnare capitale oggi per assicurarsi di poterlo servire domani.
Il grafico che segue mostra l’aumento degli impegni di acquisto verso la propria catena di fornitura:
NVIDIA: quasi 280 miliardi puntati sul futuro
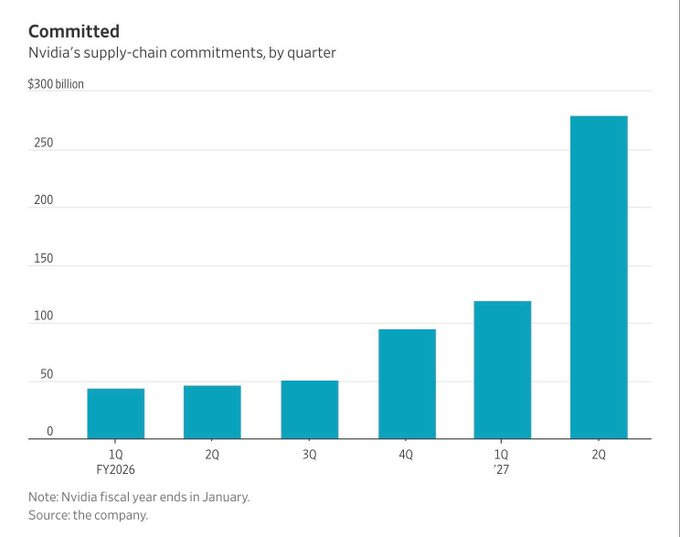
Per diversi trimestri la crescita è stata graduale. Nell’ultimo periodo, invece, il salto è impressionante: gli impegni si avvicinano a 280 miliardi di dollari.
La lettura positiva è immediata.
Una società difficilmente prende impegni di questa dimensione se non vede una domanda molto robusta.
Ma esiste anche l’altra faccia della medaglia: prenotare il futuro significa esporsi al rischio che quel futuro non arrivi con la velocità prevista.
Se la domanda rallentasse, se i clienti rinviassero i progetti o se l’offerta di capacità diventasse improvvisamente eccessiva, gli impegni sottoscritti non scomparirebbero.
È la vecchia regola dei business ciclici: costruire troppo lentamente fa perdere opportunità; costruire troppo velocemente può lasciare capacità inutilizzata. E NVIDIA oggi va oltre la semplice gestione della catena produttiva.
L’azienda investe nell’ecosistema, facilita l’accesso al capitale e può offrire garanzie che rendono finanziabili progetti altrimenti più difficili da sostenere.
Per questo lo schema che segue, elaborato da Morgan Stanley Research, è forse il più importante del paragrafo:
AI: chi garantisce chi?
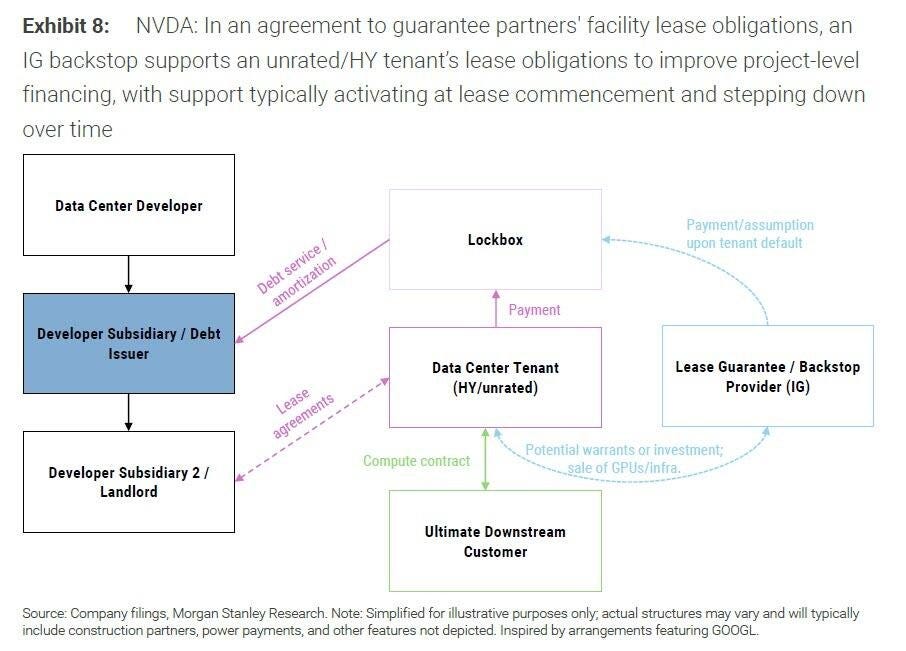
Il meccanismo è più semplice di quanto sembri.
Uno sviluppatore (developer) vuole costruire un data center. Per finanziarlo deve convincere banche e investitori che gli affitti futuri verranno pagati.
Ma alcuni operatori che oggi hanno bisogno di enormi quantità di capacità AI non possiedono lo stesso merito creditizio dei grandi gruppi tecnologici.
Una garanzia fornita da una controparte più solida riduce il rischio per chi mette il capitale e consente al progetto di partire.
È qui che NVIDIA smette di essere soltanto il produttore che aspetta il cliente alla fine della catena. Diventa una delle società che aiutano la catena stessa a esistere.
Non è necessariamente un segnale negativo.
Potrebbe, anzi, essere un enorme vantaggio competitivo: utilizzare un bilancio molto forte per accelerare la crescita dell’intero ecosistema dal quale si ricavano i propri profitti.
Ma finanziariamente cambia qualcosa.
C’è infine un altro elemento che merita attenzione: i crediti vantati da NVIDIA verso i clienti sono saliti da circa 40,7 a 63,1 miliardi di dollari nell’arco di un anno, mentre nello stesso periodo il free cash flow ha mostrato una flessione.
I due dati non vanno necessariamente collegati da un rapporto di causa ed effetto e, da soli, non dimostrano né un deterioramento della qualità dei ricavi né l’esistenza di una “bolla”.
Segnalano però qualcosa che vale la pena monitorare: mentre l’ecosistema cresce, aumentano anche le dimensioni degli impegni finanziari e commerciali che collegano chi costruisce l’infrastruttura a chi deve utilizzarla.
Quando un fornitore investe nei clienti, facilita l’accesso al capitale, assume impegni giganteschi con la supply chain e sostiene alcuni progetti infrastrutturali, il rischio non scompare.
Si sposta.
Per questo la vera domanda sull’AI non è più soltanto quanti chip riuscirà a vendere NVIDIA, ma quanti dei data center costruiti oggi produrranno abbastanza valore da remunerare chip, energia, affitti, interessi e capitale investito.
Il cantiere dell’intelligenza artificiale è reale.
Adesso bisogna capire quanto renderà la città che stiamo costruendo.
3. Francia: lo spread cambia passaporto
Mentre negli Stati Uniti si discute di tassi e la Silicon Valley costruisce data center, in Europa il rischio è riapparso nella sua forma più tradizionale: il debito pubblico.
E questa volta il protagonista non è l’Italia.
La Francia arriva alle elezioni presidenziali con un Parlamento frammentato, margini politici ridotti per interventi sul bilancio e un debito che continua a crescere.
Nel dibattito elettorale è entrata perfino l’ipotesi, avanzata da Jean-Luc Mélenchon – leader della sinistra radicale francese – di cancellare la quota di debito detenuta dalla Banque de France.
Più delle dichiarazioni politiche, però, interessa la reazione del mercato.
Il premio di rendimento dei titoli di Stato francesi a 10 anni rispetto agli equivalenti tedeschi si è ampliato fino a circa 85 punti base, contro meno di 60 all’inizio dell’anno.
È un movimento importante perché mostra quanto rapidamente possa cambiare la percezione di un debitore considerato per decenni quasi privo di rischio all’interno dell’Eurozona.
Il grafico che segue mostra l’evoluzione storica del debito pubblico francese e, soprattutto, la traiettoria indicata dalle proiezioni in assenza di interventi correttivi:
Francia: il debito prende l’ascensore
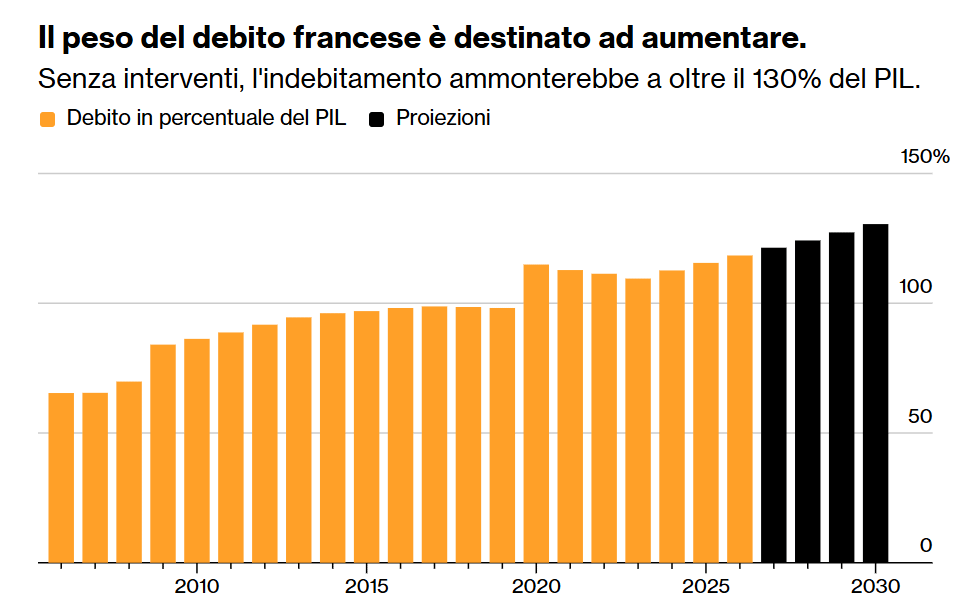
Il messaggio visivo è molto chiaro: senza una correzione, il rapporto debito/PIL continuerebbe a salire fino a superare il 130%.
Il punto non è sostenere che la Francia sia diventata improvvisamente “peggiore” dell’Italia.
Il debito italiano resta più elevato.
Ma il mercato non osserva soltanto lo stock accumulato: guarda soprattutto la direzione.
Possiamo pensarla come due aziende.
L’Italia presenta ancora uno stato patrimoniale più pesante.
La Francia, però, sta mostrando un conto economico più preoccupante, perché continua ad aggiungere nuovo debito senza che esista ancora un consenso politico credibile su come invertire la traiettoria.
Per anni l’Italia ha pagato un premio per il proprio passato. La Francia comincia a pagarne uno per il proprio futuro.
Ancora una volta, il rischio non è comparso dal nulla. È semplicemente tornato nel prezzo.
4. La settimana che viene: arrivano gli esami
La settimana in corso offrirà alcune verifiche importanti per i temi affrontati in questo numero.
Martedì 1 settembre arriveranno due appuntamenti significativi.
In Europa, Eurostat pubblicherà la stima preliminare dell’inflazione dell’Eurozona di agosto, dopo il 2,9% registrato a luglio.
Negli Stati Uniti verrà invece diffuso il JOLTS di luglio, il rapporto su posti di lavoro vacanti, assunzioni e dimissioni, utile per capire quanto il mercato del lavoro stia realmente rallentando.
Mercoledì 2 settembre sarà invece Broadcom a offrire un nuovo test sull’intelligenza artificiale, pubblicando i risultati trimestrali dopo la chiusura di Wall Street.
Dopo i numeri di NVIDIA, il mercato cercherà conferme che la domanda di chip, networking e infrastrutture AI resti forte anche oltre il suo protagonista assoluto.
Infine, venerdì 4 settembre arriverà probabilmente l’appuntamento macroeconomico più importante della settimana: il rapporto sull’occupazione americana di agosto.
Dopo Jackson Hole, un mercato del lavoro ancora molto forte potrebbe rafforzare ulteriormente le aspettative di una Federal Reserve restrittiva; un dato debole restituirebbe invece spazio allo scenario opposto.
Tre giornate diverse, ma ancora una volta la stessa domanda:
le aspettative costruite dai mercati troveranno conferma nei numeri?
Adesso tocca ai dati dirci se la direzione è quella giusta.
Conclusioni
La settimana lascia una lezione semplice, ma utile: il rischio non si distrugge. Si trasferisce.
– La Federal Reserve può parlare meno del futuro, ma l’incertezza passa agli investitori.
– NVIDIA può rendere più sicura la propria catena produttiva, aiutare i clienti e sostenere la costruzione dei data center, ma una parte del rischio che che riduce per clienti e finanziatori sul proprio bilancio.
– La Francia può contare sulla reputazione costruita in decenni, ma quando la traiettoria del debito peggiora quella reputazione deve essere accompagnata da un rendimento più alto.
Quando tutto funziona, il rischio sembra quasi invisibile.
– I clienti pagano.
– I fornitori consegnano.
– I Governi rifinanziano il debito.
– Le Banche Centrali riescono a guidare le aspettative.
È quando qualcosa smette di funzionare che scopriamo chi aveva firmato la garanzia.
Nel discorso di Jackson Hole, Warsh ha richiamato una frase attribuita al leggendario pilota Chuck Yeager:
“Al momento della verità, ci sono le ragioni oppure ci sono i risultati.”
I mercati possono ascoltare le ragioni per molto tempo.
Ma quando arriva il momento dei risultati, è sempre utile sapere chi si è preso il rischio.
Arrivederci alla prossima newsletter!
Filippo Pasini e Roberto Russo
Le informazioni e le opinioni espresse in questo documento sono prodotte da Filippo Pasini e Roberto Russo al momento della pubblicazione e sono suscettibili di modifiche in ogni momento successivo alla stessa.
Il presente documento è stato redatto unicamente a scopo informativo e non rappresenta pertanto né un’offerta né un invito, da parte o per conto di Filippo Pasini, Roberto Russo o della società “Il Valore Conta S.r.l.”, ad acquistare o vendere un determinato titolo o strumenti finanziari collegati o a porre in essere eventuali strategie di trading in un determinato ordinamento giuridico.