
Riassunto settimanale del 24/8/2026
Per anni sui mercati il denaro è sembrato quasi inesauribile: tassi bassi, debito facile e Banche Centrali pronte a intervenire nei momenti di difficoltà.
Oggi il problema non è soltanto che i tassi sono più alti. È che tutti hanno bisogno di capitale nello stesso momento.
Gli Stati devono finanziare spesa sociale, difesa, ritorno della produzione nei confini nazionali e deficit pubblici elevati.
Le grandi società tecnologiche devono trovare centinaia di miliardi per costruire data center, reti elettriche e infrastrutture per l’intelligenza artificiale.
Quando molti compratori inseguono la stessa risorsa, accade ciò che accade in qualsiasi mercato: il prezzo sale. Ed è forse questa la chiave più utile per leggere la settimana appena trascorsa.
Il capitale non è diventato soltanto più costoso: è diventato più conteso. E quando Stati e imprese competono per il risparmio disponibile, distinguere tra una buona storia e un buon investimento diventa ancora più importante.
Esaminiamo di seguito i segnali più interessanti della settimana e le loro implicazioni per i mercati finanziari.
1. Il 5% non è un incidente
Il primo messaggio arriva dai titoli di Stato a lunghissima scadenza.
Dopo i minimi del 2020, i rendimenti dei bond a 30 anni di Stati Uniti, Regno Unito, Germania e Giappone sono risaliti con decisione.
Non è soltanto inflazione: il mercato chiede un premio maggiore per immobilizzare denaro per decenni in un mondo più indebitato, più instabile e molto più affamato di investimenti.
Il grafico che segue rende evidente il cambio di regime.
Bond globali: il capitale torna ad avere un prezzo
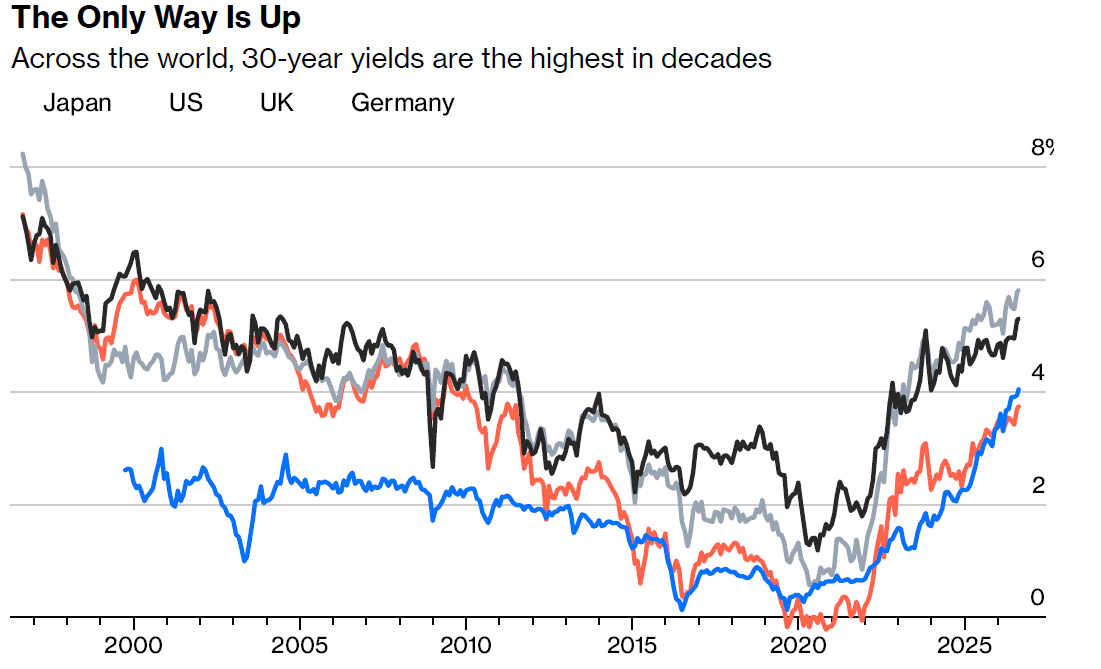
Come è chiaramente visibile, il fenomeno è globale. Negli Stati Uniti e nel Regno Unito il tratto lungo della curva si muove su livelli che non si vedevano da molti anni; anche Germania e Giappone, dopo l’epoca dei rendimenti prossimi o inferiori a zero, hanno imboccato la stessa direzione.
Il mercato non sta quindi lanciando un messaggio contro un singolo Governo: sta rivalutando il prezzo del tempo, del rischio fiscale e dell’incertezza.
Negli Stati Uniti, il Segretario al Tesoro Scott Bessent ha provato a raffreddare il tratto lungo della curva raddoppiando a 4 miliardi di dollari i riacquisti di Treasury. Il rendimento trentennale è sceso immediatamente di circa 0,1 punti percentuali, ma il sollievo è durato poco.
Il grafico che segue mostra bene la differenza tra un movimento tattico e una tendenza di fondo.
Treasury: il 5% non si ferma con una dichiarazione
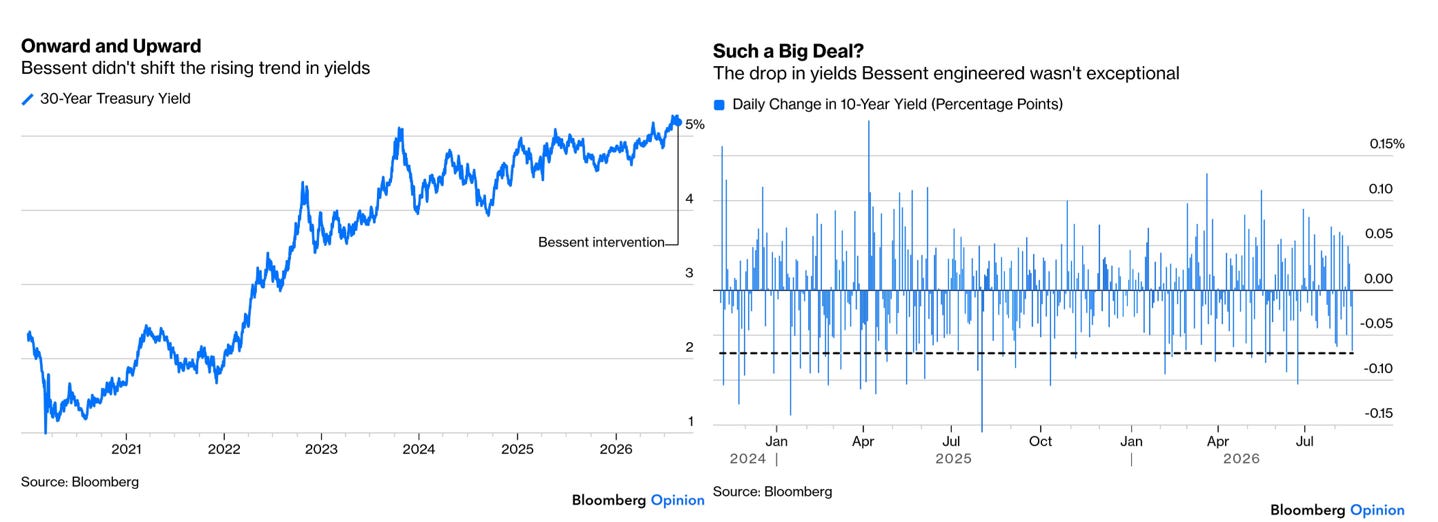
Alla sinistra del grafico è rappresentato il Treasury a 30 anni risalito da circa l’1% del 2020 verso il 5%; a destra, la variazione giornaliera successiva all’intervento di Bessent appare tutt’altro che eccezionale rispetto alle normali oscillazioni degli ultimi anni. In altre parole, il Tesoro può smussare qualche onda, ma non fermare la marea.
L’intervento ha dunque avuto il sapore di una piccola vittoria di Pirro: ha sostenuto per qualche ora gli asset più sensibili ai tassi, ma non ha modificato le forze che spingono il costo del capitale verso l’alto.
Anche la comunicazione della nuova Fed guidata da Kevin Warsh ha aggiunto incertezza, perché il mercato sta ancora cercando di capire quanto la Banca Centrale sia disposta a tollerare rendimenti elevati pur di non alimentare nuovi eccessi finanziari.
Allora perché i rendimenti restano così alti?
Le aspettative d’inflazione continuano a gravitare vicino al 2%, mentre sono soprattutto i tassi reali – cioè al netto dell’inflazione attesa – a essere saliti.
Il capitale è diventato più prezioso perché la domanda è enorme.
Da un lato ci sono gli Stati, impegnati a finanziare welfare, difesa, ritorno della produzione nei confini nazionali e deficit elevati: secondo le stime richiamate nella bozza, quello americano potrebbe raggiungere il 7,5% del PIL, il più alto del G7.
Dall’altro ci sono le Big Tech, che per costruire data center, reti e infrastrutture AI stanno entrando sul mercato del credito con emissioni sempre più consistenti.
Perfino il bond Alphabet con scadenza 2075 ha visto il rendimento salire dal 6% al 6,78% in poche settimane.
È la vecchia metafora delle “spade e degli aratri” aggiornata al 2026: oggi bisogna finanziare insieme difesa, spesa sociale e server. Tutti chiedono capitale allo stesso tempo, e il prezzo sale.
Per questo parlare soltanto di inflazione rischia di farci perdere il punto: il vero cambiamento è che il risparmio disponibile deve essere remunerato meglio per soddisfare una domanda di capitale molto più intensa.
2. Il debito americano incontra la gravità
Per ridurre la pressione sulle scadenze lunghe, Bessent ha aumentato il peso delle emissioni a breve termine.
La scelta può aiutare nel presente, ma trasferisce il rischio nel futuro: i T-bills (i titoli di Stato americani a breve termine) devono essere rifinanziati spesso e, se i tassi resteranno elevati, il conto degli interessi si aggiornerà molto rapidamente. È qui che il problema smette di essere astratto.
Il grafico che segue mostra come la spesa federale per interessi annua (970 miliardi di dollari) abbia già superato quella per la difesa (893 miliardi) e, nelle proiezioni riportate, possa avvicinarsi a 2.100 miliardi di dollari l’anno entro il 2036.
Il conto del debito USA: gli interessi superano la difesa
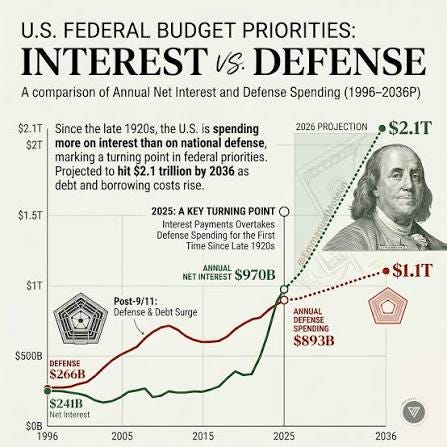
Il dato non significa che gli Stati Uniti siano vicini a una crisi di solvibilità. Significa però che ogni dollaro destinato agli interessi è un dollaro che non può essere utilizzato per investimenti, servizi o riduzione delle tasse.
Il debito, finché i tassi erano quasi a zero, sembrava leggero; con rendimenti al 5%, torna a sentire la gravità.
In questo quadro si inserisce l’idea attribuita a Stanley Druckenmiller – uno dei più autorevoli investitori macro americani – di un maggiore coordinamento tra Tesoro e Federal Reserve.
Scott Bessent e Kevin Warsh condividono una cultura economica vicina al celebre investitore e potrebbero cercare una gestione più ordinata del debito e della liquidità.
Ma nessuna ingegneria finanziaria può sostituire a lungo la disciplina fiscale: se il deficit resta molto ampio, spostare le scadenze equivale soprattutto a spostare il problema nel calendario.
3. Settembre non è una profezia, è un promemoria
Mentre i titoli obbligazionari chiedono prudenza, le azioni restano vicine ai massimi.
È qui che entra in gioco la stagionalità, utile soltanto se trattata per quello che è: una statistica, non una previsione.
Il grafico che segue confronta l’S&P500 del 2026 con un modello storico costruito su ciclo stagionale, presidenziale e decennale.
S&P500: il copione ciclico invita alla prudenza
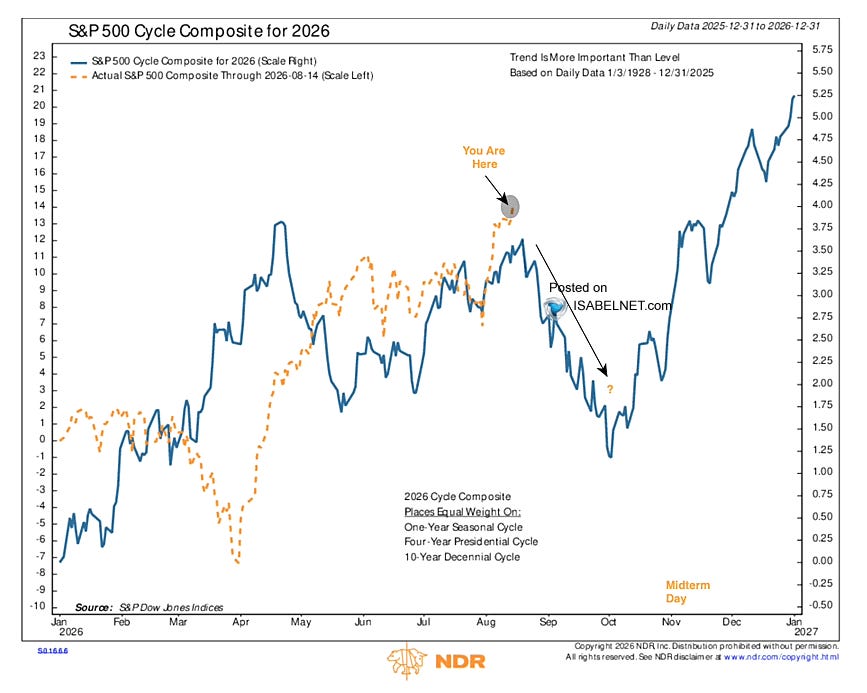
Finora il percorso reale (linea gialla tratteggiata) ha seguito abbastanza da vicino il modello (linea blu), che suggerisce debolezza tra fine estate e ottobre e un possibile recupero successivo.
Sarebbe però un errore vendere perché “settembre è brutto”, perché la storia non conosce il calendario degli investitori.
Tuttavia, più della statistica su settembre, interessa ciò che le sta intorno.
L’ottimismo degli investitori è molto elevato, come segnala il rapporto tra rialzisti e ribassisti rilevato da Investors Intelligence, storico servizio di analisi del sentiment degli operatori finanziari.
Anche le revisioni degli utili restano insolitamente generose rispetto alla media dell’ultimo decennio.
Nel frattempo, dollaro forte, petrolio più caro, tassi a lungo termine elevati e minore crescita della liquidità potrebbero causare un rallentamento dell’economia con qualche mese di ritardo, proprio mentre lo slancio delle stime sugli utili comincia a perdere velocità.
Nessuno di questi elementi, preso singolarmente, giustifica una fuga dal mercato. Insieme suggeriscono però qualcosa di più interessante: il margine d’errore si è ridotto.
Quando prezzi e aspettative sono già elevati, non serve una cattiva notizia per provocare una correzione: a volte basta una notizia un po’ meno buona del previsto.
4. Wall Street ha tolto il paracadute
La vera anomalia non è che gli investitori siano ottimisti. È quanto poco stiano pagando per proteggersi da uno scenario diverso.
Il grafico che segue mostra il peso nell’S&P500 dei settori tradizionalmente difensivi – utility, beni di consumo essenziali, sanità e immobiliare.
Wall Street senza paracadute: i difensivi ai minimi
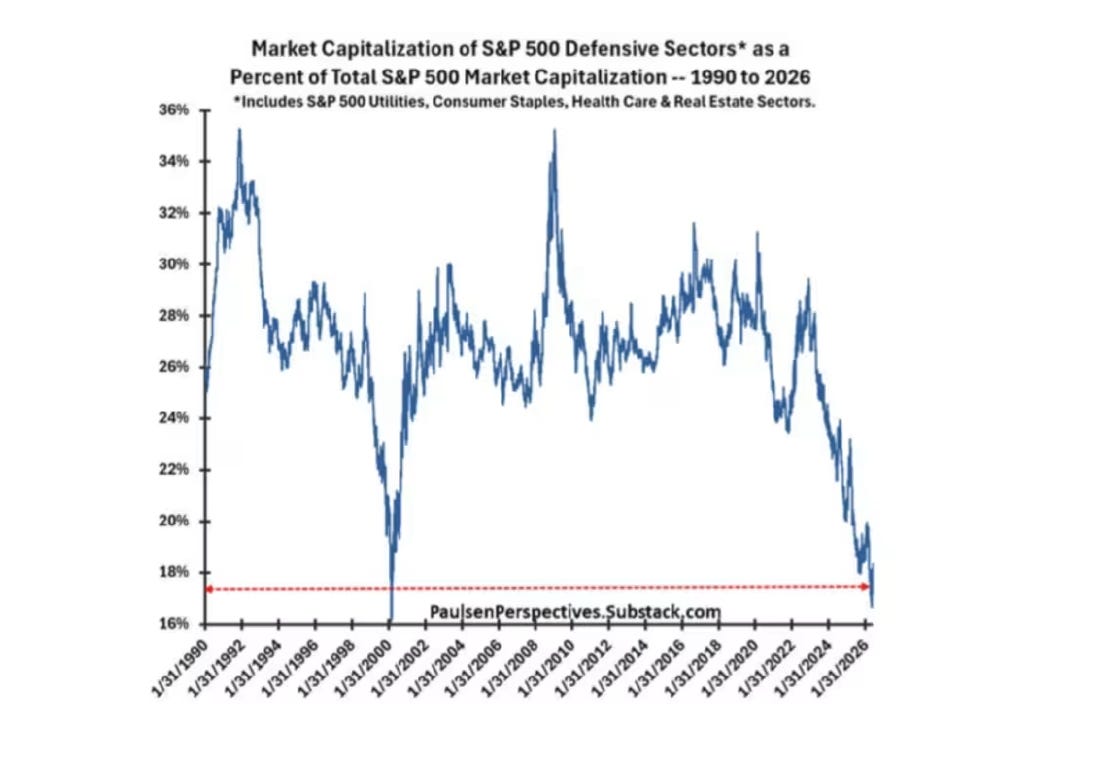 La loro quota è scesa intorno al 17%, uno dei livelli più bassi dal 1990.
La Borsa americana è progressivamente diventata sempre più concentrata nei settori growth e tecnologici, mentre le aree più prudenti sono finite ai margini.
Non è detto che i “perdenti” del 2026 diventino automaticamente vincitori, ma quando tutti inseguono gli stessi oggetti luccicanti vale la pena guardare anche ciò che nessuno vuole più.
5. Il grafico della settimana: Treasury contro dividendi
É il caso di analizzare un tema che riassume alla perfezione il filo conduttore della settimana: quando il denaro torna a costare, anche le azioni più solide devono fare i conti con una concorrenza nuova.
Il grafico che segue mostra quante società dell’S&P500 offrano oggi un rendimento da dividendo superiore al Treasury decennale.
Treasury contro dividendi: il 4-5% cambia la partita
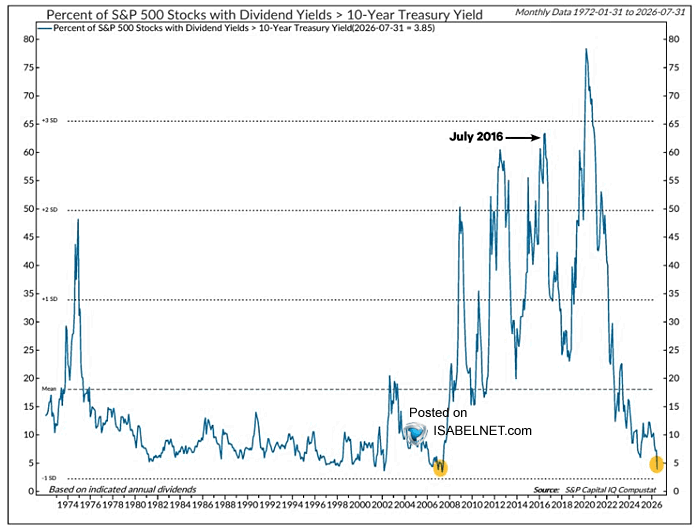
Dieci anni fa la quota superava il 60%; oggi è intorno al 4-5%. È un cambiamento enorme.
Per molto tempo le azioni sono state quasi obbligatorie per chi cercava rendimento; adesso un titolo di Stato americano offre una cedola superiore a quella della grande maggioranza delle blue chip.
Questa circostanza non rende i Treasury “migliori” delle azioni: le azioni partecipano alla crescita degli utili, le obbligazioni restituiscono capitale e interessi. Significa però che il costo opportunità è tornato.
Per comprare azioni a valutazioni elevate, l’investitore deve oggi pretendere una prospettiva di rendimento che giustifichi la rinuncia a un 4-5% disponibile sul reddito fisso.
6. La settimana che viene: tre appuntamenti da seguire
Il calendario offre tre test utili.
Lunedì Scott Bessent dovrebbe chiarire l’impostazione delle nuove sanzioni statunitensi contro l’Iran e le possibili ricadute sui Paesi che mantengono rapporti commerciali con Teheran.
Mercoledì arriveranno i risultati di NVIDIA e giovedì quelli di Marvell: due termometri importanti per capire se la domanda legata all’AI continua a giustificare gli investimenti eccezionali del settore.
Venerdì, infine, l’attenzione tornerà sulla politica monetaria con l’intervento di Kevin Warsh a Jackson Hole, il tradizionale appuntamento annuale dei grandi banchieri centrali, spesso utilizzato dalla Federal Reserve per anticipare al mercato i possibili cambi di rotta della politica monetaria.
Conclusioni
Il mercato non sta dicendo che una correzione sia imminente. Sta dicendo qualcosa di probabilmente più importante: il capitale è tornato a essere una risorsa contesa e, quindi, costosa.
Gli Stati devono convincere gli investitori a finanziare deficit sempre più ampi; le Big Tech devono trovare centinaia di miliardi per costruire data center e infrastrutture per l’intelligenza artificiale; chi compra azioni, infine, deve chiedersi se il rendimento atteso giustifichi ancora la rinuncia a quel 4-5% oggi disponibile sui titoli di Stato americani.
È un mondo meno indulgente, ma non necessariamente peggiore, perché quando il capitale ha un prezzo, diventano infatti più evidenti le differenze tra aziende solide e fragili, tra investimenti produttivi e spese dettate dall’entusiasmo, tra prezzo e valore.
Warren Buffett lo spiegò con una metafora semplice ed efficace:
“I tassi d’interesse stanno ai prezzi degli asset come la gravità sta alla mela.”
Il significato, oggi, è molto concreto: più salgono i rendimenti offerti dalle obbligazioni, maggiore è la forza che tende a riportare verso terra le valutazioni troppo elevate di azioni e altri investimenti.
Se si può ottenere un rendimento interessante assumendo poco rischio, per pagare prezzi molto alti in Borsa servono prospettive di crescita altrettanto convincenti.
Per molti anni questa forza di gravità è stata quasi assente. Ora è tornata e per l’investitore paziente non è necessariamente una cattiva notizia, perché quando tutto torna ad avere un peso, diventa più facile distinguere ciò che vale davvero da ciò che semplicemente vola alto.
Arrivederci alla prossima newsletter!
Filippo Pasini e Roberto Russo
Le informazioni e le opinioni espresse in questo documento sono prodotte da Filippo Pasini e Roberto Russo al momento della pubblicazione e sono suscettibili di modifiche in ogni momento successivo alla stessa.
Il presente documento è stato redatto unicamente a scopo informativo e non rappresenta pertanto né un’offerta né un invito, da parte o per conto di Filippo Pasini, Roberto Russo o della società “Il Valore Conta S.r.l.”, ad acquistare o vendere un determinato titolo o strumenti finanziari collegati o a porre in essere eventuali strategie di trading in un determinato ordinamento giuridico.