
Riassunto settimanale del 10/8/2026
Gli investitori hanno il talento dello spettatore impaziente: comprano il biglietto prima di sapere come finisce il film.
Non aspettano che una storia sia completa per attribuirle un prezzo. Anticipano, scommettono, costruiscono scenari e, quando abbastanza investitori condividono la stessa trama, finiscono per trattare un’ipotesi come se fosse già un fatto.
La settimana appena trascorsa sembra scritta apposta per ricordarcelo.
A Tokyo si scommette su un equilibrio quasi impossibile tra yen, inflazione e debito pubblico.
Nel Golfo Persico si scommette che diplomazia e convenienza economica riusciranno a riportare le navi nello Stretto di Hormuz.
A Wall Street si scommette che una stagione di utili già eccezionale possa continuare a sorprendere.
In Europa, addirittura, gli analisti hanno cominciato a fare qualcosa che negli ultimi anni sembrava quasi esotico: alzare le stime.
Persino nell’intelligenza artificiale la partita si è spostata in avanti: non conta soltanto ciò che le aziende guadagnano oggi, ma la cassa che il mercato immagina possano generare fra 2 o 3 anni.
È il mestiere della Borsa: vivere nel futuro. Il problema nasce quando il futuro viene pagato come se fosse già arrivato.
Questa settimana non offre un’unica grande notizia; offre qualcosa di più interessante: cinque esempi diversi dello stesso meccanismo, quello delle aspettative.
E spesso, sui mercati, è proprio la distanza tra realtà e aspettative a fare la differenza tra un buon investimento e una delusione.
1. Giappone: una coperta troppo corta
La memoria storica pesa molto sulla Bank of Japan.
Junnosuke Inoue, rigorista e sostenitore del gold standard – il sistema che legava il valore della moneta all’oro – e Korekiyo Takahashi, fautore di una politica reflazionistica, volta a rilanciare economia e prezzi attraverso una maggiore espansione monetaria e fiscale, furono entrambi assassinati dopo aver lasciato l’incarico, nel clima violento del Giappone degli anni Trenta.
Gillian Tett – giornalista e commentatrice economica del Financial Times – ha ricordato come, ancora molti decenni dopo, un funzionario della BoJ le confidasse che quell’eredità aveva insegnato ai banchieri centrali a non sottovalutare mai le conseguenze sociali e politiche delle proprie decisioni.
Il problema di oggi è meno drammatico, ma altrettanto difficile da risolvere.
Lo yen è sceso fino a circa 163 per dollaro, sui livelli più deboli degli ultimi 40 anni, spingendo Tokyo e Washington a intervenire per evitare una caduta disordinata.
Per il Tesoro americano il rischio non è soltanto valutario: una svalutazione troppo rapida potrebbe riaprire in Asia la tentazione delle svalutazioni competitive e, soprattutto, indurre il Giappone a vendere una parte dei Treasury detenuti per difendere la propria moneta.
Dietro il cambio, però, c’è il vero elefante nella stanza: un debito pubblico superiore al 200% del PIL.
La Bank of Japan ha portato i tassi all’1% e sta riducendo gradualmente il proprio bilancio.
È una normalizzazione comprensibile, ma ogni punto di rendimento in più si trasferisce lentamente sul costo di rifinanziamento dello Stato.
Secondo le stime richiamate nelle fonti, il servizio del debito potrebbe arrivare ad assorbire quasi un terzo della spesa pubblica nell’arco di 3 anni.
Il punto merita una precisazione. Il problema non è che domani Tokyo debba rifinanziare tutto il proprio debito ai nuovi rendimenti: la pressione si accumula lentamente, man mano che i vecchi titoli scadono e vengono sostituiti da nuove emissioni più costose.
Proprio per questo il rischio è meno spettacolare di una crisi improvvisa, ma forse più difficile da gestire politicamente: ogni rialzo dei tassi migliora la credibilità della valuta e, nello stesso tempo, erode gradualmente lo spazio del bilancio pubblico.
La premier Sanae Takaichi preferirebbe evitare sia una stretta fiscale sia un’accelerazione dei rialzi, puntando sulla reflazione e sulla crescita nominale.
Ma il mercato obbligazionario sta già mostrando quanto sia diventato stretto lo spazio di manovra, come mostra il grafico che segue:
Giappone: quando il debito torna a sentire i tassi
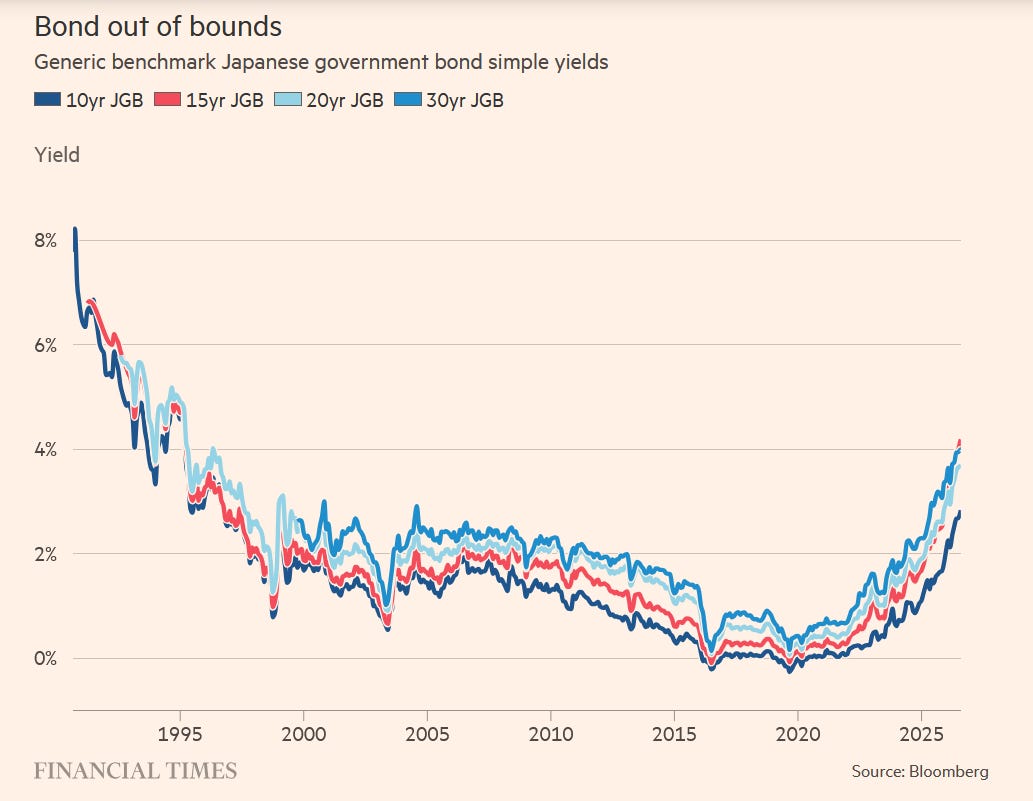
Le quattro curve raccontano un cambiamento che, per il Giappone, ha quasi il sapore di una rivoluzione.
Dopo essere scesi per 30 anni fino a sfiorare lo zero, i rendimenti dei titoli di Stato a 10, 15, 20 e 30 anni sono tornati a salire con decisione.
Il movimento è particolarmente evidente sulle scadenze più lunghe, dove il mercato chiede ormai rendimenti vicini o superiori al 4%.
È qui che la coperta diventa troppo corta.
Se la Bank of Japan alza i tassi con decisione, può sostenere lo yen e frenare l’inflazione importata, ma rende più pesante il debito.
Se resta troppo prudente, protegge il bilancio pubblico ma rischia di alimentare altra debolezza valutaria.
Non esiste una scelta indolore: esiste soltanto una combinazione di compromessi, ed è proprio questo che rende il Giappone uno dei dossier più importanti da osservare nei prossimi mesi.
2. Hormuz: la pace si quota in centesimi
Se Tokyo è un dilemma di politica economica, Hormuz è un esercizio di realtà.
Nelle dichiarazioni ufficiali, la distanza tra Stati Uniti e Iran sembra essersi ridotta; nelle acque dello Stretto, invece, la normalità continua a essere molto più lenta.
Nella giornata del 6 agosto sarebbero transitate appena due navi commerciali, un numero che vale più di molti comunicati.
Washington parla di negoziati avanzati e di un accordo possibile, mentre Teheran insiste sulla necessità di rispettare i principi originari del processo di pace.
Oman e Iran avrebbero aperto un canale per consentire passaggi concordati nella sezione centrale dello Stretto, ma all’interno del sistema iraniano i Guardiani della Rivoluzione continuano a frenare le aperture dei diplomatici verso i Paesi del Golfo.
Il petrolio ha intanto ridotto parte del premio per il rischio, tornando verso 82 dollari al barile, segno che gli operatori stanno già scontando un miglioramento ancora da verificare sul campo.
Per misurare quanto sia fragile questa fiducia, è utile guardare non alle dichiarazioni diplomatiche ma a chi accetta di mettere denaro sulle diverse date di normalizzazione, come mostra il grafico che segue:
Hormuz: il lieto fine non ha ancora una data
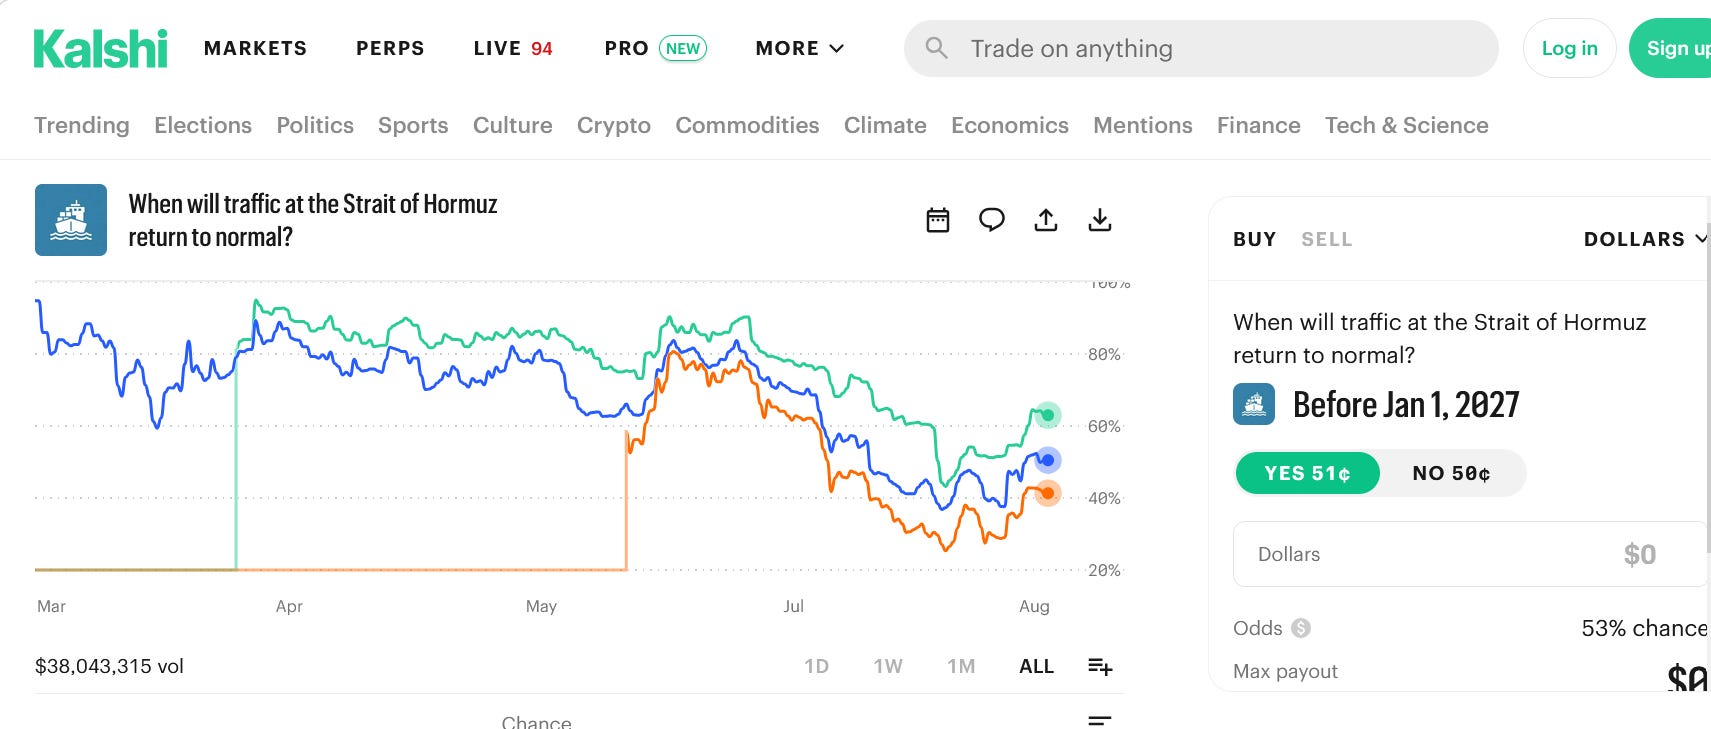
Kalshi, il mercato predittivo nel quale gli operatori comprano e vendono contratti legati al verificarsi di eventi, assegna probabilità molto divise alle diverse finestre temporali.
Il contratto relativo a un ritorno alla normalità prima dell’inizio del 2027 oscilla intorno alla parità: in sostanza, il mercato considera quasi equiprobabili un ritorno alla normalità e un ritardo ulteriore.
La cosa interessante dei mercati predittivi non è la loro capacità di indovinare il futuro – che resta limitata – quanto il fatto che trasformano l’incertezza in un numero misurabile.
Se una probabilità passa rapidamente dal 70% al 50%, significa che il consenso sta cambiando prima ancora che arrivi una conferma ufficiale.
Non è una previsione infallibile e non va trattata come tale. È però un modo efficace per trasformare l’incertezza in una fotografia: non ciò che i diplomatici dicono di volere, ma ciò che gli operatori sono disposti a pagare perché accada.
Agosto potrebbe rappresentare una finestra importante per l’Amministrazione Trump, ma finché il traffico resterà così ridotto, ogni tregua resterà incompleta.
Per l’economia mondiale, Hormuz non è una carta geografica: è un rubinetto. E un rubinetto aperto a metà continua a essere un rischio.
Anche il petrolio racconta questa asimmetria.
Il prezzo è già sceso verso 82 dollari, quindi una parte del ritorno alla normalità è stata anticipata dai mercati prima che la normalità sia davvero tornata.
Se i transiti aumentassero rapidamente, il greggio potrebbe semplicemente confermare ciò che gli operatori hanno già scontato.
Se invece i negoziati si inceppassero, il movimento opposto potrebbe essere più brusco.
È uno dei casi in cui il rischio non dipende soltanto da ciò che accadrà, ma da quanto ottimismo è già entrato nei prezzi.
3. Wall Street: il vero rally è nelle sorprese
La parte più interessante della settimana, però, arriva dai bilanci.
E qui conviene cambiare prospettiva rispetto alle ultime settimane: non è la solita storia delle Big Tech.
Il dato nuovo è che la forza degli utili sta diventando molto più diffusa e che, soprattutto, le aziende stanno superando aspettative già elevate.
Secondo Deutsche Bank, con circa il 66% della capitalizzazione dell’S&P500 già rappresentata dai conti del secondo trimestre – 303 società su 498 – l’87% delle aziende ha battuto le stime sugli utili. La media storica è il 74%.
Anche l’ampiezza della sorpresa è superiore al normale: circa il 7%, contro il 4,9% di lungo periodo.
Il dato sui ricavi è forse ancora più importante.
Il 77% delle società ha superato le attese sul fatturato – contro una media storica del 59% – e la sorpresa aggregata sfiora il 3%, rispetto allo 0,5% di lungo periodo.
Se le società che devono ancora pubblicare i conti mantenessero una sorpresa mediana vicina al 5%, Deutsche Bank stima che la crescita degli utili dell’indice possa avvicinarsi al 33% su base annua.
Il dettaglio che rende questi numeri particolarmente significativi è che le aspettative erano già state riviste al rialzo prima dell’inizio della stagione delle trimestrali.
Battere previsioni prudenti è relativamente facile; superare stime che gli analisti hanno continuato ad aumentare è un test molto più severo.
Per questo l’87% di sorprese positive sugli utili e il 77% sui ricavi descrivono qualcosa di più di una buona stagione: raccontano aziende che, almeno per ora, stanno correndo più velocemente del consenso.
C’è però una domanda utile: quanto di questa crescita appartiene ancora ai grandi colossi tecnologici e quanto, invece, sta arrivando dal resto del listino?
Il confronto tra l’indice aggregato e la società mediana aiuta a rispondere, come mostra il grafico che segue:
S&P500: la crescita si allarga oltre i soliti giganti
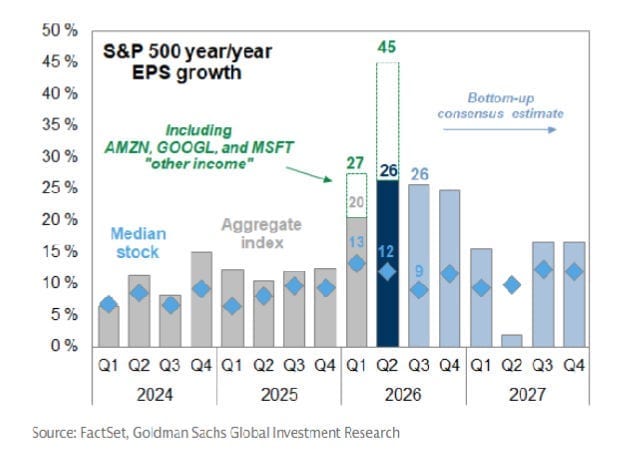 Le barre dell’indice restano superiori alla crescita del titolo mediano, segno che Amazon, Alphabet, Microsoft e gli altri grandi nomi continuano a spostare in modo significativo il risultato complessivo.
Ma il divario non racconta più un mercato sorretto esclusivamente da poche aziende.
Tutti gli 11 settori dell’S&P500 stanno registrando una crescita degli utili e 8 mostrano incrementi a doppia cifra.
Il dato più eloquente è il contributo della tecnologia e dell’intelligenza artificiale: resta dominante, intorno al 57% della crescita complessiva, ma un anno fa era vicino al 90%.
In altre parole, il motore principale continua a girare, ma ha finalmente smesso di essere l’unico motore acceso.
Per la qualità del rialzo è una differenza importante, perché una Borsa sostenuta da più settori è meno dipendente dalla perfezione di poche società.
La conferma arriva dal fatturato.
Gli utili possono crescere anche grazie a tagli dei costi o margini più elevati; i ricavi, invece, richiedono che qualcuno continui a comprare beni e servizi.
E proprio le vendite stanno accelerando con una velocità rara, come mostra il grafico che segue:
S&P500: non crescono solo i margini, crescono le vendite
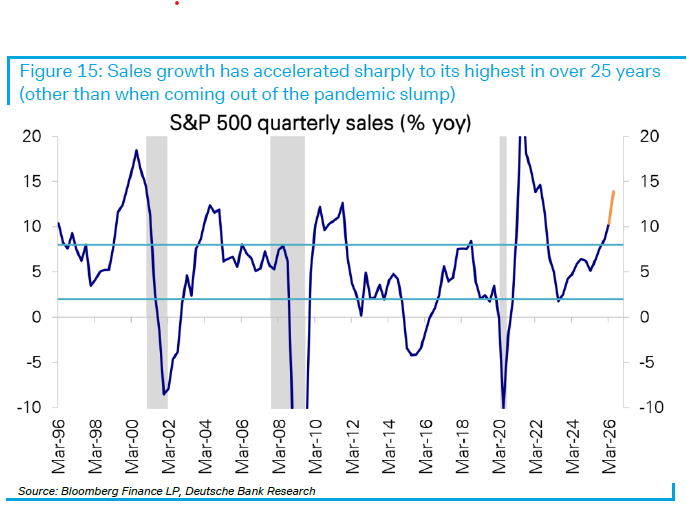
Sulla base delle società che hanno già riportato, la crescita trimestrale dei ricavi è passata dal 10% a circa il 14% su base annua.
Escludendo il rimbalzo immediatamente successivo alla pandemia, bisogna tornare alla fine degli anni Novanta per trovare un’espansione di intensità simile mantenuta per più trimestri.
È un segnale importante, perché suggerisce che la forza degli utili non poggia soltanto sull’efficienza aziendale, ma anche su una domanda finale che resta sorprendentemente robusta.
4. Europa: il vantaggio di partire senza entusiasmo
Se a Wall Street il problema è spesso l’eccesso di aspettative, in Europa accade quasi il contrario.
Il Vecchio Continente arriva alla stagione dei risultati con valutazioni e previsioni molto più prudenti, e questo crea un vantaggio curioso: quando il consenso parte basso, non serve un miracolo per sorprenderlo.
Morgan Stanley definisce il secondo trimestre 2026 la migliore stagione degli utili europea degli ultimi anni.
Con circa il 75% delle società già passate al vaglio del mercato, il saldo netto tra aziende che hanno battuto le stime e quelle che le hanno mancate è arrivato al 45%.
Fin qui sarebbe già un buon dato. La novità più interessante, però, arriva dopo i risultati: gli analisti stanno cominciando ad alzare le previsioni sui 12 mesi successivi.
Il cambio di tono emerge con chiarezza, come mostra il grafico che segue:
Europa: quando le basse aspettative diventano un vantaggio
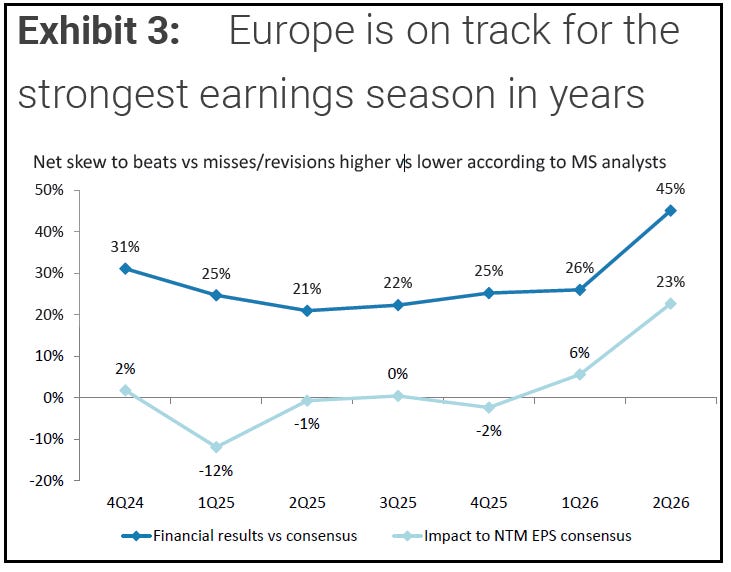
La linea scura, che misura il saldo tra sorprese positive e negative, sale fino al 45% nel secondo trimestre.
Ancora più significativo è il movimento della linea chiara, che rappresenta l’impatto sulle stime degli utili futuri: dopo essere rimasta spesso intorno allo zero o in territorio negativo, raggiunge circa il 23%.
Per l’Europa non è un dettaglio.
Negli ultimi anni, molte stagioni di risultati si sono concluse con analisti costretti a tagliare le previsioni. Questa volta avviene il contrario.
Non significa che l’Europa sia improvvisamente diventata un’economia ad alta crescita, né che abbia colmato il divario con gli Stati Uniti.
Significa una cosa più sottile e spesso molto importante in Borsa: la realtà sta migliorando più velocemente delle aspettative.
È qui che emerge una differenza interessante rispetto a Wall Street: negli Stati Uniti molte società devono essere quasi perfette per sorprendere, mentre in Europa, in diversi casi, basta essere meno deboli del previsto.
Non è una battuta: in Borsa il punto di partenza conta quanto il punto di arrivo.
Se le aspettative sono basse e gli utili iniziano a salire, anche un miglioramento moderato può produrre revisioni significative delle valutazioni.
5. Il grafico della settimana – AI: il mercato ha già prenotato il 2029
Ed eccoci all’intelligenza artificiale.
Dopo le trimestrali della settimana precedente, tornare ancora sul tema dei grandi investimenti rischierebbe di raccontare la stessa storia con parole diverse.
Il grafico selezionato questa settimana suggerisce invece un’altra lettura: non guardiamo quanto stanno spendendo le Big Tech, ma quanto futuro è già incorporato nelle stime di cassa.
Gli hyperscaler – Meta, Microsoft, Alphabet, Amazon e Oracle – stanno attraversando una fase in cui gli investimenti assorbono una parte enorme delle risorse generate dalle attività operative.
Il consenso, però, presume che questa pressione sia temporanea e che la cassa torni a crescere con forza una volta che i data center e la nuova capacità di calcolo entreranno pienamente a regime, come mostra il grafico che segue:
Hyperscaler: la cassa è una promessa spostata in avanti
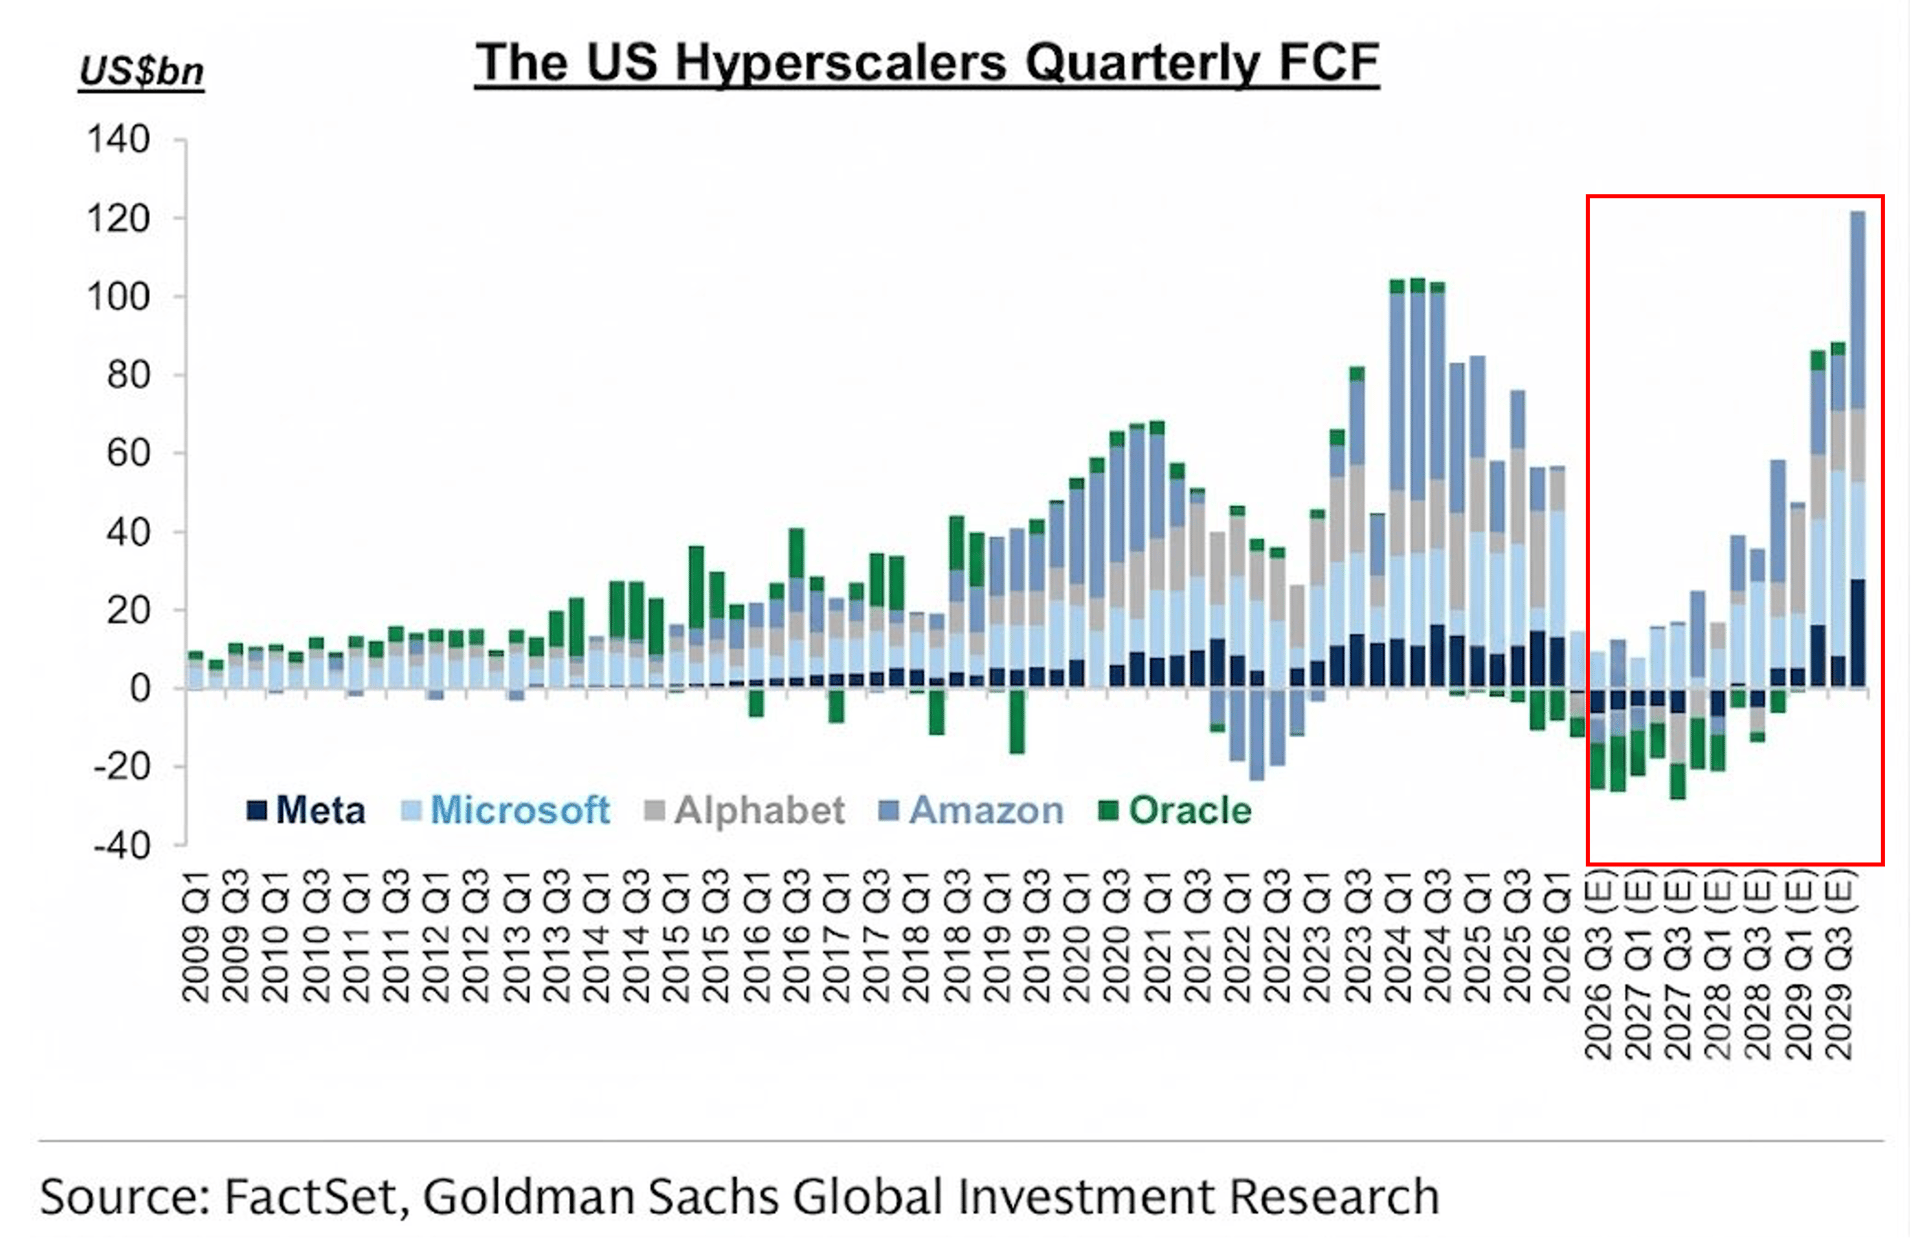
La parte evidenziata delle stime, nel riquadro rosso, racconta proprio questa scommessa.
Nella prima fase, il free cash flow aggregato si indebolisce e per alcune società diventa negativo; successivamente, le proiezioni mostrano un recupero molto deciso fino alla fine del decennio.
Il mercato sta quindi immaginando una sequenza precisa: investimenti oggi, capacità produttiva domani, monetizzazione dopo ancora.
Qui si nasconde il vero punto sensibile del grafico: non basta che la cassa torni a crescere, deve farlo nei tempi che oggi il mercato presume.
Se il recupero arrivasse un anno più tardi, o con margini inferiori, la storia industriale dell’AI potrebbe restare intatta mentre la valutazione finanziaria cambierebbe molto.
Il denaro che arriva più tardi vale meno, soprattutto quando le attese incorporate nei prezzi sono già generose.
Può essere esattamente ciò che accadrà.
Le trimestrali appena pubblicate dimostrano che la domanda per cloud, calcolo e servizi digitali è reale. Ma il grafico ci ricorda anche una cosa: una parte importante della tesi rialzista non è nei bilanci di oggi; è nelle colonne “E” di “estimate”.
Ed è qui che torna utile la disciplina. Non per negare l’AI, ma per distinguere ciò che è già guadagnato da ciò che deve ancora essere dimostrato.
Conclusioni
Questa settimana ci ha mostrato un mercato che non aspetta il finale: lo mette in prezzo in anticipo.
– Tokyo deve ancora dimostrare di poter tenere insieme yen, inflazione e debito.
– Hormuz deve trasformare i comunicati in navi che attraversano davvero lo Stretto.
– Stati Uniti ed Europa devono confermare che la sorpresa sugli utili non sia soltanto un trimestre particolarmente felice.
– Le Big Tech devono trasformare le colonne “E” del 2028 e del 2029 in denaro vero.
È proprio qui che il mestiere dell’investitore diventa più interessante.
Non bisogna indovinare ogni finale, ma capire quale finale il mercato abbia già comprato.
Una buona notizia può far scendere un titolo se era stata già pagata; una notizia mediocre può farlo salire se le attese erano peggiori.
Il prezzo, insomma, non misura soltanto la realtà: misura il confronto tra realtà e aspettative.
Questo vale anche quando la storia appare convincente.
Un Giappone stabile, Hormuz riaperto, utili in crescita e hyperscaler pieni di cassa sono scenari perfettamente possibili. Ma più uno scenario diventa consenso, meno margine resta per l’errore.
Ed è proprio il margine di errore – non la capacità di prevedere il prossimo titolo di giornale – a distinguere spesso un investimento robusto da una scommessa ben raccontata.
La Borsa è una macchina del tempo e continuerà a comprare oggi ciò che spera di vendere domani. È giusto che sia così.
Ma per chi investe con metodo resta una regola semplice: il futuro va comprato con uno sconto, non con un atto di fede.
Arrivederci alla prossima newsletter!
Filippo Pasini e Roberto Russo
Le informazioni e le opinioni espresse in questo documento sono prodotte da Filippo Pasini e Roberto Russo al momento della pubblicazione e sono suscettibili di modifiche in ogni momento successivo alla stessa.
Il presente documento è stato redatto unicamente a scopo informativo e non rappresenta pertanto né un’offerta né un invito, da parte o per conto di Filippo Pasini, Roberto Russo o della società “Il Valore Conta S.r.l.”, ad acquistare o vendere un determinato titolo o strumenti finanziari collegati o a porre in essere eventuali strategie di trading in un determinato ordinamento giuridico.