
Riassunto settimanale del 3/8/2026
Per mesi, sui mercati, l'intelligenza artificiale è sembrata quasi una formula magica: bastava pronunciarla per accendere l’entusiasmo, attirare capitali e rendere accettabile qualunque investimento.
Adesso, però, la musica sta cambiando.
L’AI continua a essere uno dei grandi motori delle Borse, ma il mercato ha iniziato a distinguere tra chi costruisce valore e chi, invece, consuma capitale inseguendo promesse ancora lontane.
È il passaggio naturale dalla narrazione alla realtà: prima arrivano i sogni, poi i bilanci.
La settimana appena trascorsa ci ha ricordato che, quando il denaro torna ad avere un prezzo, la disciplina conta più dell’entusiasmo.
Vediamo allora che cosa è accaduto e quali segnali meritano attenzione.
1. Quando la leva spegne la musica
Situational Awareness era diventato in pochi mesi uno degli hedge fund più attenzionati nel mondo dell’intelligenza artificiale.
Fondato nel 2025 da Leopold Aschenbrenner, il fondo aveva costruito una scommessa molto concentrata su società legate a data center, semiconduttori, energia e infrastrutture digitali.
Dopo una performance vicina al 400%, il meccanismo si è però improvvisamente ribaltato: nel mese di luglio il fondo avrebbe perso circa il 67%, con danni amplificati dall’uso intensivo della leva finanziaria.
La leva consente di investire somme superiori al capitale effettivamente disponibile, utilizzando denaro preso in prestito. Quando i prezzi salgono, i guadagni aumentano rapidamente; quando scendono, anche le perdite vengono moltiplicate.
Per comprendere quanto fosse concentrata la scommessa, è utile osservare la composizione del portafoglio nella tabella che segue:
Il portafoglio che correva troppo
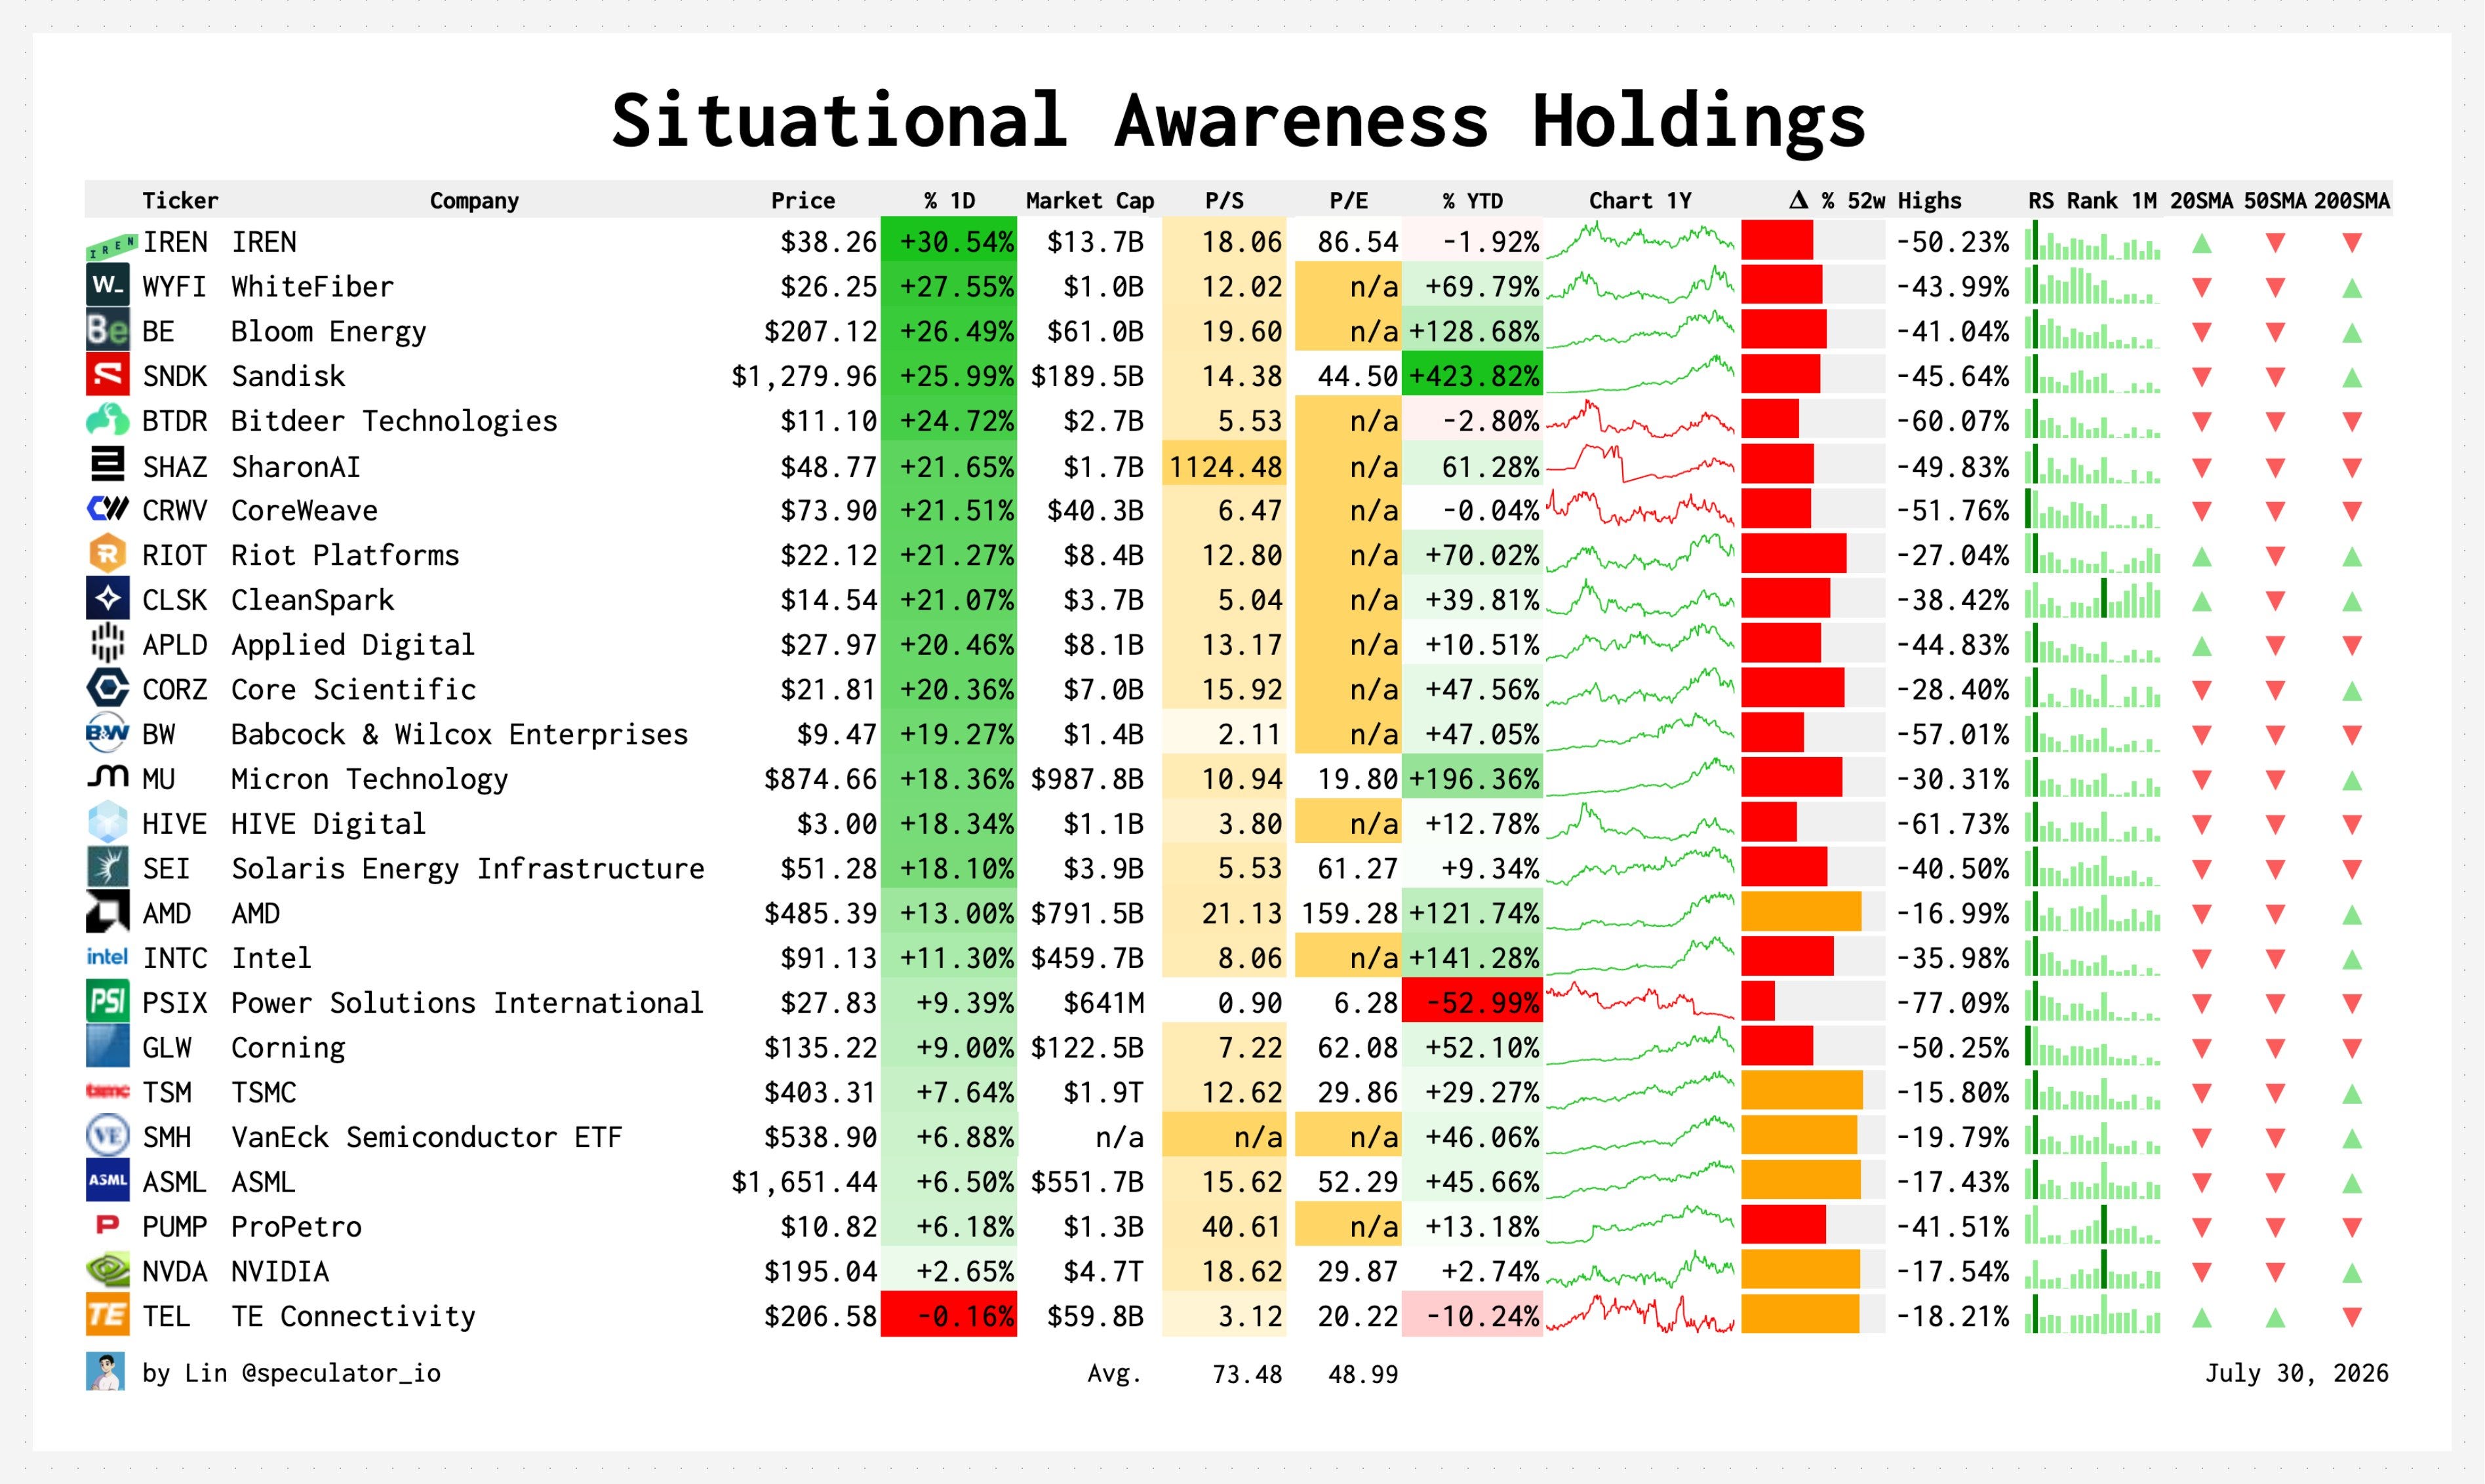
Dall'analisi dei dati emerge un portafoglio fortemente esposto ai protagonisti dell’infrastruttura dell’AI: Iren, WhiteFiber, Bloom Energy, Sandisk, Bitdeer, CoreWeave, Applied Digital, Riot Platforms, CleanSpark, AMD, Intel, Micron, TSMC e ASML.
Molti di questi titoli avevano registrato performance straordinarie, ma presentavano anche una volatilità molto elevata. Altri erano già scesi tra il 30% e il 60% rispetto ai massimi annuali, creando una combinazione particolarmente pericolosa tra concentrazione, ribassi e indebitamento.
Quando il valore delle attività detenute a garanzia dei prestiti ha iniziato a diminuire, i finanziatori hanno chiesto al fondo nuovo capitale. È il meccanismo della cosiddetta margin call: se l’investitore non riesce a versare rapidamente altre risorse, è costretto a vendere le proprie posizioni, anche a prezzi molto penalizzanti.
Secondo una ricostruzione del Wall Street Journal, la liquidazione forzata sarebbe stata evitata grazie all’intervento di Citadel – uno dei maggiori hedge fund al mondo – che avrebbe rilevato a sconto una parte del portafoglio.
La fine delle vendite obbligate ha provocato una reazione altrettanto violenta nella direzione opposta, come mostra il rapido rimbalzo dei titoli più colpiti nella tabella che segue:
Dalla liquidazione al rimbalzo: quando sparisce il venditore
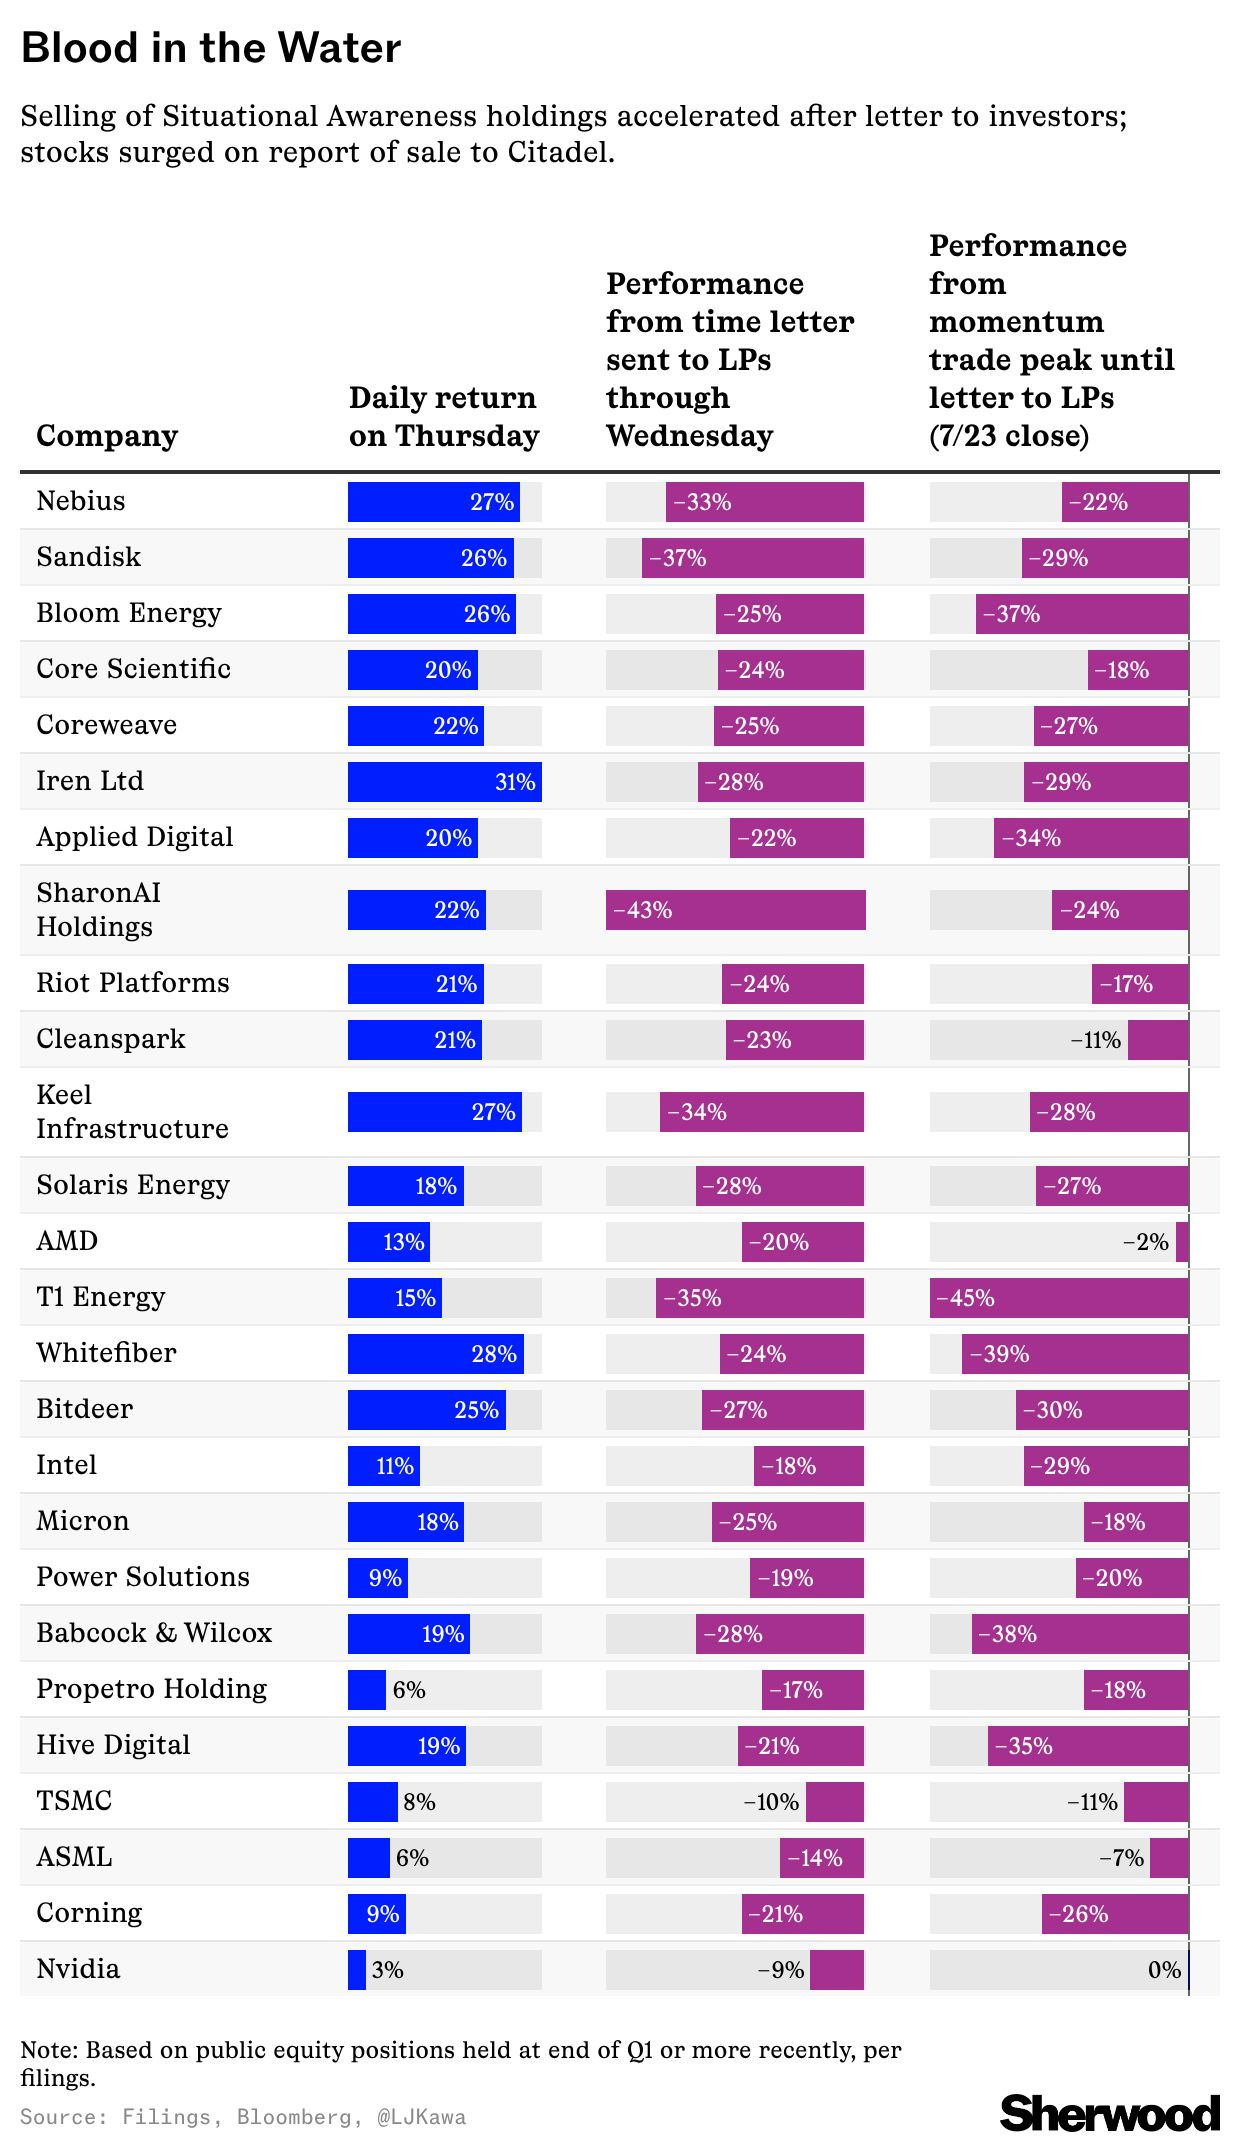
La prima colonna mostra il rimbalzo registrato nella seduta successiva alle indiscrezioni sull’intervento di Citadel; le altre due riportano le perdite accumulate dopo la comunicazione agli investitori e rispetto ai massimi raggiunti durante la fase di maggiore entusiasmo.
Iren è salita del 31% in un solo giorno; WhiteFiber del 28%; Nebius e Keel Infrastructure del 27%; Sandisk e Bloom Energy del 26%. Anche CoreWeave, Applied Digital, Riot Platforms e CleanSpark hanno recuperato oltre il 20%.
Non significa che i fondamentali delle aziende siano cambiati improvvisamente. Infatti, quando un fondo è costretto a vendere, i prezzi possono scendere molto più velocemente del valore economico delle società; quando la pressione si esaurisce, il rimbalzo può essere altrettanto brusco.
Il paragone con Long-Term Capital Management, il celebre hedge fund quasi fallito nel 1998, è inevitabile: il default della Russia fece saltare le sue scommesse e l’enorme leva finanziaria moltiplicò le perdite, rischiando di innescare un pericoloso "effetto domino" sui mercati globali.
La lezione è semplice: non basta avere ragione sul futuro di un settore. Bisogna anche disporre di una struttura finanziaria che consenta di sopravvivere alle inevitabili fasi in cui il mercato si muove nella direzione opposta.
In ultima analisi, la leva non rende sbagliata una buona idea. Può però impedire all’investitore di aspettare abbastanza a lungo perché quella buona idea si realizzi.
2. La Fed resta ferma, il mercato no
Lo scorso 29 luglio la Federal Reserve ha lasciato invariati i tassi d’interesse, nonostante tre membri del Comitato avessero preferito un aumento di 25 punti base.
Il nuovo Presidente, Kevin Warsh, ha confermato un’impostazione rigorosa, ribadendo che la priorità resta riportare stabilmente l’inflazione verso il 2%.
La frase più significativa della conferenza stampa è stata anche la più semplice: la Fed deve essere arbitro, non giocatore.
In altre parole, la Banca Centrale dovrebbe garantire il corretto funzionamento del sistema, senza diventare lo strumento attraverso il quale i mercati si aspettano di essere protetti da ogni correzione.
Il problema è che, mentre la Fed è rimasta ferma, il mercato obbligazionario ha continuato a muoversi.
Il rendimento del Treasury trentennale ha superato il 5,2%, sui livelli più elevati degli ultimi 20 anni, come evidenziato nel grafico che segue:
Treasury al 5,2%: il mercato non aspetta la Fed
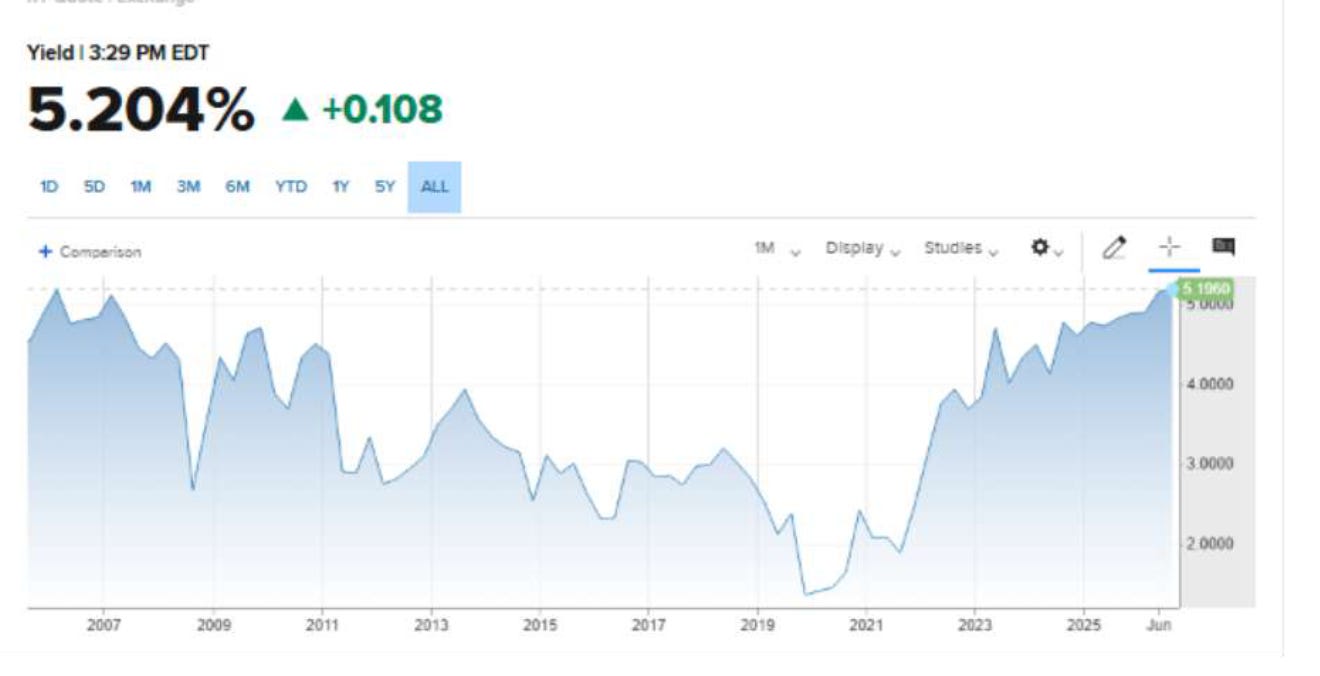 A spingere il rialzo dei rendimenti sono soprattutto tre fattori: inflazione ancora resistente, problemi fiscali e aumento delle emissioni obbligazionarie, non soltanto da parte dello Stato, ma anche delle grandi società impegnate a finanziare gli investimenti nell’intelligenza artificiale.
I rendimenti dei titoli di Stato rappresentano infatti il punto di riferimento per il costo dei mutui, del credito alle imprese e del capitale utilizzato per valutare le azioni.
Quando un titolo governativo considerato “sicuro” offre più del 5%, gli investitori diventano inevitabilmente più esigenti nei confronti delle aziende: per giustificare valutazioni elevate non bastano più buone narrazioni, servono utili e flussi di cassa altrettanto elevati.
I mercati attribuiscono ancora una probabilità non trascurabile a un aumento dei tassi di un quarto di punto entro la fine dell’anno.
Più della singola decisione, conta però il cambio di regime: il denaro non è più gratuito e la Fed appare meno prevedibile e meno disposta a intervenire automaticamente in soccorso dei mercati.
Per gli investitori obbligazionari, i rendimenti più alti possono rappresentare un’opportunità. Ma occorre ricordare che, se i tassi dovessero salire ancora, i titoli con scadenze molto lunghe continuerebbero a subire oscillazioni significative.
Anche nel reddito fisso, quindi, rendimento e rischio sono tornati a camminare insieme.
3. Big Tech: quattro trimestrali, un solo verdetto
La settimana tra il 27 e il 31 luglio è stata una delle più importanti della stagione dei risultati americani.
Meta, Microsoft, Amazon e Apple hanno pubblicato i conti a distanza di poche ore, trasformando Wall Street in un grande referendum sulla corsa all’AI.
Il risultato non è stato un giudizio uniforme sulla tecnologia, ma una selezione molto netta tra chi sta già trasformando gli investimenti in crescita e chi, invece, continua a chiedere fiducia per ritorni ancora lontani.
La mappa dei rendimenti della settimana rende il verdetto immediatamente visibile:
Big Tech: il mercato separa i promossi dai rimandati
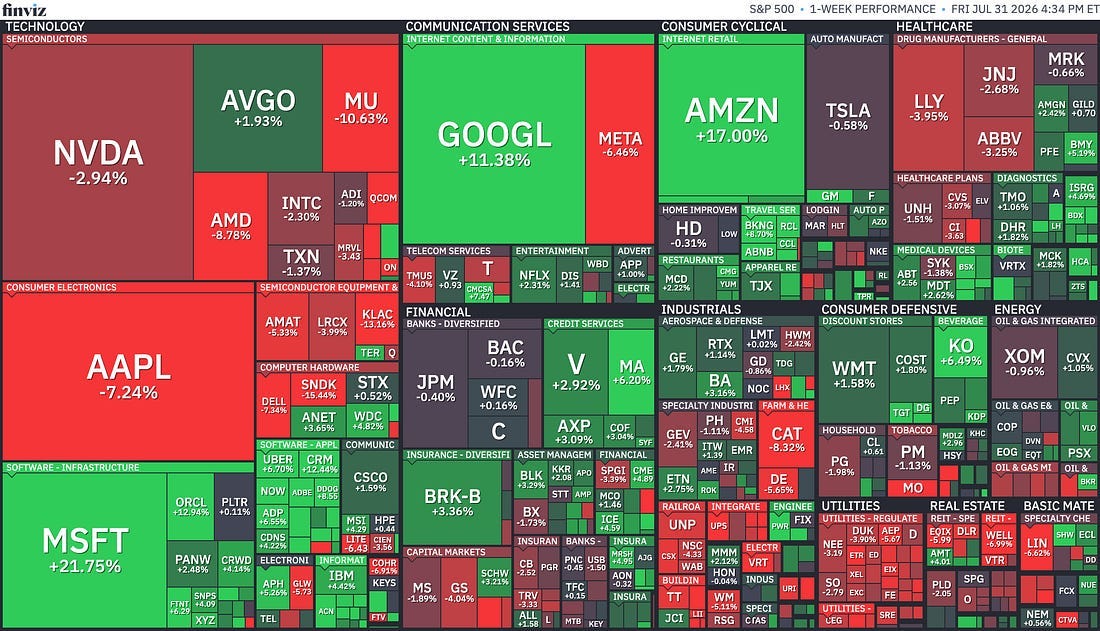
La dimensione dei riquadri riflette il peso di ciascun titolo nell’S&P500, mentre il colore indica la performance settimanale: verde per i rialzi, rosso per i ribassi; più intenso è il colore, maggiore è il movimento.
Microsoft ha guadagnato oltre il 21%, Amazon circa il 17% e Alphabet più dell’11%.
Meta ha perso oltre il 6%, Apple più del 7% e Nvidia circa il 3%.
Non è la fine della storia dell’intelligenza artificiale, ma è il passaggio a una fase più adulta, nella quale Wall Street non premia più chi annuncia la spesa più elevata, ma chi dimostra di ottenere ricavi, margini e cassa da quella spesa.
Analizziamo di seguito le ultime trimestrali delle principali big tech.
3.1 Meta: ricavi record, cassa quasi sparita
Meta ha riportato ricavi per 60,8 miliardi di dollari, superiori alle attese e in crescita di circa il 28% su base annua. Sotto la linea dei ricavi, però, il quadro è apparso meno brillante.
L’utile per azione si è fermato a 6,18 dollari, contro i 7,17 attesi, penalizzato da spese legali, costi legati agli esuberi e ammortamenti superiori alle previsioni.
Il dato più importante riguarda il free cash flow, cioè la liquidità che rimane all’azienda dopo gli investimenti necessari a sostenere l’attività. È sceso da 8,5 miliardi a soli 784 milioni di dollari. Gli investimenti trimestrali hanno raggiunto 31,1 miliardi e Meta ha alzato le previsioni per l’intero 2026 a 130-145 miliardi.
Il mercato non ha contestato la crescita dei ricavi. Ha contestato il fatto che quasi tutta la cassa generata venga assorbita dalla corsa ai data center e all’intelligenza artificiale, senza una visibilità altrettanto chiara sui ritorni futuri.
Il titolo è arrivato a perdere quasi il 10% nelle contrattazioni successive alla pubblicazione di dati, per chiudere a -8% circa.
La lezione è scomoda ma razionale: crescere molto non basta, se per farlo bisogna spendere ancora di più.
3.2 Microsoft: Azure corre, la disciplina paga
Microsoft ha presentato un quadro molto diverso.
I ricavi hanno raggiunto 90 miliardi di dollari, in crescita del 18% e ben oltre gli 87,6 miliardi attesi.
L’utile per azione rettificato si è attestato a 4,74 dollari, contro i 4,24 stimati.
Una parte del risultato è stata favorita da una plusvalenza legata alla partecipazione in Anthropic, ma il vero motore della trimestrale è stato Azure: la piattaforma cloud è cresciuta del 43%, superando il consenso vicino al 40%.
Il punto decisivo, però, è arrivato sul fronte degli investimenti: Microsoft ha ridotto le previsioni di Capex per il 2026 da circa 190 a 175 miliardi di dollari, segnalando una maggiore disciplina nell’utilizzo del capitale.
Il mercato ha letto la combinazione in modo molto favorevole: domanda forte, crescita del cloud e spesa più controllata.
Il titolo è balzato del 15% dopo la pubblicazione dei dati, aggiungendo circa 400 miliardi di dollari di capitalizzazione in poche ore.
Microsoft ha dimostrato che Wall Street non è contraria ai grandi investimenti; vuole però vedere un rapporto credibile tra ciò che l’azienda spende oggi e ciò che potrà guadagnare domani.
3.3 Amazon: AWS fa dimenticare il conto
Amazon ha superato per la prima volta i 200 miliardi di dollari di ricavi in un singolo trimestre, raggiungendo quota 200,6 miliardi.
L’utile per azione, pari a 5,75 dollari, ha ampiamente battuto le attese, anche se una parte rilevante è derivata da guadagni contabili legati alla rivalutazione della partecipazione in Anthropic.
Il dato che ha realmente convinto gli investitori è stato quello di AWS, la divisione cloud di Amazon: i ricavi sono cresciuti del 37%, il ritmo più elevato degli ultimi 5 anni.
Anche la pubblicità digitale ha continuato a correre, con un progresso del 26% a 19,8 miliardi di dollari.
Amazon ha tuttavia alzato le stime di investimento per il 2026 da 200 a circa 220 miliardi. La corsa all’AI sta assorbendo quantità sempre maggiori di capitale e il free cash flow ne mostra chiaramente gli effetti, come evidenziato nel grafico che segue:
Amazon: AWS accelera, la cassa frena
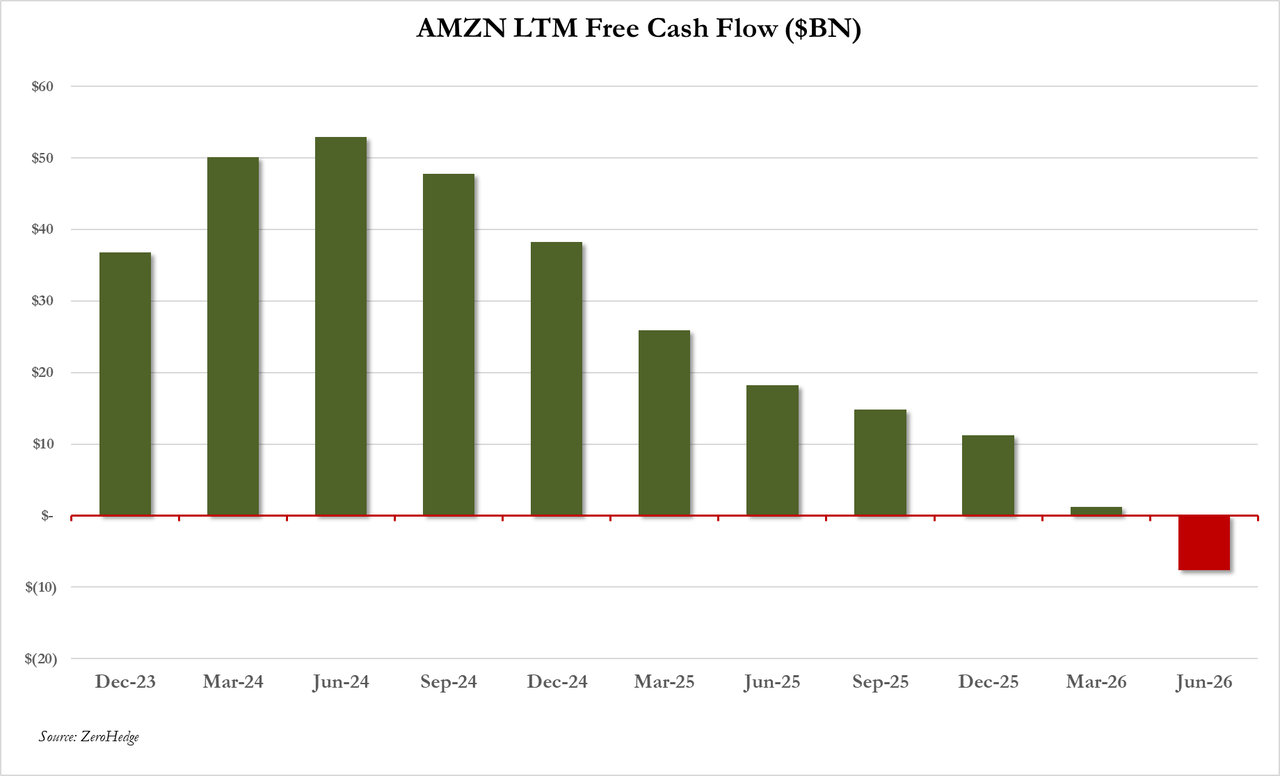
Dall'osservazione dei dati risulta evidente il progressivo deterioramento del free cash flow degli ultimi 12 mesi: da oltre 50 miliardi di dollari nel 2024 a un valore negativo nel giugno 2026.
Il dato potrebbe sembrare incompatibile con la reazione positiva del titolo.
In realtà, il mercato ha deciso di tollerare l’aumento della spesa perché AWS sta mostrando un’accelerazione molto superiore alle aspettative.
La differenza rispetto a Meta è sottile ma decisiva: Amazon sta spendendo moltissimo, ma gli investitori vedono già una crescita concreta del business che dovrebbe ripagare gli investimenti.
Il titolo è salito del 15% circa nelle contrattazioni successive alla pubblicazione dei risultati.
3.4 Apple: trimestre record, futuro meno brillante
Apple ha chiuso il miglior trimestre di giugno della propria storia.
I ricavi sono saliti a 109,4 miliardi di dollari, con una crescita del 16%, mentre l’utile per azione ha raggiunto 2,02 dollari, ben oltre gli 1,89 stimati.
L’iPhone ha guidato il trimestre con 54,3 miliardi di ricavi, in aumento del 22%. Anche il Mac ha registrato il miglior trimestre di giugno di sempre, con una crescita del 29%.
Non tutto, però, ha convinto.
Il settore Servizi si è fermato a 30,7 miliardi, sotto le attese; l’iPad ha deluso e i ricavi nella regione Grande Cina sono risultati inferiori alle stime.
Una parte del margine lordo è stata inoltre sostenuta da rimborsi tariffari una tantum, che hanno migliorato temporaneamente sia la redditività sia l’utile per azione.
A pesare maggiormente sul titolo sono state però le previsioni fornite dal management per il trimestre in corso.
Apple prevede una crescita dei ricavi compresa tra il 9% e l’11%, inferiore al 12% atteso dagli analisti.
La Società ha indicato difficoltà nelle forniture, in particolare nei chip di memoria, e venti contrari legati ai cambi.
Nonostante il trimestre record, il titolo ha perso il 7% successivamente alla pubblicazione dei dati.
Ancora una volta, il mercato ha guardato meno allo specchietto retrovisore e più alla strada davanti: un ottimo presente non compensa automaticamente un futuro meno brillante.
Riassumendo in un giudizio le trimestrali delle principali Big Tech, il verdetto complessivo della settimana è molto coerente: la Borsa non premia più la spesa, ma il rendimento della spesa.
Microsoft è stata premiata per la crescita di Azure e per la riduzione delle previsioni dei capex.
Amazon ha convinto grazie all’accelerazione di AWS, nonostante l’aumento degli investimenti.
Meta è stata punita perché la spesa ha quasi azzerato la cassa.
Apple ha pagato prospettive più prudenti, pur avendo pubblicato numeri trimestrali molto solidi.
La domanda che Wall Street rivolge alle Big Tech è quindi cambiata.
Non è più: “Quanto state investendo nell’AI?”
È diventata: “Quanto rende ogni dollaro che state investendo?”
4. Chip: il sogno resta, l’euforia si sgonfia
La selettività non si è fermata alle grandi piattaforme tecnologiche.
Luglio è stato il peggior mese per l’indice dei semiconduttori dal 2008, nonostante il settore mantenga ancora un progresso vicino al 63% da inizio anno, come mostra l’ampiezza eccezionale del ribasso nel grafico che segue:
Chip: il peggior mese dal 2008 dopo una corsa eccezionale
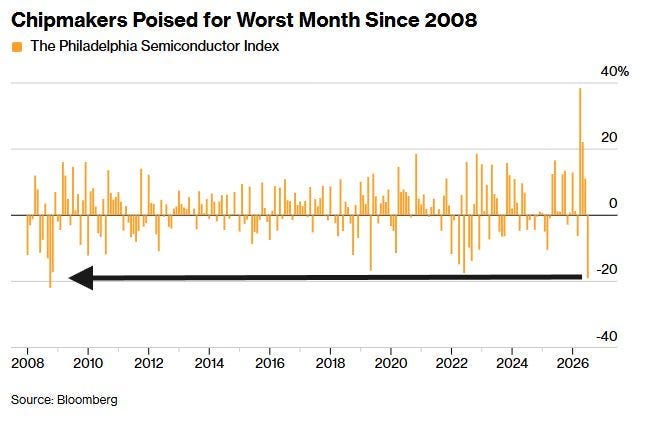 Il grafico mostra una correzione mensile vicina ai peggiori episodi degli ultimi 18 anni.
Ma il dato va letto nel contesto di un’ascesa straordinaria: prima del ribasso, molti titoli avevano infatti registrato rialzi difficilmente sostenibili nel breve periodo.
Non siamo necessariamente davanti alla fine del ciclo dell’intelligenza artificiale. Il movimento assomiglia maggiormente a una rotazione dopo una fase in cui troppe aspettative positive erano concentrate sugli stessi nomi.
Gli investitori al dettaglio hanno venduto circa 555 milioni di dollari di azioni in tre sedute, concentrandosi soprattutto su tecnologia, memorie e semiconduttori.
Gli afflussi verso gli ETF a più ampia copertura di mercato però rimasti positivi: il capitale non sembra quindi abbandonare il mercato, ma si sta spostando verso aree meno affollate.
La prudenza sul settore delle memorie è comprensibile.
La domanda di componenti avanzati per l’AI resta molto forte e gli utili di Samsung, SK Hynix e Micron potrebbero continuare a crescere rapidamente.
Ma questo rimane un business ciclico. Quando la domanda supera l’offerta, prezzi e margini aumentano. Quando i produttori ampliano la capacità e l’offerta raggiunge il mercato, i prezzi possono normalizzarsi molto velocemente.
L’intelligenza artificiale può rendere il ciclo più ampio e duraturo, ma non ha abolito la legge fondamentale dell’industria: margini eccezionali attirano nuova capacità produttiva.
Il paradosso è che, mentre le quotazioni dei chip correggono, le previsioni di spesa delle grandi piattaforme tecnologiche continuano a salire, come mostra la tabella che segue che riporta le stime di investimento di Google, Amazon, Meta, Microsoft e Oracle:
Il conto dell’AI: 770 miliardi nel 2026, mille miliardi nel 2027
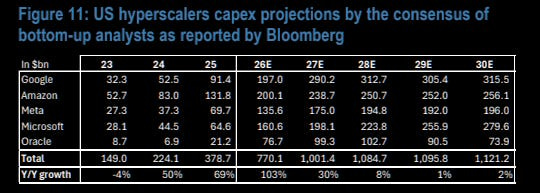
Il totale degli investimenti dovrebbe passare da circa 379 miliardi di dollari nel 2025 a 770 miliardi nel 2026, con una crescita superiore al 100%.
Nel 2027 la spesa potrebbe superare per la prima volta i 1.000 miliardi di dollari, per poi avvicinarsi a 1.100 miliardi negli anni successivi.
Sono cifre impressionanti, che spiegano la domanda di chip, energia, reti e data center.
Ma proprio l’enormità degli investimenti introduce una domanda, oramai ricorrente quanto inevitabile: quanta parte di questa capacità troverà applicazioni sufficientemente redditizie?
La vera sfida dei prossimi anni non sarà costruire data center, ma sarà riempirli di attività capaci di produrre ritorni superiori al costo del capitale.
Per chi investe nei fornitori dell’AI, quindi, la questione non è se la domanda crescerà; è capire quanto di quella crescita sia già incorporato nelle quotazioni.
Come abbiamo più volte evidenziato, una grande azienda può continuare a crescere e rivelarsi comunque un investimento deludente, se il prezzo pagato anticipa già un futuro quasi perfetto.
5. Il grafico della settimana: l’Europa entra nell’inverno senza cuscinetto
Mentre Wall Street discute di chip e intelligenza artificiale, l’Europa deve tornare a osservare un rischio molto più tradizionale: l’energia.
Secondo le indicazioni riportate da Goldman Sachs, le riserve di gas dell’Europa nord-occidentale restano inferiori sia al livello del 2025 sia alla media degli ultimi 5 anni.
Il grafico che segue mostra chiaramente questa tendenza:
Gas europeo: il cuscinetto resta sottile
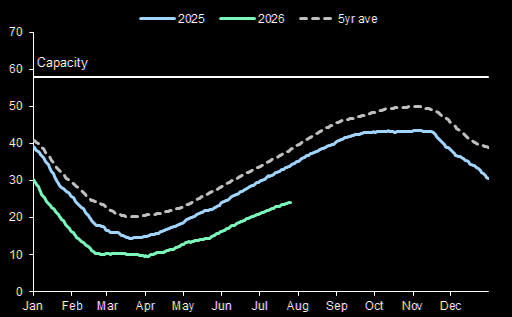
Nel 2026 le riserve di gas europee (linea verde) restano nettamente inferiori sia ai livelli del 2025 (linea azzurra) sia alla media degli ultimi cinque anni (linea tratteggiata).
Dopo il minimo primaverile, le scorte stanno risalendo, ma il divario resta ampio: la stagione del riscaldamento inizierà l'1 novembre e il tempo disponibile per ricostituire le scorte si sta riducendo.
Le stime indicano che, entro marzo 2027, le riserve potrebbero scendere intorno al 28%. Sarebbe un livello probabilmente sufficiente per affrontare un inverno normale, ma con pochissimo margine di errore in caso di temperature particolarmente rigide o nuove interruzioni delle forniture.
Il tema non riguarda soltanto le bollette.
Un aumento del gas inciderebbe sui costi delle imprese, sull’inflazione e sulle future decisioni della BCE.
Anche qui ritorna il filo conduttore della settimana: quando il margine di sicurezza si riduce, eventi ordinari possono produrre conseguenze straordinarie.
6. Calendario settimanale: meno Big Tech, più dati reali
La settimana appena iniziata è ricca di trimestrali, ma con un peso inferiore delle grandi piattaforme tecnologiche.
Tra i nomi più osservati figurano Palantir, AMD, Pfizer, Caterpillar, Shopify, Uber, ConocoPhillips e Airbnb.
Sul fronte macroeconomico, l’attenzione sarà rivolta agli indici ISM e, soprattutto, al rapporto sul mercato del lavoro americano, in calendario venerdì prossimo.
Il VIX – l’indice che misura la volatilità attesa a Wall Street – ha chiuso venerdì scorso intorno a 16, un livello ancora moderato.
La brusca correzione dei semiconduttori ha però iniziato a lasciare tracce anche sugli indici più ampi. È un segnale da non sottovalutare: quando i titoli più grandi e affollati iniziano a muoversi con violenza, anche un mercato apparentemente tranquillo può cambiare tono molto rapidamente.
Conclusioni
Questa settimana i mercati hanno smesso di fare il tifo per le promesse e hanno cominciato a fare i conti in tasca a chi le fa.
Meno standing ovation per chi annuncia miliardi, più applausi per chi li trasforma in cassa.
Situational Awareness ce lo ha ricordato nel modo più brutale: si può avere ragione sull'AI e finire comunque al tappeto, se a portarti giù ci pensa la leva prima ancora che il mercato.
Microsoft e Amazon sono uscite dal ring con il sorriso.
Meta e Apple, pur solide, hanno incassato colpi che i buoni numeri da soli non bastavano a parare.
Come diceva Mike Tyson: “Tutti hanno un piano finché non prendono un pugno in faccia.”
Nei mercati quel pugno arriva sempre da dove meno te lo aspetti: un rialzo dei tassi, una trimestrale sotto attese, una margin call nel cuore della notte.
E la differenza, alla fine, non la fa chi incassa meglio nei round facili, ma chi resta in piedi quando il vento cambia.
Arrivederci alla prossima newsletter!
Filippo Pasini e Roberto Russo
Le informazioni e le opinioni espresse in questo documento sono prodotte da Filippo Pasini e Roberto Russo al momento della pubblicazione e sono suscettibili di modifiche in ogni momento successivo alla stessa.
Il presente documento è stato redatto unicamente a scopo informativo e non rappresenta pertanto né un’offerta né un invito, da parte o per conto di Filippo Pasini, Roberto Russo o della società “Il Valore Conta S.r.l.”, ad acquistare o vendere un determinato titolo o strumenti finanziari collegati o a porre in essere eventuali strategie di trading in un determinato ordinamento giuridico.