
Riassunto settimanale del 27/7/2026
Ci sono settimane in cui i mercati parlano di sogni e settimane in cui, molto più prosaicamente, tornano a fare i conti con la realtà.
La settimana appena trascorsa appartiene decisamente alla seconda categoria.
Un colosso della tecnologia ha annunciato l'utile più alto della propria storia e, nello stesso trimestre, ha visto uscire più denaro di quanto ne sia entrato. E i titoli di Stato a 30 anni rendono cifre che non si vedevano da prima della grande crisi finanziaria.
Nessuno di questi fatti, preso da solo, è un campanello d'allarme. Insieme, però, segnalano un cambio di clima: il denaro è tornato a costare.
E quando il denaro costa, ogni promessa deve mostrare i propri numeri.
Vediamo insieme che cosa è accaduto e, soprattutto, che cosa conviene tenere d'occhio.
1. Agosto non va in vacanza
Agosto ha la reputazione di mese tranquillo.
In realtà è il mese in cui i mercati diventano più leggeri, e quindi più fragili: infatti, con meno scambi, bastano pochi ordini per muovere i prezzi molto più del normale. Non è la stagionalità, da sola, a decidere la direzione delle Borse.
Tuttavia, questo agosto arriva in un contesto già delicato: tassi a lungo termine molto elevati, valute instabili, Banche Centrali difficili da interpretare e settore azionario reduce da anni di rialzi.
Più che prevedere una correzione, conviene tenere d'occhio, in particolare, quattro segnali.
Il primo segnale arriva dal mercato obbligazionario, ed è il più concreto di tutti.
Prestare soldi allo Stato per 30 anni è tornato a rendere come non capitava da quasi un ventennio, come evidenziato nel grafico che segue:
Il 5% non è più un’eccezione
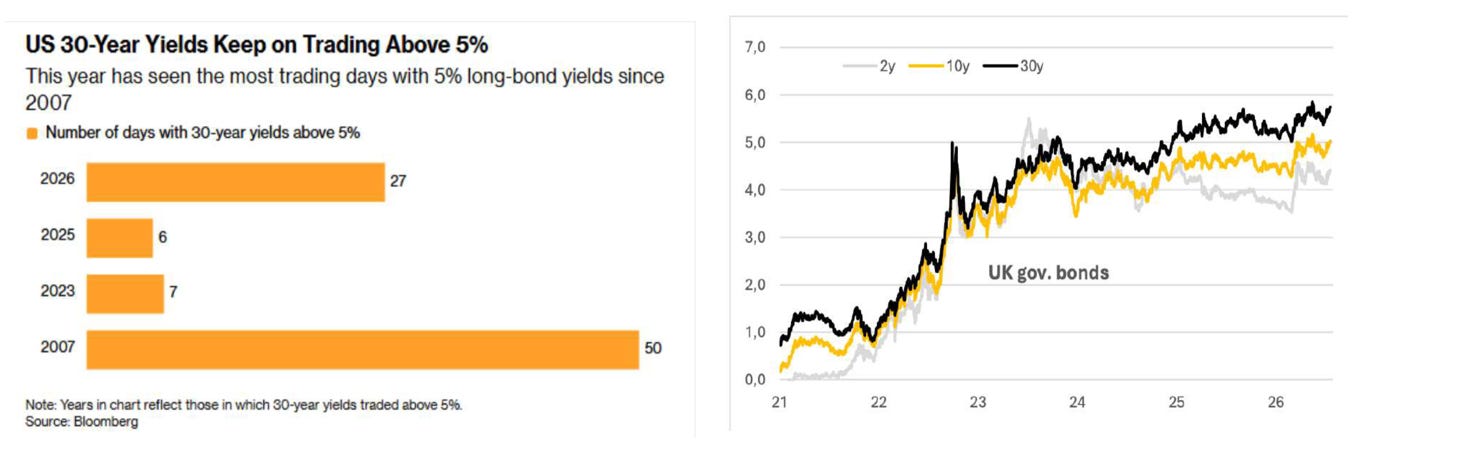
Nel 2026, il Treasury USA a 30 anni ha già chiuso 27 sedute sopra il 5%: mai così tante dal 2007.
Nel Regno Unito il quadro è ancora più netto, con il titolo trentennale (linea nera) che si avvicina al 6%.
Il messaggio è semplice: finanziare il debito lungo è tornato costoso.
Chi presta denaro per 30 anni vuole essere pagato bene, perché in un trentennio possono succedere molte cose: inflazione, deficit pubblici fuori controllo, sorprese di ogni genere.
E il petrolio che risale, spinto dalle nuove tensioni in Medio Oriente, non aiuta: energia più cara significa più inflazione e più inflazione significa meno spazio per abbassare i tassi.
Il secondo segnale viene dal Giappone e va spiegato con calma, perché è il più insidioso.
Da anni la valuta giapponese si indebolisce, con effetti a doppio taglio: energia e materie prime costano più care, ma le esportazioni vanno bene e il Paese è diventato conveniente per i turisti, tornati sopra i 3 milioni di arrivi al mese.
Il grafico che segue racconta bene questa doppia faccia: l’arrivo dei turisti è salito ai massimi, ma il commercio estero continua a mostrare un equilibrio fragile.
Giappone: turisti in volo, commercio ancora in affanno
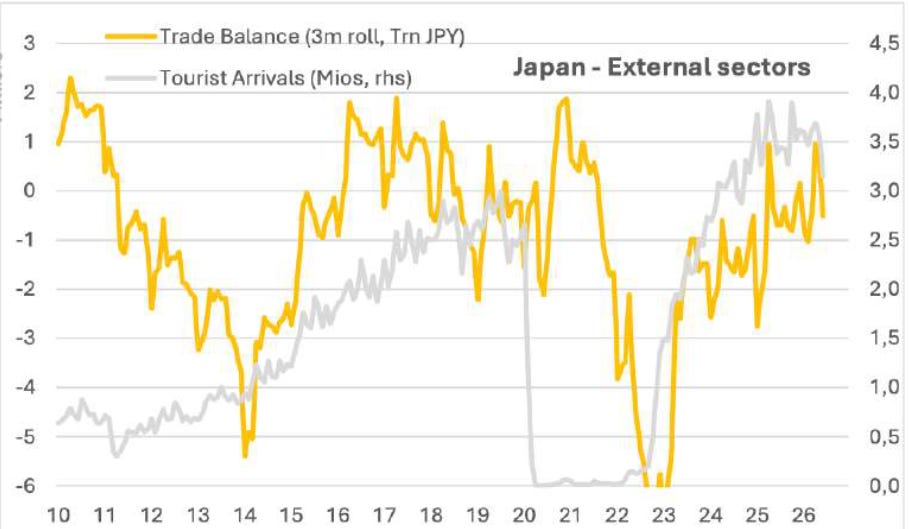
La linea grigia rappresenta i turisti, ormai oltre i livelli pre-pandemia. La linea gialla è la bilancia commerciale, cioè la differenza tra ciò che il Paese vende e ciò che compra all'estero: continua a oscillare tra avanzo e deficit.
In sintesi, il turismo aiuta, ma non basta a coprire il conto delle importazioni.
Fin qui, però, è una questione soprattutto giapponese.
Il punto che riguarda anche noi è un altro, e sta nel cambio. Dal 2021 il rapporto tra dollaro e yen racconta qualcosa di più di un semplice indebolimento della valuta giapponese: racconta un cambio di regime, con il dollaro tornato stabilmente sui livelli più alti degli ultimi decenni.
Il grafico che segue mostra chiaramente questo fenomeno:
Yen sotto pressione: il dollaro torna sui massimi
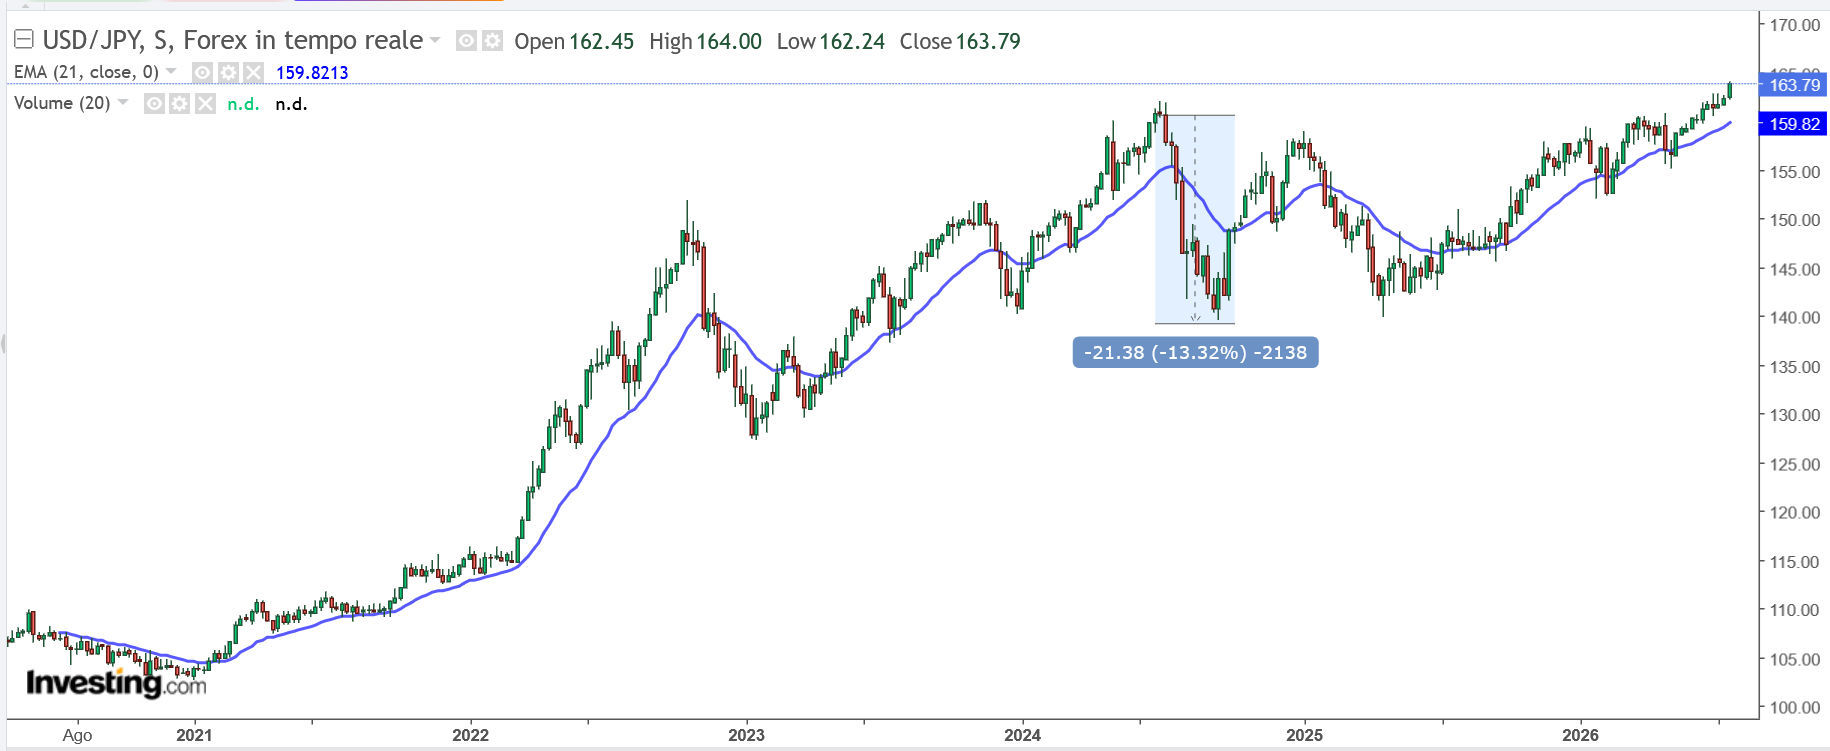
Dal 2021, il dollaro è passato da poco più di 100 yen a oltre 163: un indebolimento enorme della valuta giapponese.
Nel mezzo, una sola vera interruzione: la correzione del 2024, circa il 13% in poche settimane.
Quella data va tenuta a mente, perché è avvenuta proprio ad agosto.
Per anni, gli investitori di tutto il mondo hanno preso a prestito denaro in Giappone, dove costava quasi nulla, per investirlo altrove a rendimenti più alti. Un meccanismo redditizio, ma con una condizione: che lo yen resti debole.
Quando nell'agosto 2024 lo yen si è rafforzato all'improvviso, quel prestito è diventato più costoso da restituire.
Migliaia di operatori hanno dovuto chiudere le posizioni in fretta, vendendo azioni in tutto il mondo per rimborsarlo.
In pochi giorni la Borsa di Tokyo perse oltre il 12%, e l'onda arrivò fino a Wall Street e all'Europa. È dunque questo il vero motivo per cui una riunione della Bank of Japan interessa anche a chi non ha un solo titolo giapponese in portafoglio.
Il terzo segnale riguarda il settore che ha guidato le Borse europee negli ultimi anni: le banche.
I conti restano buoni, ma qualcosa è cambiato nella reazione del mercato: alcune trimestrali positive sono state accolte con freddezza.
Il grafico seguente aiuta a capire il cambio di atteggiamento: le banche europee restano lontane dagli eccessi del passato, ma il mercato non le tratta più come un’occasione a sconto.
Banche europee: il risveglio c’è, l’euforia no
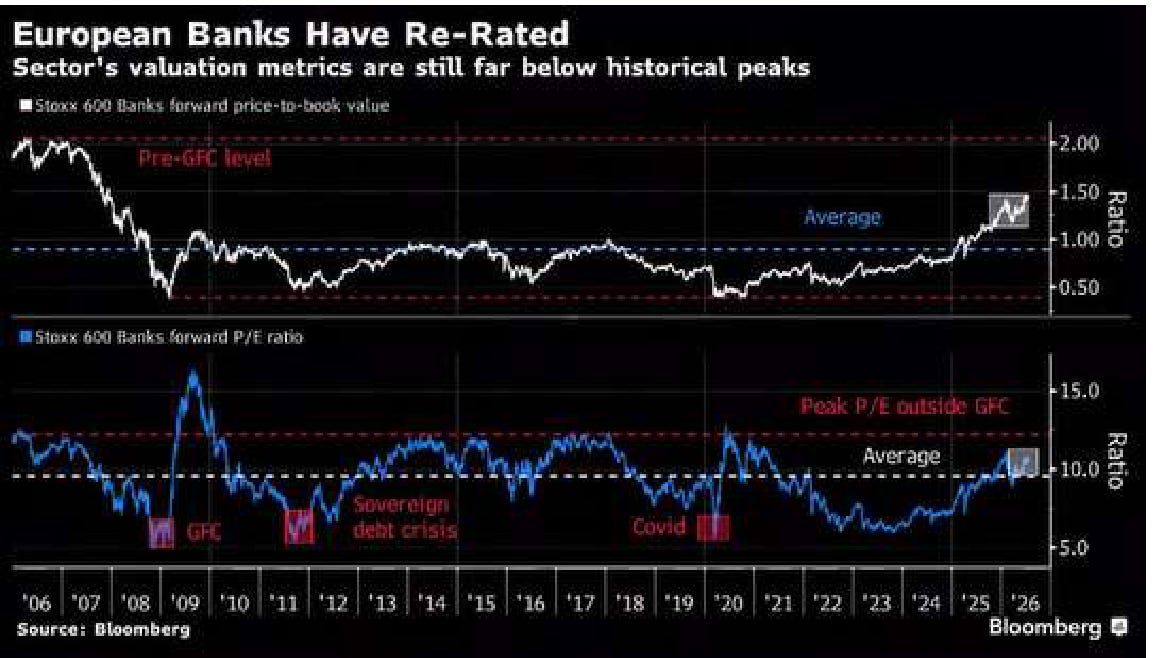
I due riquadri misurano quanto il mercato è disposto a pagare le banche europee, rispetto al loro patrimonio e ai loro utili.
In entrambi i casi le valutazioni sono risalite sopra la media storica, pur restando molto lontane dai livelli precedenti alla crisi del 2008.
Il settore, quindi, non è in euforia. Ma ha smesso di essere regalato e questo cambia le regole del gioco: quando i prezzi salgono, il mercato pretende risultati sempre migliori.
Un buon trimestre che non muove il titolo non è un dettaglio tecnico. È il segnale che le aspettative sono diventate più esigenti.
Infine, il quarto segnale è quello che spiega tutti gli altri, ed è anche il più sottovalutato.
Per capirlo, nella tabella che segue è raffigurato il CME FedWatch, uno strumento che non formula previsioni autonome, ma analizza i prezzi dei contratti future sui Fed Funds, cioè i contratti con cui gli operatori scommettono sul livello futuro del tasso ufficiale della Federal Reserve.
Da questi prezzi ricava le probabilità attribuite dal mercato ai diversi scenari di politica monetaria: in pratica, ci mostra dove gli investitori stanno mettendo i propri soldi:
Fed, il mercato ha smesso di aspettare i tagli
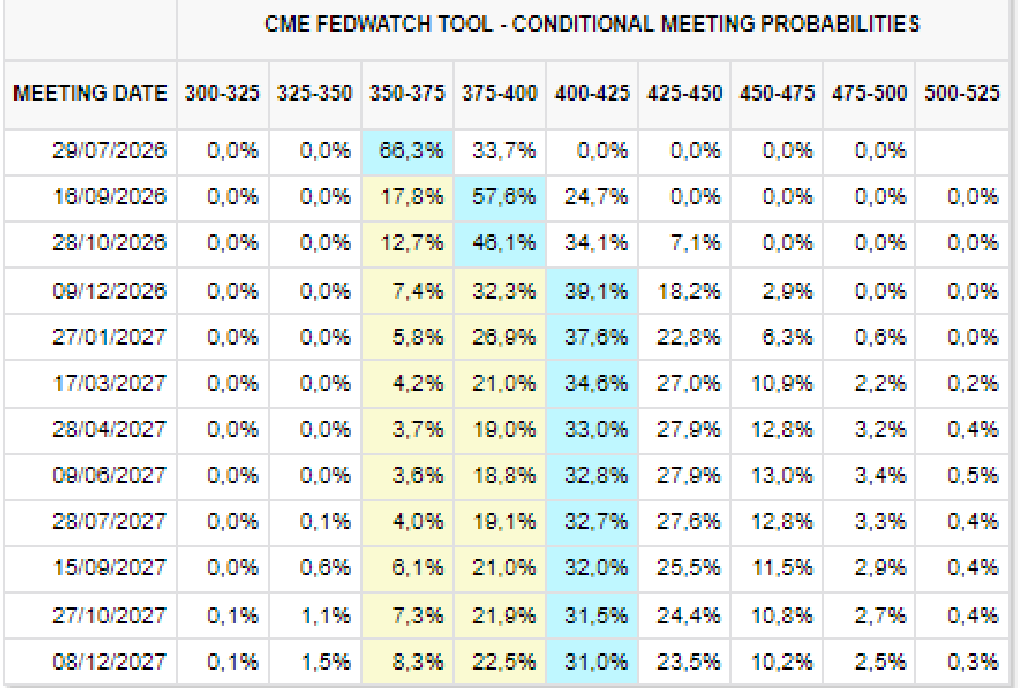
Ogni riga è una riunione, ogni colonna un possibile livello dei tassi e le percentuali indicano quanto il mercato ritiene probabile ciascuno scenario.
Per la riunione di fine luglio, l'ipotesi più probabile (66,3%) è che i tassi restino fermi al 3,50-3,75%.
Il dato interessante è il resto: il 33,7% non punta su un taglio, ma su un rialzo. E le caselle dei livelli più bassi sono a zero.
Andando avanti, il quadro si sposta ancora: a settembre lo scenario con la probabilità più alta (57,6%) diventa già un aumento e a dicembre la fascia più votata è il 4,00-4,25%.
Tradotto in parole semplici: il mercato non si aspetta più tagli. Comincia a temere il contrario.
Ed è qui che il cerchio si chiude.
Se il denaro non costerà meno, ma potenzialmente di più, allora il 5% sui titoli trentennali non è un'anomalia da spiegare: è la conseguenza logica. Come lo è la freddezza verso i titoli azionari già saliti molto.
In conclusione, agosto non è per forza un mese negativo; ma scambi sottili, tassi elevati, valute nervose e Banche Centrali imprevedibili sono quattro ingredienti che, messi insieme, amplificano ogni sorpresa.
Per l'investitore la lezione è non dare nulla per scontato, perché quando la liquidità si assottiglia e le attese sono alte, tornano a contare i tre princìpi di sempre: disciplina, diversificazione e margine di sicurezza.
2. Il "TACO" messo in formula
Nel gergo dei mercati è nato un acronimo che sta diventando sempre più popolare: TACO, ovvero "Trump Always Chickens Out" che, tradotto, vuol dire: "Trump si tira sempre indietro".
Un modo colorito, e non sempre affidabile, per provare a prevedere le prossime mosse del Presidente americano, oggi impegnato in un confronto con l’Iran che pochi analisti considerano gestibile senza costi elevati.
Alcuni analisti hanno provato a dare una base quantitativa a questo fenomeno, partendo da un presupposto noto a chiunque segua i mercati: la sensibilità di Trump alle oscillazioni dei listini.
Il lavoro è firmato da Signum Global Advisors, società di consulenza sul rischio geopolitico fondata nel 2018 da Charles Myers, ex Vice Presidente della banca d'investimento Evercore.
Il modello si basa su 4 variabili:
- il prezzo del petrolio Brent;
- il rendimento del Treasury americano a 10 anni;
- il numero di transiti navali nello Stretto di Hormuz;
- l'andamento dell'indice S&P500.
A ciascuna variabile è stato assegnato un peso, prendendo come punto di partenza temporale l'inizio di marzo 2026, subito dopo il primo attacco congiunto di Stati Uniti e Israele contro l'Iran.
Da lì gli analisti hanno ricostruito i passaggi chiave dei mesi successivi:
- l'apertura ai negoziati per un cessate il fuoco;
- l'accettazione della tregua;
- la successiva scelta di concentrarsi su un memorandum d'intesa.
Il risultato del modello è un numero: in termini statistici, servirebbe uno scostamento compreso tra 2,3 e 3,4 deviazioni standard (in media 2,9) rispetto alla situazione di partenza perché Trump cambi effettivamente rotta.
Tradotto in parole semplici, la deviazione standard misura quanto un dato si allontana dalla propria media storica: più il numero è alto, più la situazione è anomala.
Secondo questa lettura, quindi, il Presidente arretra solo quando le condizioni di mercato diventano statisticamente eccezionali.
Per visualizzare il concetto, osserviamo il grafico seguente, che ricostruisce l'andamento dell'indice dall'inizio del conflitto:
Hormuz: la diplomazia a fisarmonica di Trump
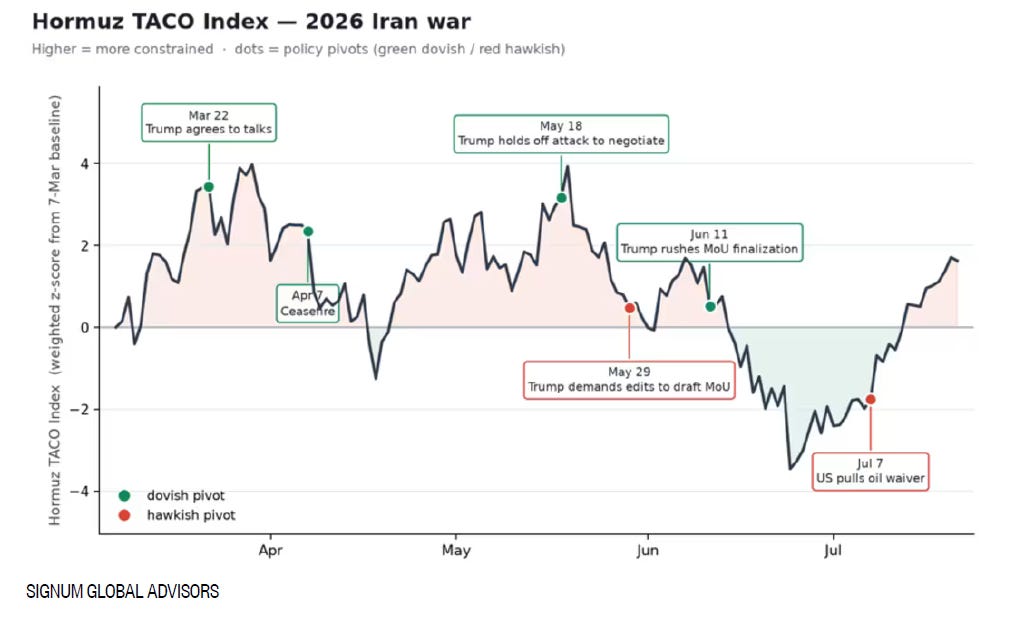
L'indice non misura le parole della Casa Bianca, ma la pressione che i mercati esercitano su di essa: sale quando petrolio, tassi, Borsa e traffico navale rendono la linea dura più costosa; scende quando le stesse variabili lasciano al Presidente maggiore libertà di manovra.
I pallini verdi segnalano le svolte concilianti – l'apertura ai colloqui del 22 marzo, il cessate il fuoco di aprile, la sospensione dell'attacco del 18 maggio – e arrivano tutte in corrispondenza dei picchi.
I pallini rossi, cioè gli irrigidimenti, compaiono invece nelle fasi di indice basso.
Il messaggio è chiaro: tra minacce, tregue e concessioni, la politica americana su Hormuz è rimasta estremamente volatile e, soprattutto, fortemente condizionata dai prezzi.
Applicando il modello alla situazione attuale, gli analisti concludono che il momento del "TACO" non è ancora arrivato, ma si sta avvicinando rapidamente.
Estrapolando linearmente i dati, la finestra stimata per il prossimo possibile pivot è ravvicinata: non prima di fine luglio, ma comunque nel giro di pochi giorni, salvo un miglioramento del quadro generale che al momento appare poco probabile.
Nel frattempo, il petrolio ha toccato il massimo delle ultime sei settimane, mentre i future sugli indici azionari americani hanno mostrato un andamento leggermente negativo: esattamente il tipo di combinazione che, nella logica del modello, precede la svolta.
Qui, però, conviene fermarsi un attimo.
Il TACO Index è un esercizio brillante, ma è costruito su quattro o cinque episodi in appena quattro mesi.
Ancora troppo poco per fissare una regola sul comportamento di un essere umano. Ed è una tentazione che l'investitore conosce bene: mettere un numero accanto a un'incertezza non la elimina, la traveste.
Nessun modello ci dirà quando Trump farà il prossimo passo indietro. Ma una cosa la sappiamo: buona parte del prezzo del petrolio dipende oggi da decisioni che possono cambiare in poche ore.
E quando il valore di un investimento poggia su basi così mobili, la difesa non è la previsione. È il margine di sicurezza.
3. Alphabet: utili da record, cassa in rosso
Nel secondo trimestre del 2026, Alphabet – la società che controlla Google – ha realizzato il profitto più alto della sua storia e, per la prima volta da quando esistono i dati, ha bruciato cassa.
Sembra una contraddizione. In realtà è il modo più semplice per capire quanto costi, oggi, la corsa all’intelligenza artificiale.
Partiamo dal dato che ha sorpreso il mercato: il free cash flow – ovvero il denaro che resta davvero in azienda dopo aver pagato tutto, investimenti compresi – è finito sotto zero.
In parole semplici, funziona come lo stipendio che ti rimane in tasca dopo l’affitto e la ristrutturazione di casa: puoi guadagnare benissimo e trovarti comunque con il conto in rosso.
Il grafico che segue rende immediata la portata del cambiamento: dopo anni di flussi di cassa positivi, Alphabet è passata per la prima volta in territorio negativo:
Google: l’AI presenta il conto alla cassa
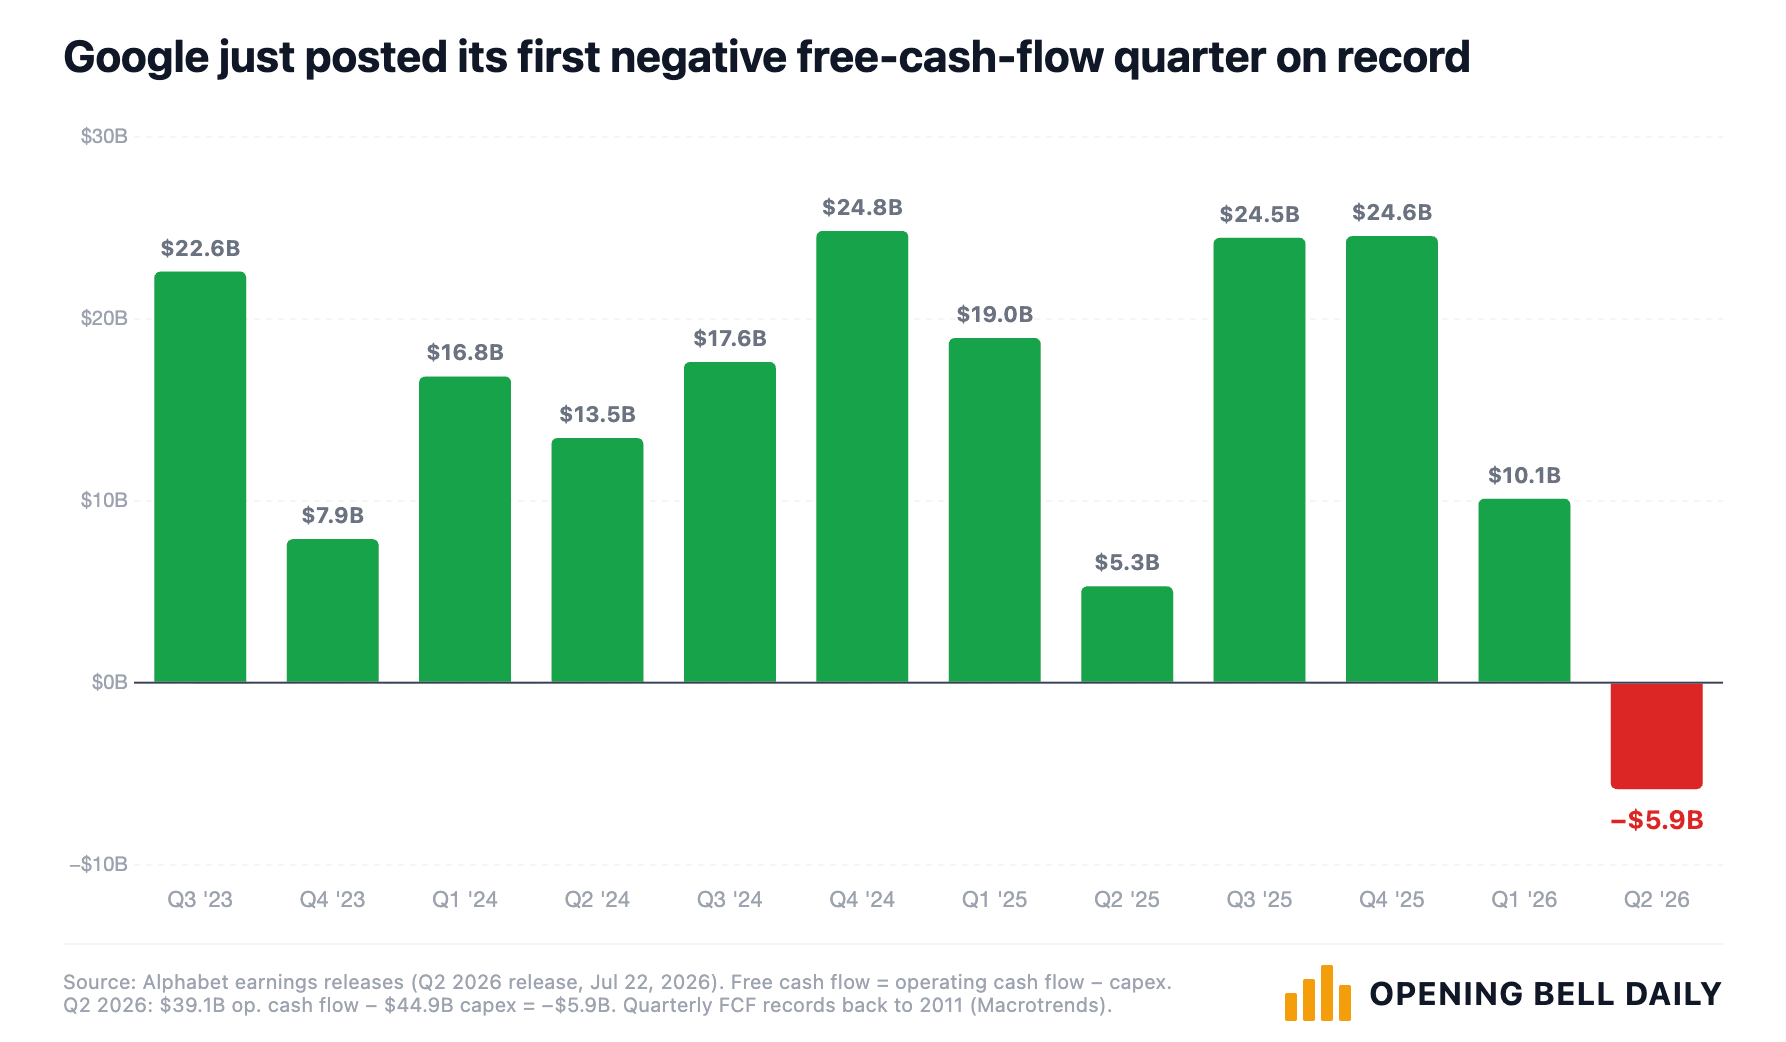
Nel secondo trimestre 2026 il saldo scende a -5,9 miliardi di dollari, dopo anni sempre in territorio positivo. La colonna rossa, in un grafico fatto di barre verdi, racconta tutto da sola.
La causa è immediata: Alphabet ha investito quasi 45 miliardi in tre mesi, più di quanti ne abbia prodotti la sua stessa attività. In un anno la spesa per server e impianti è raddoppiata.
Per un'azienda che per vent'anni ha generato liquidità con la regolarità di un metronomo, è un cambio di natura.
E se il denaro non basta più, deve arrivare da fuori.
In pochi mesi, il Gruppo ha raccolto circa 50 miliardi emettendo nuove azioni, altri 20 miliardi tramite obbligazioni e ha raddoppiato il debito a lungo termine, portandolo vicino ai 100 miliardi di dollari.
In pratica, il gigante di internet ha iniziato a finanziarsi come una società di servizi pubblici: infatti, chi costruisce autostrade o centrali elettriche fa esattamente così, perché deve pagare oggi opere che renderanno tra molti anni.
Detto questo, i conti operativi restano eccellenti, come raffigurato nel grafico che segue:
Alphabet: ricavi da record, il titolo raddoppia
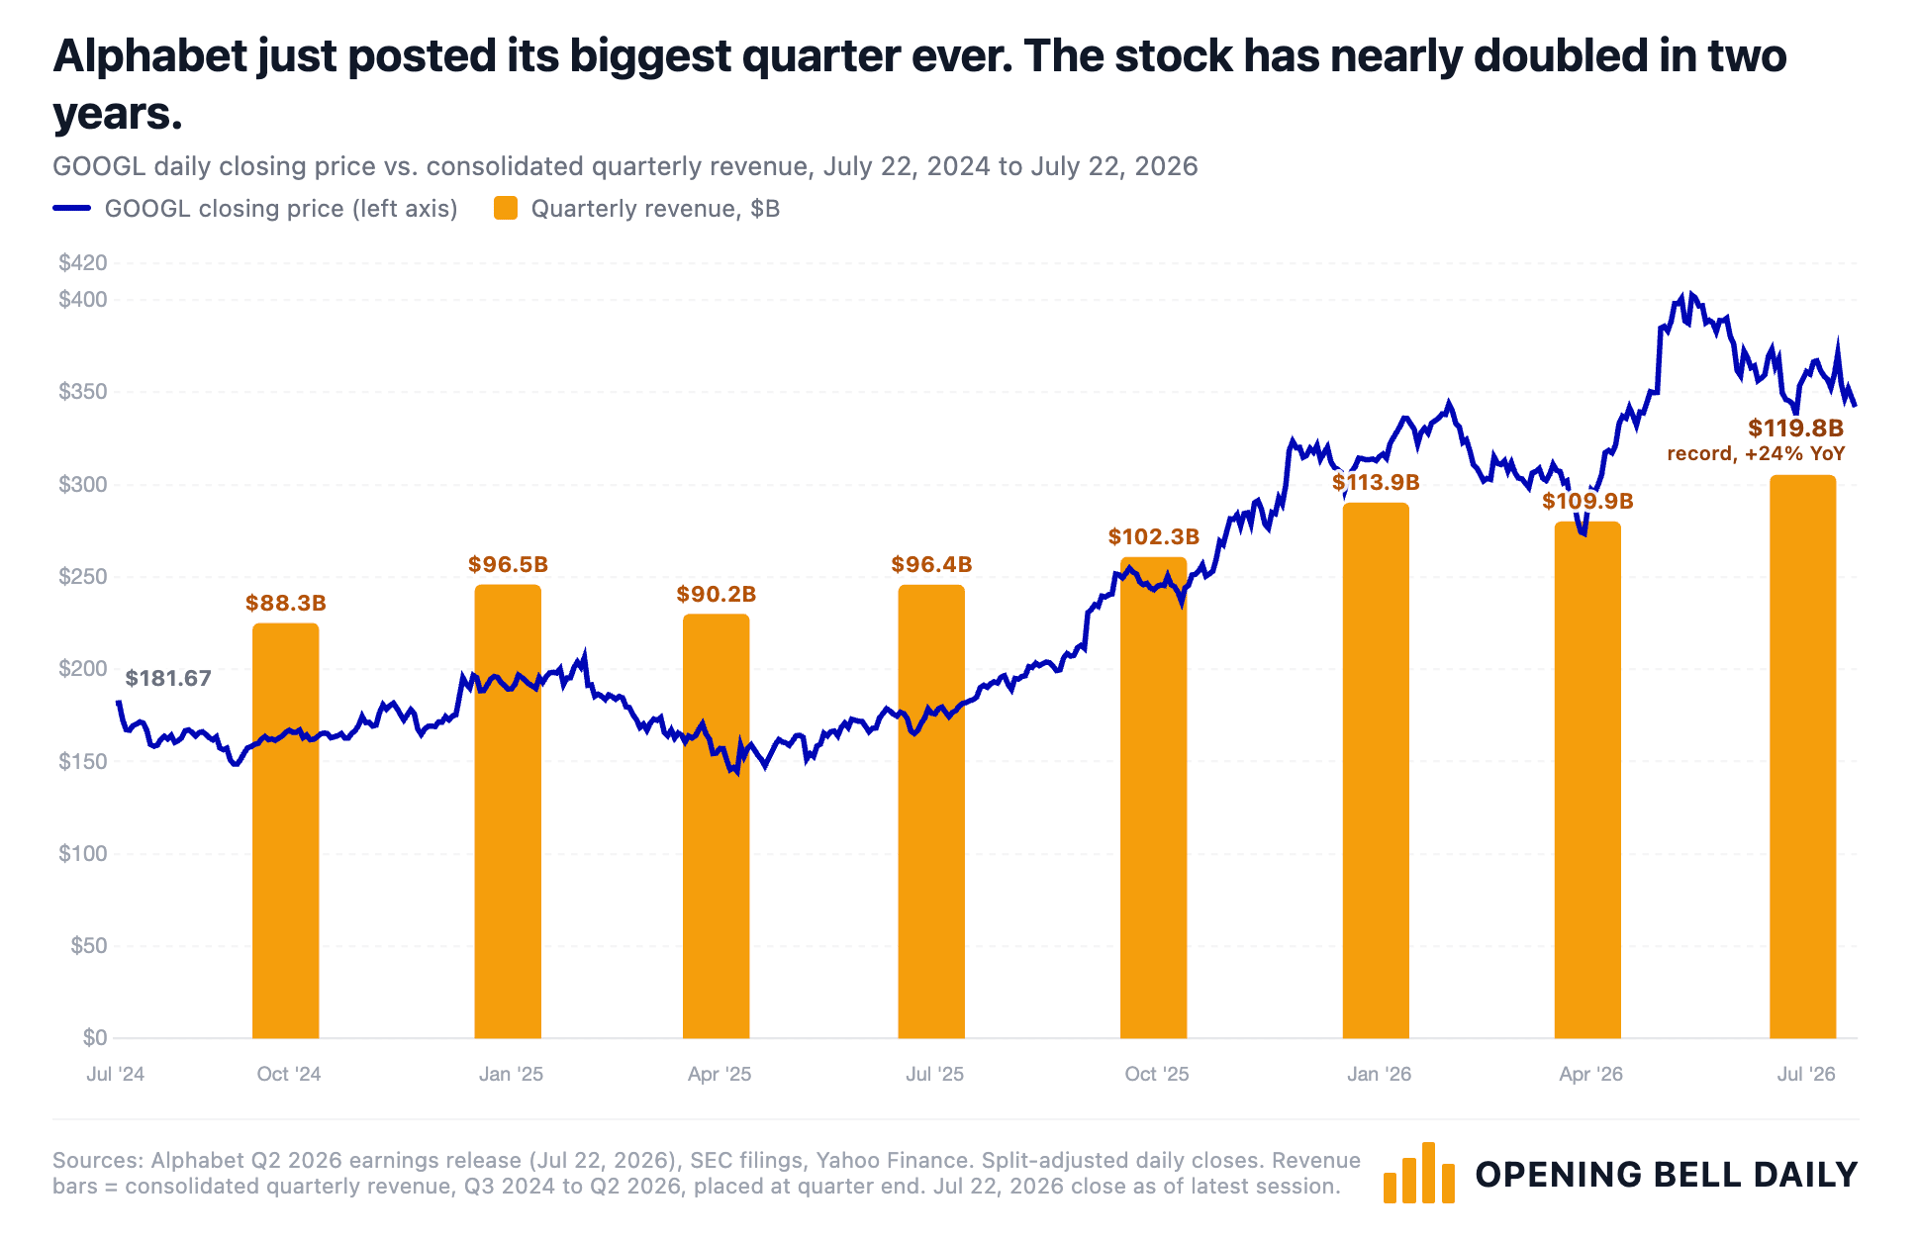
Le barre mostrano i ricavi trimestrali al massimo storico di 119,8 miliardi di dollari, in crescita del 24% in un anno. La linea blu raffigura l'andamento del titolo, che nello stesso periodo ha quasi raddoppiato il proprio valore.
Il messaggio è chiaro: la corsa in Borsa è stata accompagnata da risultati reali.
A tirare la volata è stato Google Cloud, la divisione che affitta potenza di calcolo alle aziende, cresciuta dell'82%.
Solo la ricerca, il cuore storico del Gruppo, si è fermata poco sotto le attese.
E l'utile? 112,1 miliardi di dollari, il più alto mai realizzato da Alphabet.
Qui però arriva la parte più curiosa della storia: circa 77 di quei 112 miliardi non arrivano dal lavoro di Google. Sono rivalutazioni contabili delle quote possedute in Anthropic e SpaceX, cioè aumenti di valore sulla carta, non soldi incassati.
Al netto di queste rivalutazioni, il profitto "vero" del trimestre scende intorno ai 35 miliardi.
Resta una cifra straordinaria, ma è una cifra molto diversa. Ed è esattamente il tipo di distinzione che un investitore attento non può permettersi di ignorare.
E il mercato, infatti, lo ha notato: il titolo è scivolato subito dopo i risultati.
Anche sotto il profilo dell'analisi tecnica – a supporto della lettura fondamentale – il quadro appare coerente, come evidenziato nel grafico che segue:
Alphabet: la corsa rallenta, ma il trend non si spezza
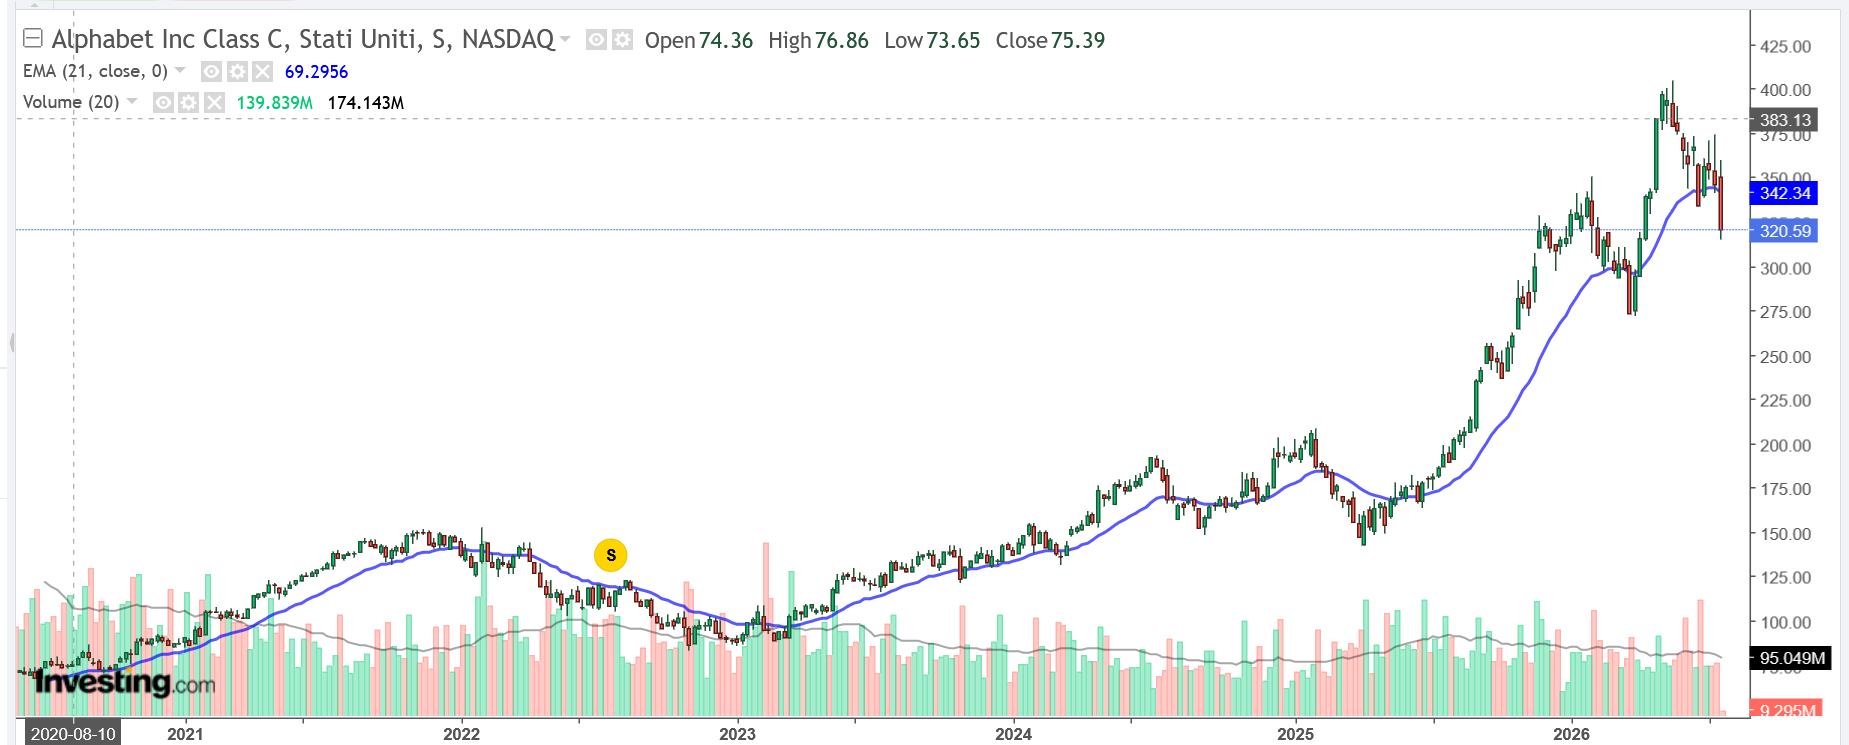
Dopo il forte rialzo iniziato nel 2023 e il superamento di quota 400 nel 2026, è arrivata una correzione decisa.
Le quotazioni restano però sopra la media degli ultimi mesi (linea blu), mentre intorno ai 320 dollari si trova il livello dove, in passato, i compratori sono tornati a farsi vedere.
La volatilità è aumentata, la direzione di fondo no.
Che cosa portarsi a casa allora da questo trimestre?
Che Wall Street, per ora, è disposta a tollerare una cassa negativa finché tutto il resto funziona.
È una scommessa legittima, ma resta una scommessa, perché utile e denaro non sono la stessa cosa.
E, come dimostra Alphabet, si può essere l'azienda più redditizia del mondo sulla carta e, nello stesso trimestre, avere più soldi in uscita che in entrata.
Il numero da tenere d'occhio, nei prossimi mesi, non sarà quindi l'utile. Saranno quante azioni e quanto debito Alphabet dovrà ancora emettere per sostenere i propri piani di spesa.
Perché l'intelligenza artificiale può cambiare il mondo. Ma prima o poi deve anche ripagare il conto.
4. Il calendario della settimana: cinque giorni senza respiro
La settimana che si apre lunedì 27 luglio è di quelle che si affrontano con il calendario in mano.
Da un lato le trimestrali, con la quasi totalità dei giganti americani in fila per aprire i propri conti. Dall'altro le Banche Centrali: si riuniscono sia la Federal Reserve (29 luglio) sia la Bank of Japan (31 luglio).
Per comprendere meglio il calendario dei risultati è utile osservare la tabella seguente, che evidenzia una forte concentrazione di trimestrali nei settori tecnologia, pagamenti digitali e consumi:
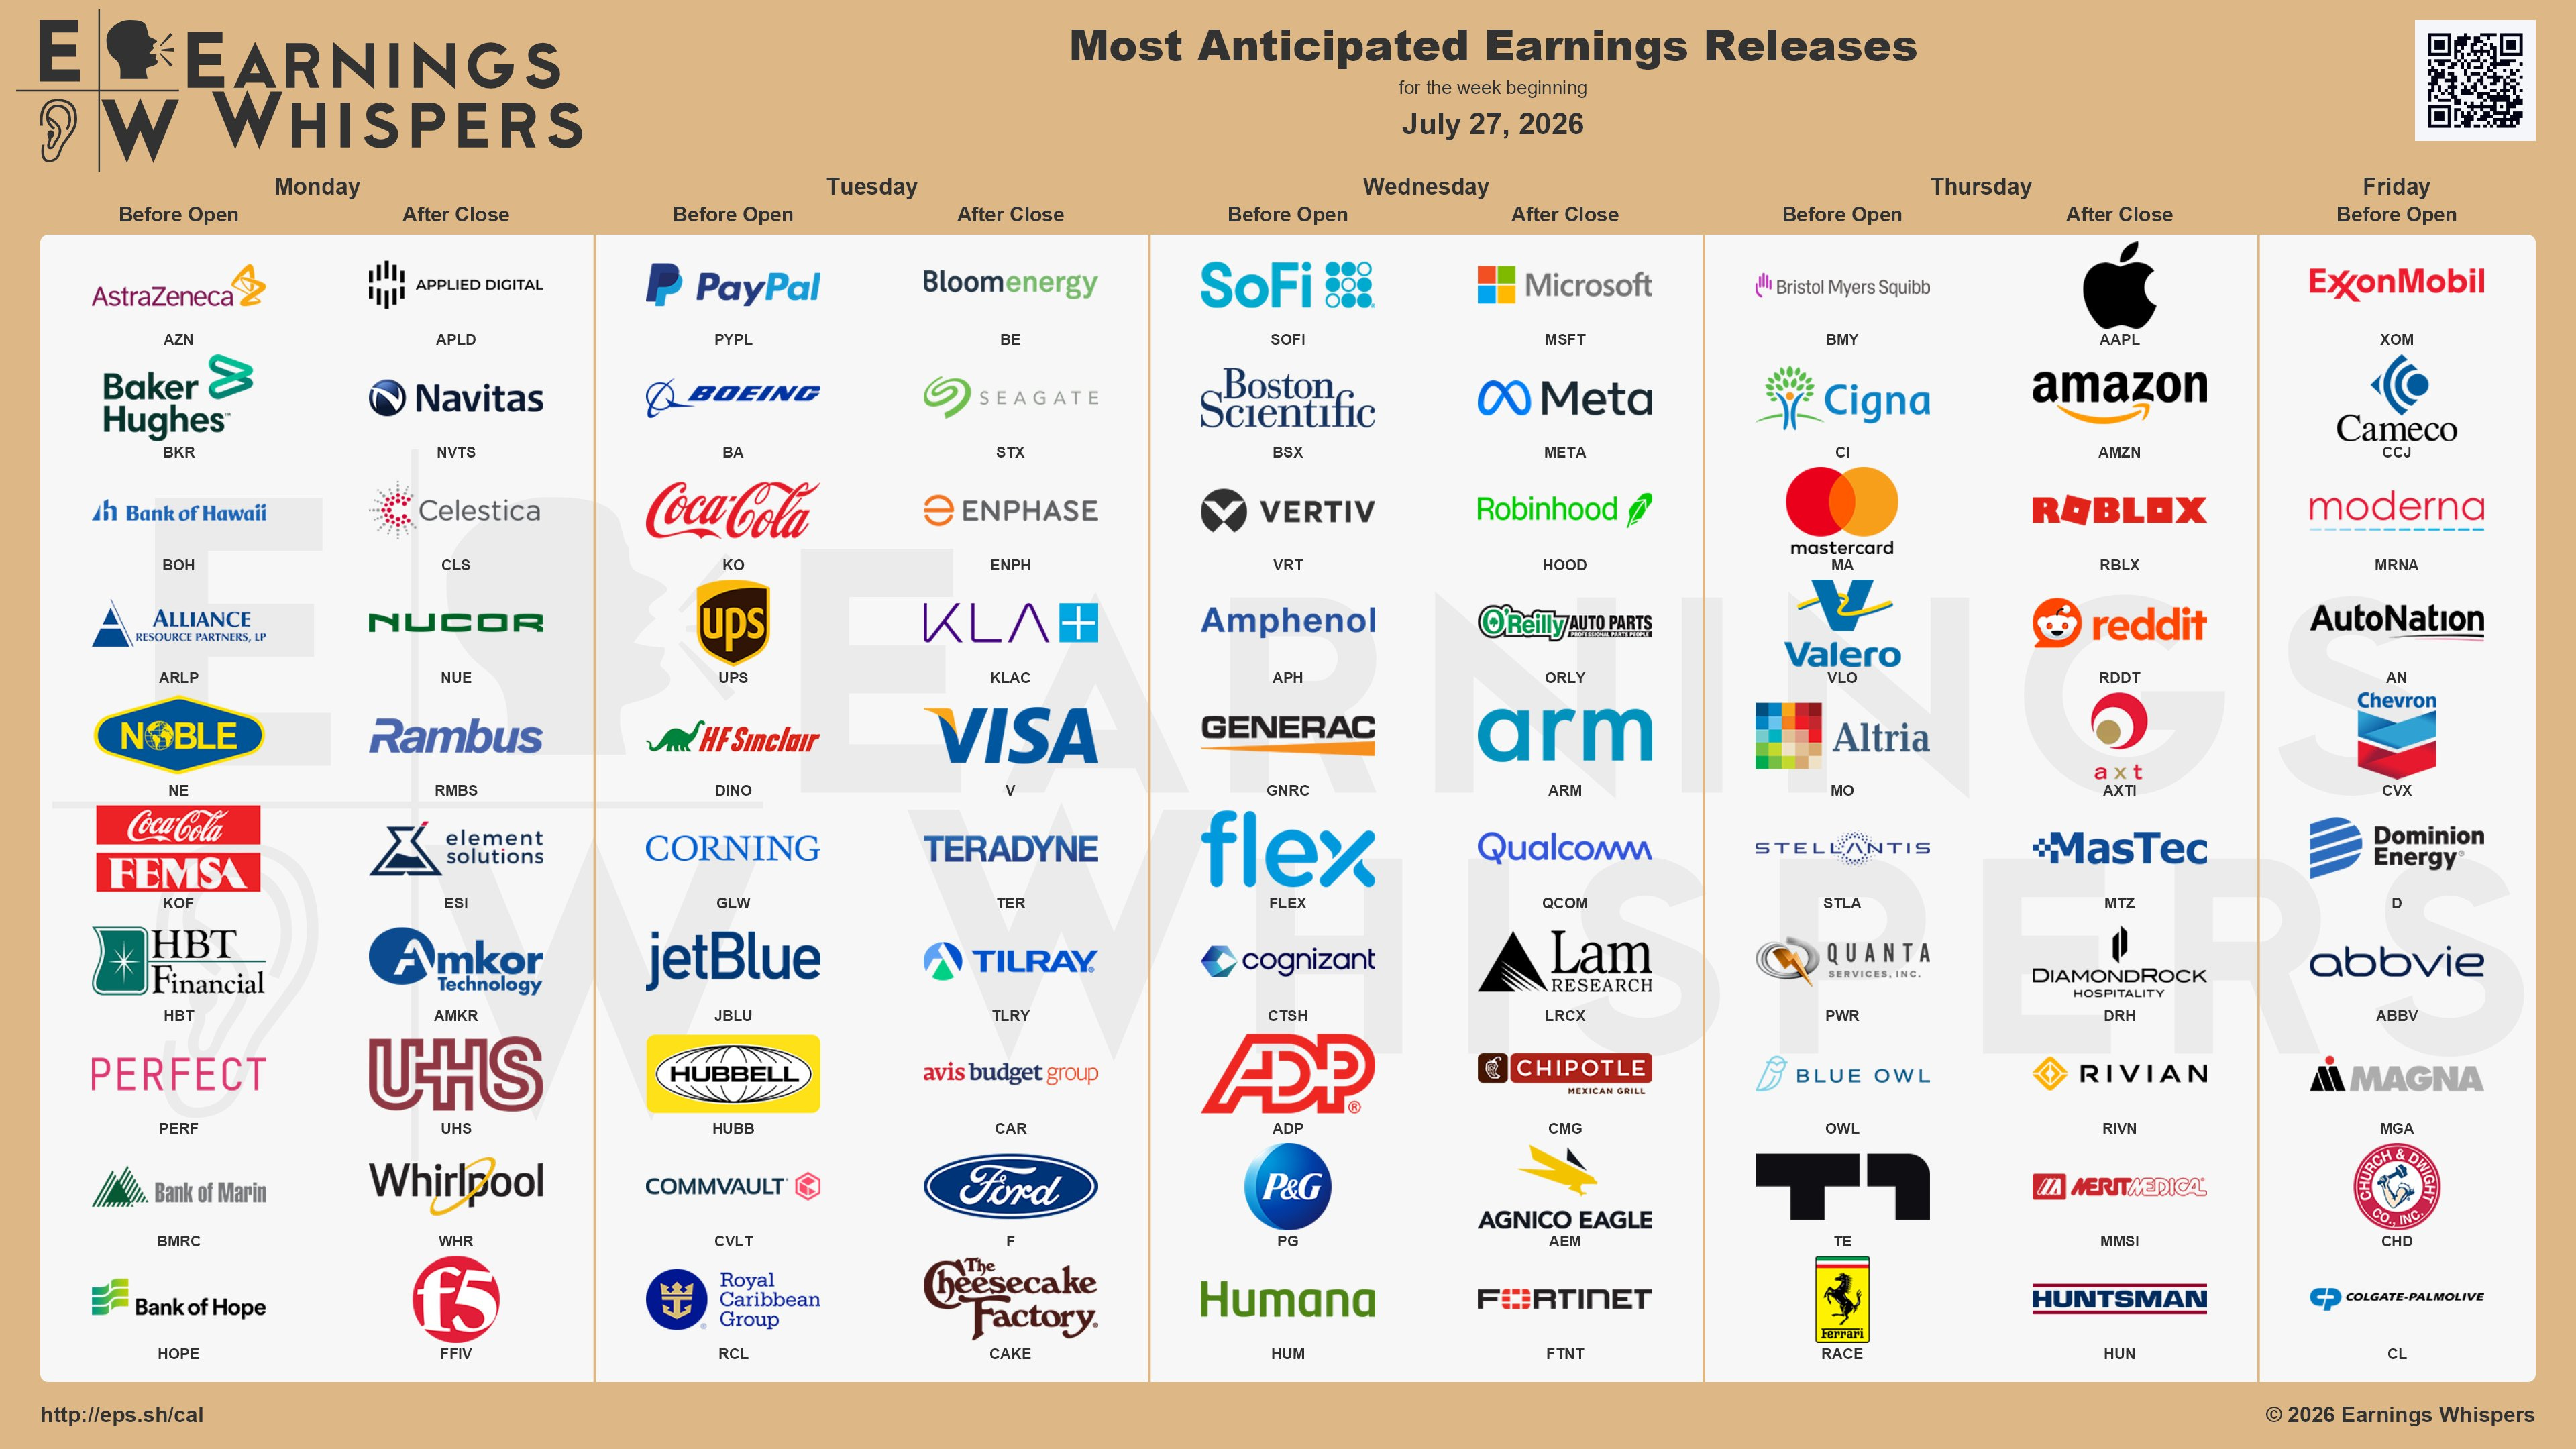
Il vero snodo è mercoledì: nel pomeriggio parla la Fed e, poche ore più tardi, arrivano i conti di Microsoft e Meta.
Giovedì è il turno di Apple e Amazon: sono le società che raccontano dall'interno la corsa all'intelligenza artificiale: quanto stanno spendendo e, soprattutto, che cosa stanno incassando.
Ma il quadro attraversa l'intera economia reale: Boeing e Ford per l'industria, Coca-Cola e Procter & Gamble per i consumi, Visa e Mastercard per i pagamenti, ExxonMobil e Chevron per l'energia.
Cinque giorni per rispondere a una domanda semplice: le aspettative già incorporate nei prezzi sono sostenute da utili veri?
Perché nel breve periodo il mercato può vivere di racconti. Nella settimana delle trimestrali, però, tocca ai numeri prendere la parola.
Conclusioni
Se dovessimo riassumere la settimana in una frase: il mercato ha smesso di chiedersi quanto si può guadagnare e ha ricominciato a chiedersi chi paga.
– Sul petrolio, un modello prova a mettere in formula le ritirate di Trump. Esercizio brillante, ma pochi episodi non fanno una regola.
– Alphabet ricorda che utile e cassa possono viaggiare in direzioni opposte e che una parte dei profitti può esistere solo sulla carta.
– E la Federal Reserve non promette più tagli: il rischio, ormai, corre nella direzione opposta.
Per l'investitore la chiave operativa non è uscire dal mercato, ma cambiare le domande.
Non più soltanto: "quanto può crescere?", bensì: "questa azienda genera denaro o lo consuma? Si finanzia con le proprie risorse o con quelle degli altri? E quanto del suo futuro è già scritto nel prezzo di oggi?"
Sono domande noiose. Ma sono esattamente quelle che, nei mesi in cui la liquidità si assottiglia, separano un portafoglio solido da uno soltanto fortunato.
Peter Lynch, storico gestore del fondo Magellan di Fidelity, la riassumeva con una frase disarmante nella sua semplicità: "Più di ogni altra cosa, è il debito a decidere chi sopravvive a una crisi e chi no”.
Vale per le piccole società di cui scriveva Lynch negli anni Ottanta. E vale, oggi, per i colossi che stanno costruendo l'infrastruttura dell'intelligenza artificiale a colpi di azioni e obbligazioni: stesso cantiere, rischi molto diversi, a seconda di chi firma le cambiali.
Arrivederci alla prossima newsletter!
Filippo Pasini e Roberto Russo
Le informazioni e le opinioni espresse in questo documento sono prodotte da Filippo Pasini e Roberto Russo al momento della pubblicazione e sono suscettibili di modifiche in ogni momento successivo alla stessa.
Il presente documento è stato redatto unicamente a scopo informativo e non rappresenta pertanto né un’offerta né un invito, da parte o per conto di Filippo Pasini, Roberto Russo o della società “Il Valore Conta S.r.l.”, ad acquistare o vendere un determinato titolo o strumenti finanziari collegati o a porre in essere eventuali strategie di trading in un determinato ordinamento giuridico.