
Riassunto settimanale del 20/7/2026
La settimana appena conclusa ha consegnato ai mercati un paradosso difficile da ignorare.
TSMC e ASML, due snodi fondamentali della filiera mondiale dei semiconduttori, hanno pubblicato risultati nettamente superiori alle attese, confermando che la domanda di chip per l’intelligenza artificiale resta molto forte.
Eppure, proprio il comparto tecnologico, che aveva guidato il rialzo dei listini, è stato travolto dalle vendite: l’indice dei semiconduttori americani ha perso circa il 10% in cinque sedute, trascinando al ribasso anche il Nasdaq, in calo del 2,9% nella settimana, e il KOSPI coreano, che ha ceduto l’8,77%.
Il messaggio è meno contraddittorio di quanto sembri: il mercato non sta mettendo in dubbio la crescita dell’AI, ma comincia a interrogarsi sul prezzo pagato per parteciparvi.
Quando le valutazioni incorporano già uno scenario quasi perfetto, persino utili record possono non bastare.
E l’arrivo di nuovi modelli cinesi, capaci di promettere prestazioni elevate con costi inferiori, rende ancora più urgente una domanda: gli investimenti americani nell’AI produrranno profitti proporzionati alle somme impiegate?
1. AI: chi guadagna davvero e chi rischia di pagare il conto?
Il dibattito sull’intelligenza artificiale sta entrando in una fase più concreta.
La domanda non è più soltanto quale modello sia il più potente, ma chi riuscirà a trasformare questa tecnologia in profitti sostenibili.
Negli ultimi mesi, la competizione si è fatta ancora più intensa con l’arrivo di nuovi operatori cinesi.
Moonshot, startup valutata circa 31 miliardi di dollari, ha presentato Kimi, un modello che promette prestazioni elevate nella programmazione (2.800 miliardi di parametri) e costi inferiori rispetto a molte soluzioni statunitensi.
Il suo prezzo è però vicino a quello di Claude Sonnet di Anthropic: un segnale che le società cinesi non vogliono più competere soltanto sul risparmio, ma anche sulla qualità.
Questa crescente convergenza nelle prestazioni emerge chiaramente dal grafico seguente, che confronta i principali modelli di intelligenza artificiale nei test di ragionamento, conoscenza, matematica e programmazione:
AI, una vetta sempre più affollata
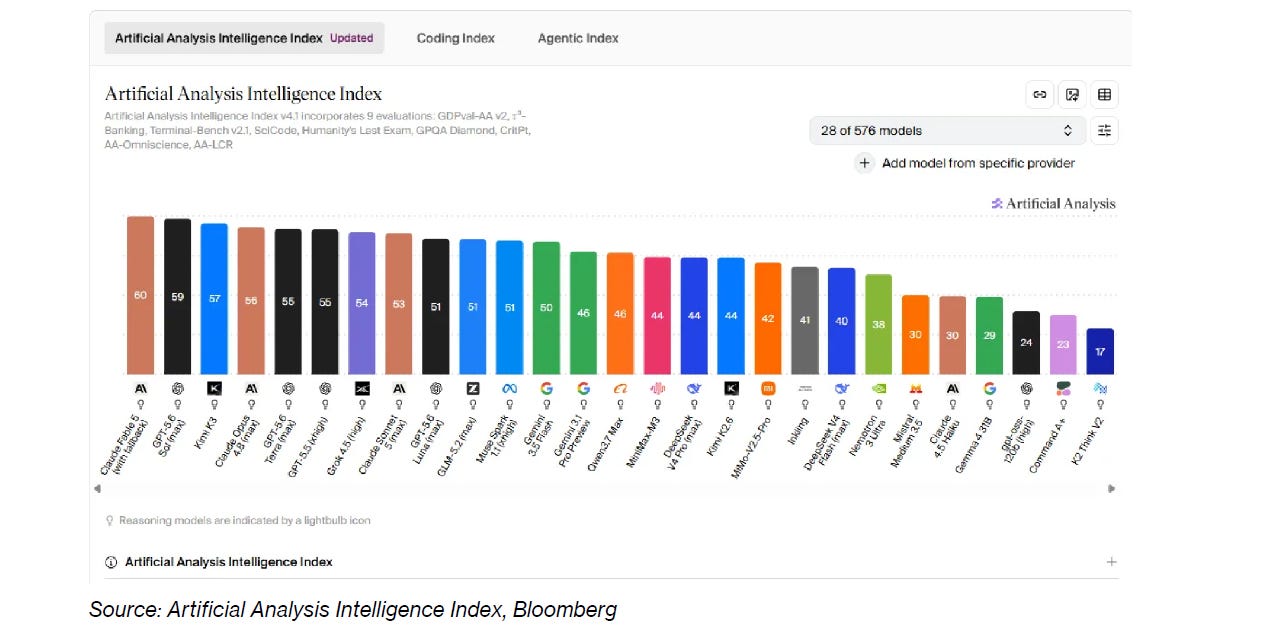
I sistemi migliori ottengono punteggi molto ravvicinati, intorno a 60: la leadership non appartiene più a un solo laboratorio e il vantaggio competitivo appare sempre più attaccabile.
Scendendo nella classifica, però, le differenze tornano ampie, ricordando che dietro la stessa etichetta “AI” si nascondono capacità ancora molto diverse.
La crescente somiglianza tra le prestazioni apre il vero interrogativo economico.
L’intero settore poggia infatti su due grandi scommesse:
- che l’AI diventi realmente redditizia;
- che la domanda cresca abbastanza rapidamente da giustificare gli investimenti già avviati.
Il problema è che, quando molti operatori offrono servizi sempre più simili, il prezzo tende a scendere.
Nel settore dell’AI questo prezzo è spesso misurato attraverso i token, cioè le unità di testo elaborate dai modelli.
Se il costo dei token continuerà a diminuire, gli utilizzatori ne trarranno beneficio, ma i produttori dovranno gestire volumi sempre maggiori per recuperare gli investimenti sostenuti.
L’intelligenza artificiale rischierebbe così di trasformarsi in una sorta di materia prima digitale: indispensabile e molto utilizzata, ma con margini progressivamente più compressi.
In quel caso, l’intera filiera potrebbe subire una forte pressione.
Un fenomeno simile si verificò alla fine degli anni Novanta nel settore delle telecomunicazioni.
Dopo investimenti enormi nelle reti in fibra ottica, l’eccesso di capacità e l’ingresso di nuovi concorrenti fecero crollare il prezzo della trasmissione dei dati, comprimendo i margini di molti operatori. La domanda continuò a crescere, ma non abbastanza rapidamente da remunerare tutto il capitale impiegato.
Il rischio per l’AI è analogo: una tecnologia può diffondersi enormemente senza garantire profitti altrettanto elevati a tutti coloro che hanno finanziato la sua infrastruttura.
Il mercato ha già iniziato a punire le società sulle quali gravano aspettative particolarmente elevate.
Il grafico seguente mostra l’ascesa borsistica di Oracle fino a oltre 300 dollari e la successiva correzione, che ha cancellato oltre metà del valore raggiunto ai massimi:
Oracle: dall’euforia al ritorno sulla Terra
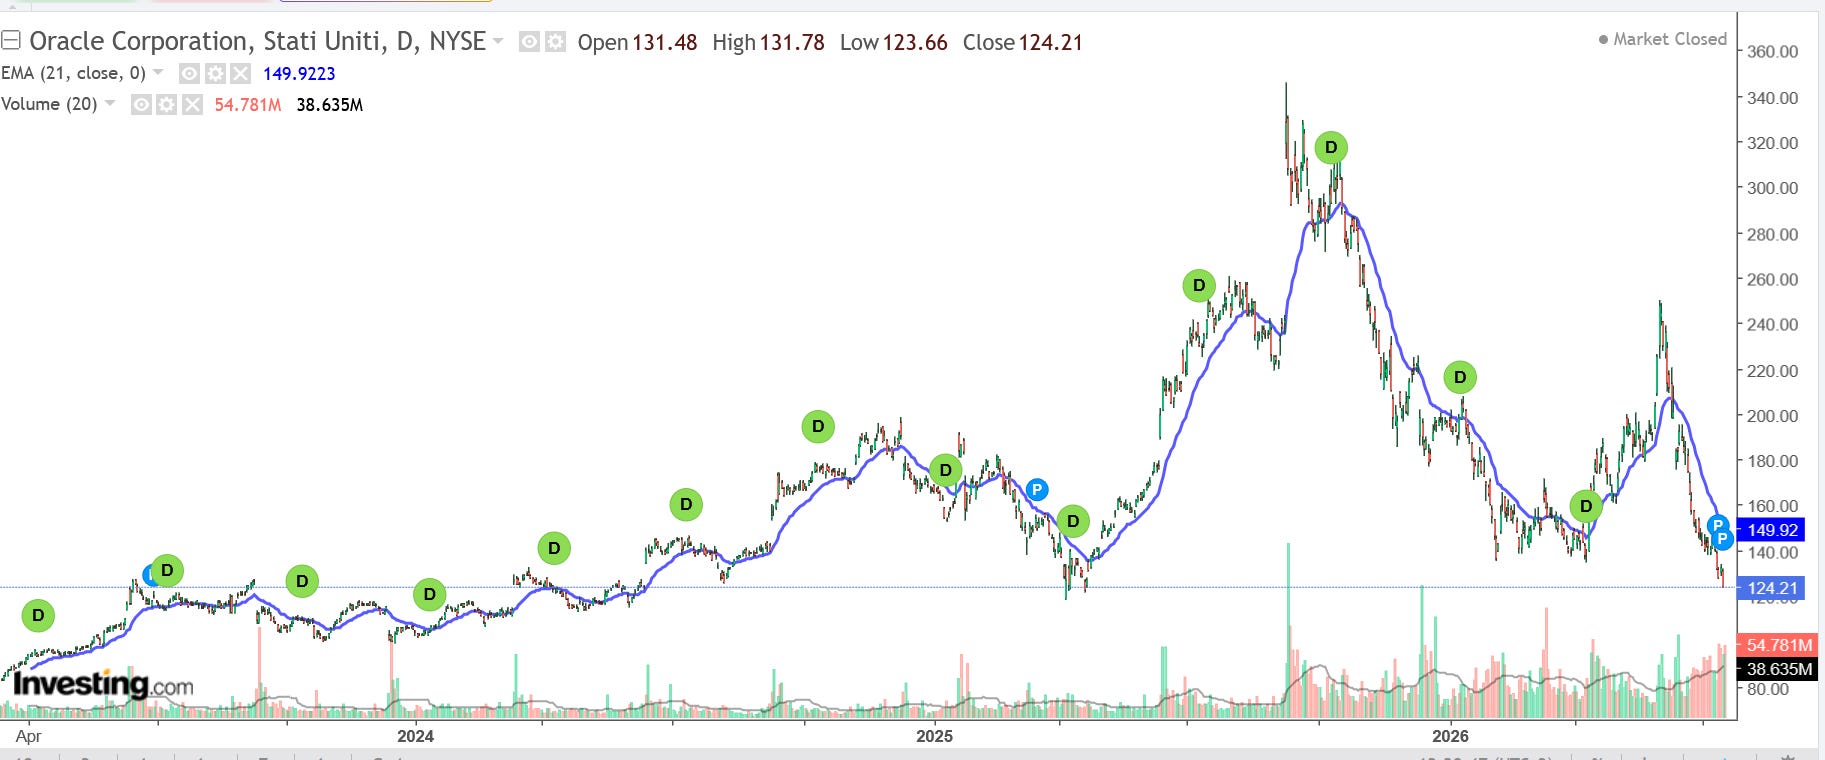
Il titolo azionario è fortemente legato allo sviluppo di OpenAI (ChatGPT) e alle infrastrutture necessarie per sostenerne la crescita.
Anche l’analisi tecnica rafforza questo quadro di prudenza: il ritorno del titolo sotto la media mobile a 21 giorni, accompagnato da volumi elevati, segnala un atteggiamento più cauto da parte degli investitori.
La distinzione è cruciale: l’entusiasmo per l’AI come tecnologia non coincide necessariamente con l’entusiasmo per l’AI come investimento di Borsa. Infatti, una tecnologia può cambiare il mondo e, allo stesso tempo, rivelarsi un cattivo investimento se acquistata a un prezzo troppo elevato.
A rendere il quadro ancora più delicato è la quantità di capitale impiegata dalle grandi piattaforme americane.
Tale dato è confermato dal grafico che segue, il quale evidenzia l’esplosione dei Capex, cioè degli investimenti in data center, chip, reti ed energia delle principali big tech statunitensi e cinesi:
Cloud, la corsa al trilione
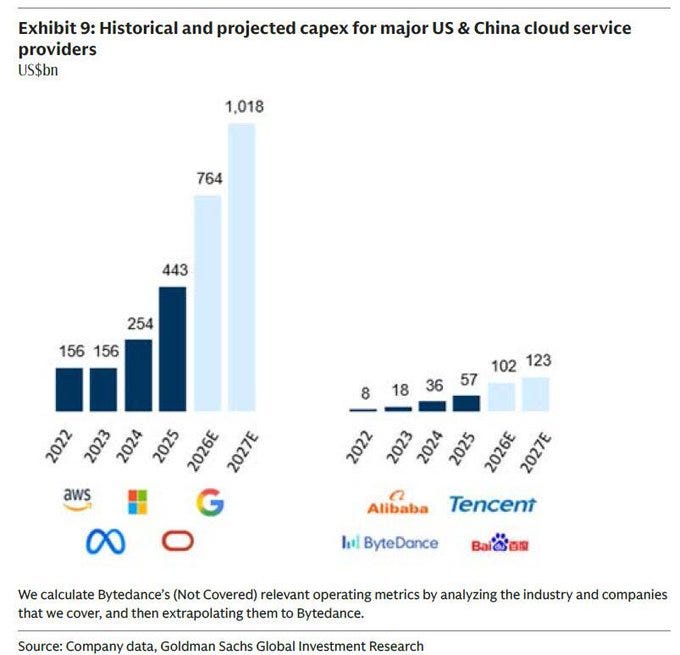
Negli Stati Uniti, la spesa dei principali operatori cloud passa da 156 miliardi di dollari nel 2022 a oltre 1.000 miliardi stimati nel 2027.
In Cina, nello stesso periodo, salirebbe da 8 a 123 miliardi.
Il divario è enorme e impone una domanda inevitabile: chi sta sbagliando strategia?
Le Big Tech americane scommettono sulla scala e sulla costruzione di infrastrutture difficili da replicare.
I concorrenti cinesi, invece, sembrano puntare maggiormente sull’efficienza e sulla capacità di ottenere risultati simili con meno capitale.
La risposta arriverà dai bilanci, non dalle presentazioni: conteranno l’utilizzo effettivo dei data center, i ricavi generati dall’AI e soprattutto la cassa prodotta dopo gli investimenti.
Perché, in ultima analisi, nella corsa all’intelligenza artificiale non vincerà necessariamente chi spenderà di più, ma chi saprà trasformare ogni dollaro investito in profitti duraturi.
2. Corea, quando il rally a leva presenta il conto
Per mesi la Corea del Sud è stata una delle protagoniste assolute della corsa all’intelligenza artificiale.
Il boom borsistico dei produttori di memorie, guidato da SK Hynix e Samsung Electronics, ha attirato un numero crescente di investitori privati, molti dei quali hanno partecipato al rialzo facendo ricorso al debito o utilizzando prodotti a leva, capaci di amplificare tanto i guadagni quanto le perdite.
Quando un mercato sale così rapidamente, basta una scintilla per trasformare l’entusiasmo in vendite forzate.
Il grafico seguente mostra la corsa quasi parabolica del KOSPI 50 e il brusco cambio di direzione registrato nelle ultime sedute:
Corea, dal decollo alla vertigine
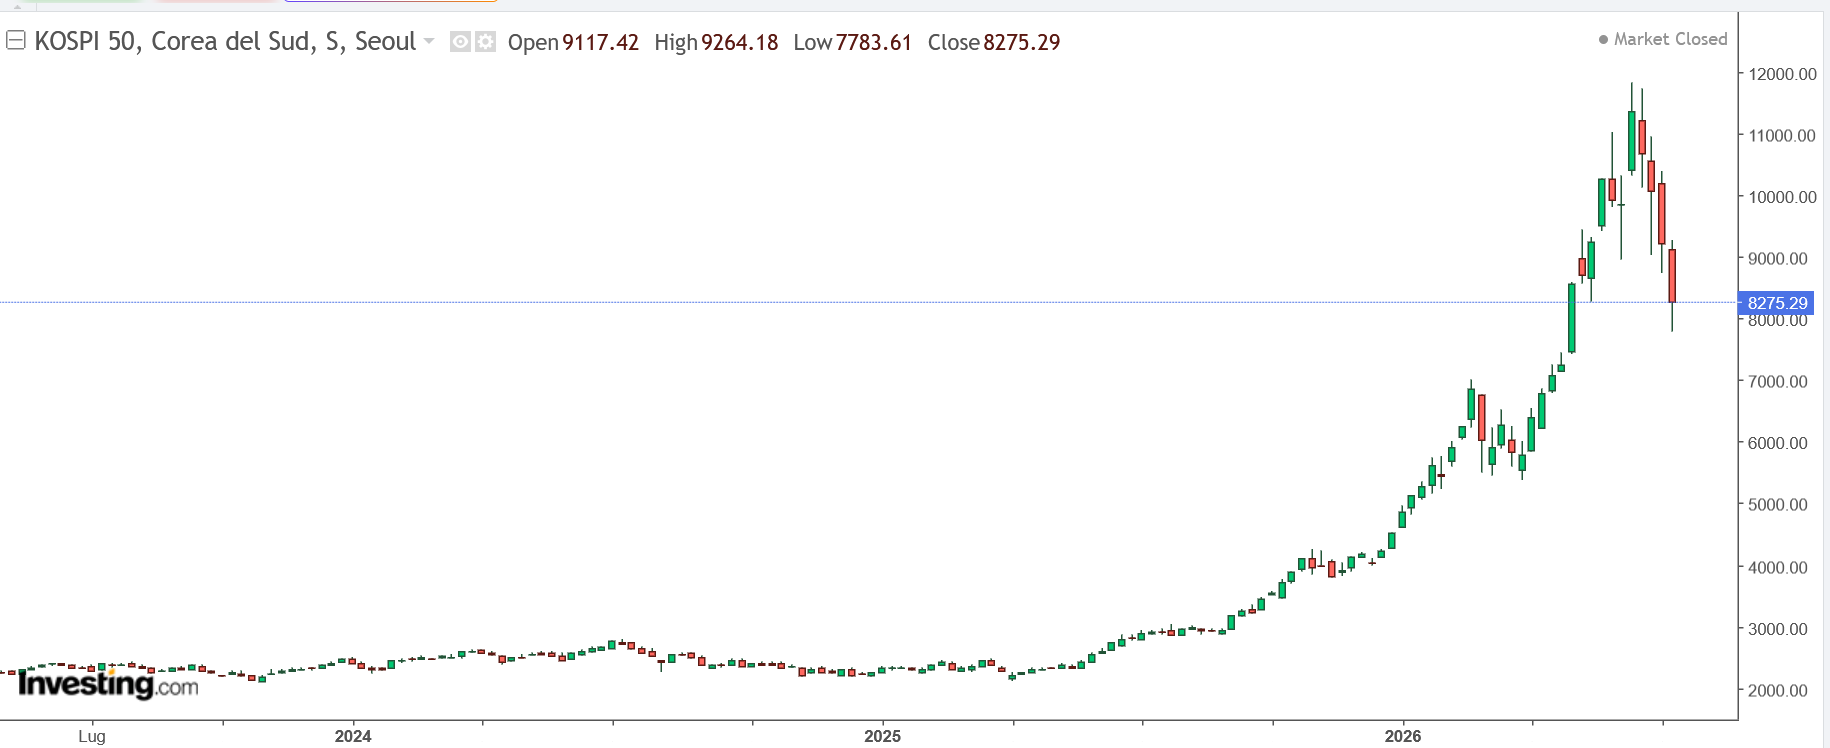
L’indice riunisce alcune delle maggiori società sudcoreane ed è fortemente concentrato: SK Hynix e Samsung Electronics rappresentano insieme circa il 54% del totale.
Dopo avere superato quota 11.000, il KOSPI è sceso rapidamente verso 8.300 punti, perdendo circa un quarto del proprio valore dai massimi.
Il bilancio da inizio anno resta comunque ampiamente positivo, intorno al 62%: la correzione è violenta, ma arriva dopo una corsa altrettanto eccezionale.
A innescare le vendite hanno contribuito diversi fattori.
Lo scorso 16 luglio, la Bank of Korea ha alzato il tasso di riferimento dal 2,50% al 2,75%, segnando il primo aumento in oltre tre anni.
La decisione è stata motivata dalla maggiore solidità della crescita, sostenuta da esportazioni e investimenti, dall’inflazione ancora superiore all’obiettivo e dai rischi per la stabilità finanziaria.
Quasi contemporaneamente, le Autorità di Vigilanza hanno deciso di fermare temporaneamente le nuove quotazioni di ETF a leva su singole azioni, molto utilizzati per scommettere su Samsung e SK Hynix.
Dal prossimo 5 agosto, inoltre, il deposito minimo necessario per negoziarli salirà da 10 a 30 milioni di won.
Ricordiamo che questi strumenti possono raddoppiare il guadagno giornaliero, ma fanno lo stesso con le perdite, diventando particolarmente pericolosi quando il mercato cambia direzione.
Ed è qui che entra in scena la cosiddetta "margin call". Quando un investitore acquista azioni con denaro preso a prestito e il loro prezzo scende troppo, il broker gli chiede di versare nuova liquidità a copertura delle perdite. Se non può farlo, vende automaticamente i titoli, alimentando ulteriormente il ribasso.
Secondo una nota di Goldman Sachs citata dalla stampa finanziaria, circa 1,2 milioni di conti di investitori privati avrebbero raggiunto la soglia che fa scattare la margin call, mentre circa 350.000 sarebbero già stati liquidati forzatamente (30% circa).
Il dato indica una diffusione molto ampia delle posizioni a leva, anche se non può essere tradotto direttamente nel numero di persone coinvolte, perché uno stesso investitore può possedere più conti.
La tensione ha raggiunto anche le nuove quotazioni.
Gli ADR americani di SK Hynix – i certificati negoziati a Wall Street che rappresentano azioni della società coreana – sono stati collocati a 149 dollari e hanno debuttato a 170. Successivamente sono scesi fino a circa 152 dollari, cancellando quasi tutto il rialzo iniziale ma restando ancora leggermente sopra il prezzo di offerta.
SpaceX, invece, è scivolata a 124 dollari, sotto il prezzo di collocamento di 135 dollari.
In definitiva, resta da capire se siamo in presenza di una normale correzione dopo un eccesso di entusiasmo oppure dell’inizio di una fase ribassista più profonda.
3. Utili da record, Borse senza applausi
La stagione delle trimestrali americane sta confermando una realtà difficile da ignorare: la Corporate America continua a mostrare una forza operativa superiore alle attese.
Ricavi, utili e margini restano solidi, mentre l’economia statunitense continua a smentire chi, da mesi, ne prevede un brusco rallentamento.
Tra le protagoniste figurano ancora una volta le grandi banche americane, sostenute non soltanto da tassi d’interesse relativamente elevati, ma soprattutto dalla ripresa del settore investment banking.
Il ritorno delle quotazioni in Borsa, l’aumento delle fusioni e acquisizioni e la maggiore attività sui mercati privati hanno generato commissioni consistenti, riportando Wall Street al centro della raccolta e della circolazione dei capitali.
Anche dal fronte macroeconomico arrivano indicazioni incoraggianti.
Il modello GDPNow della Federal Reserve di Atlanta ha rivisto al rialzo la stima di crescita del PIL statunitense nel secondo trimestre, portandola all’1,7% annualizzato.
Non si tratta di un ritmo spettacolare, ma è sufficiente a confermare che l’economia continua a crescere nonostante il costo del denaro ancora elevato.
Il quadro appare più favorevole anche sul fronte dei prezzi.
Gli ultimi dati sull’inflazione al consumo e alla produzione hanno mostrato un rallentamento, favorito in parte dalla precedente discesa del petrolio.
Il recente ritorno del greggio verso gli 80 dollari al barile, tuttavia, invita a non considerare definitivamente chiusa la partita.
Per comprendere meglio il punto raggiunto dal processo di disinflazione, osserviamo il grafico seguente, che mostra il forte rallentamento dell’inflazione americana rispetto al picco del 2022:
Inflazione USA: il 2% è vicino, ma non ancora conquistato
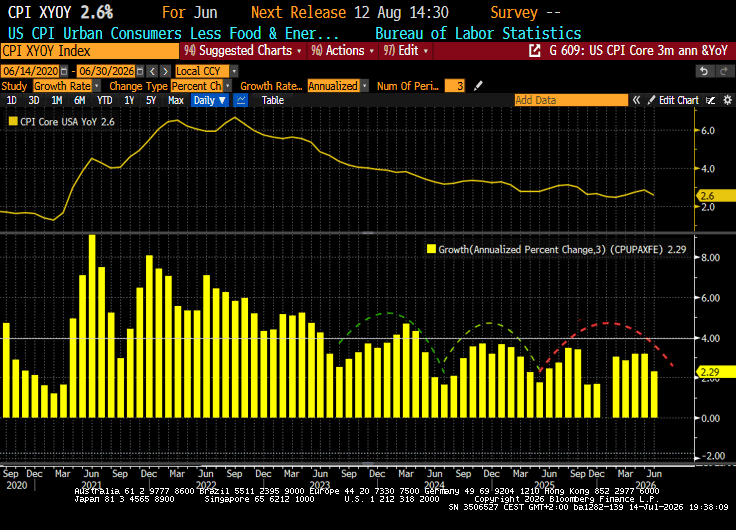
La variazione annua dell’indice dei prezzi al consumo è scesa al 2,6%, mentre il ritmo annualizzato degli ultimi tre mesi si attesta intorno al 2,3%.
Quest’ultimo dato è particolarmente interessante perché offre una fotografia più aggiornata della direzione dei prezzi: le pressioni inflazionistiche si stanno moderando e il traguardo del 2% appare più vicino.
Il percorso, però, resta irregolare e il possibile rincaro dell’energia potrebbe rallentare la discesa.
La Federal Reserve, quindi, può guardare ai dati con maggiore sollievo, ma non ha ancora motivi sufficienti per dichiarare vittoria.
Fin qui, le notizie sembrerebbero tutte favorevoli. Eppure la reazione dei mercati è stata molto più fredda.
Il motivo è semplice: una buona notizia produce effetti positivi solo quando è migliore di ciò che i prezzi già scontano.
I casi di TSMC – il principale produttore mondiale di chip per conto terzi – e ASML – leader nelle macchine necessarie a fabbricare i semiconduttori più avanzati – sono emblematici.
Entrambe le società hanno riportato risultati solidi e prospettive favorevoli, sostenute dalla crescente domanda di chip destinati all’intelligenza artificiale.
Nonostante ciò, il mercato ha reagito con prudenza e, in alcuni momenti, con vendite significative.
Non è una contraddizione.
Quando le aspettative diventano elevatissime, la crescita eccezionale smette di sorprendere e diventa il minimo sindacale.
Basta una previsione leggermente meno brillante, un margine sotto pressione o un investimento superiore alle stime perché gli investitori decidano di vendere.
È il vecchio detto borsistico che recita: “Compra sulle voci e vendi sulle notizie”. I titoli salgono nell’attesa di risultati eccellenti, ma quando quei risultati arrivano sono già incorporati nelle quotazioni.
La lezione per l’investitore è semplice: in questa fase il mercato non sta mettendo in discussione la solidità dell’economia americana né il potenziale dell’intelligenza artificiale.
Sta iniziando, più semplicemente, a chiedersi quanto di quel futuro sia già stato pagato oggi.
4. Buffett, quando il mercato gioca e il valore aspetta
Dopo l’euforia per l’intelligenza artificiale e la brusca correzione della Borsa coreana, alimentata anche dall’uso eccessivo della leva finanziaria, le parole di Warren Buffett sembrano arrivare al momento giusto.
In un'intervista alla CNBC dello scorso 15 luglio, l'"Oracolo di Omaha" ha ricordato che le vere occasioni di investimento non si presentano con regolarità.
Esistono fasi in cui le opportunità arrivano tutte insieme e altre in cui si può restare per anni senza trovare nulla di realmente interessante.
Il problema è che molti investitori non hanno la pazienza di aspettare. Preferiscono inseguire il titolo del momento, utilizzare denaro preso a prestito o scommettere sul prossimo rialzo.
Come ha osservato Buffett, “c’è più denaro in ballo nel coltivare giocatori d’azzardo che nel coltivare investitori”.
È un’affermazione scomoda ma attuale.
L’industria finanziaria, infatti, guadagna quando le persone comprano, vendono e cambiano continuamente posizione; guadagna molto meno quando un investitore acquista un’azienda solida e la conserva per anni.
Per questo motivo, il mercato tende a premiare il movimento. Il value investing – al contrario – premia la pazienza.
Buffett ha parlato anche di Alphabet, ammettendo di avere commesso un errore nel non investire prima nella società.
Berkshire conosceva da tempo la forza del modello pubblicitario di Google attraverso Geico, una delle sue controllate e tra i primi grandi clienti della piattaforma. Nonostante ciò, Buffett non era riuscito a capire se Google avrebbe mantenuto nel tempo il proprio vantaggio competitivo in un settore tecnologico in rapida evoluzione.
Oggi Alphabet è entrata nel portafoglio di Berkshire, ma Buffett ha precisato che non rientra ancora tra le quattro o cinque attività che preferisce in assoluto.
Il motivo non riguarda la qualità del business attuale, bensì la nuova natura della competizione tecnologica.
Per anni, infatti, Google ha beneficiato di un modello straordinariamente leggero: software, pubblicità digitale, margini elevati e investimenti relativamente contenuti.
Con l’intelligenza artificiale, invece, il gioco è cambiato, perché Alphabet e i suoi concorrenti devono spendere centinaia di miliardi di dollari in chip, data center, reti ed energia.
Buffett ha centrato così il vero interrogativo dell’AI: non se la tecnologia sarà importante, ma se gli enormi investimenti necessari produrranno un rendimento adeguato.
È la stessa domanda emersa nei paragrafi precedenti: chi trasformerà la spesa in cassa e chi finirà soltanto per finanziare una corsa troppo costosa?
Il giudizio su Apple resta invece più convinto. Nonostante il cambio al vertice, Buffett continua a considerarla una delle migliori partecipazioni di Berkshire.
La sua fiducia poggia sulla forza del marchio, sulla fedeltà dei clienti e sulla capacità dell’azienda di attrarre persone brillanti in tutto il mondo.
La differenza tra Alphabet e Apple non è quindi una semplice preferenza tra due titoli tecnologici.
Buffett guarda soprattutto alla prevedibilità del vantaggio competitivo, alla quantità di capitale necessaria per difenderlo e alla capacità dell’impresa di produrre cassa nel tempo.
La conclusione è netta: Buffett non rifiuta la tecnologia e non rimpiange soltanto le occasioni perdute. Cerca di capire quando un grande business sia anche un buon investimento.
Perché ciò che arricchisce un investitore non è la grandezza dell’azienda, ma il prezzo al quale la compra.
5. Il grafico della settimana: Apple torna in prima fila
Per mesi Apple è stata considerata la grande ritardataria dell’intelligenza artificiale.
Mentre Nvidia e le altre Big Tech annunciavano investimenti giganteschi in chip, data center ed energia, Cupertino manteneva un approccio più prudente, concentrato sull’integrazione dell’AI nei propri dispositivi e sulle partnership con operatori esterni.
Questa cautela sembrava una debolezza.
Oggi, invece, Apple ha nuovamente raggiunto Nvidia per capitalizzazione di Borsa, riaprendo il testa a testa per il primato di società quotata di maggior valore al mondo.
Il grafico seguente mostra quanto sia serrata la sfida tra i due colossi, rappresentando la capitalizzazione di Apple con la linea bianca e quella di Nvidia con la linea blu:
Apple e Nvidia: sfida sul tetto dei 5.000 miliardi
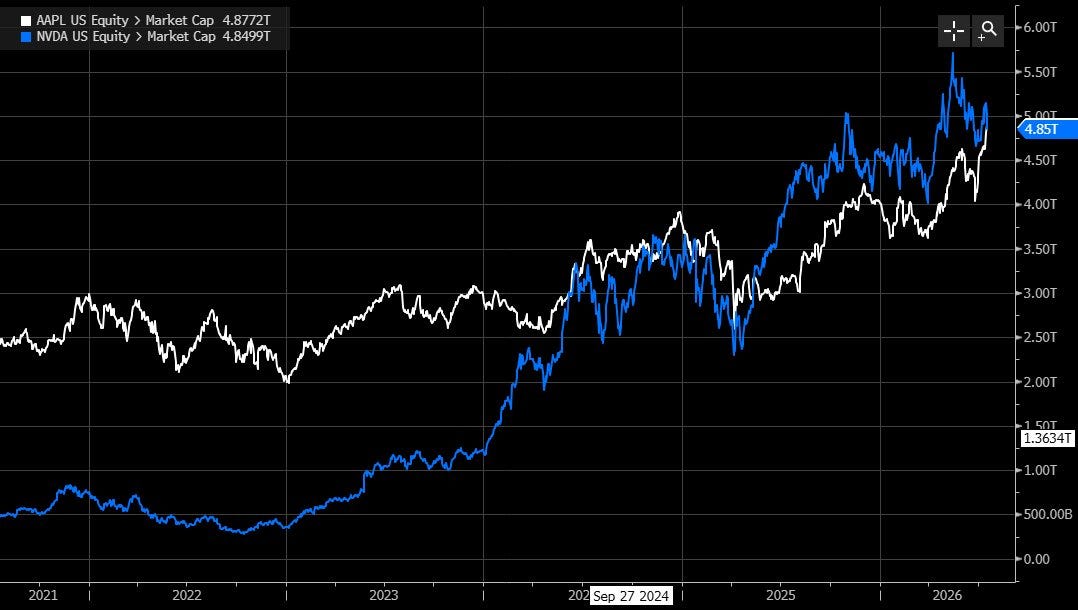
Fino al 2022 il vantaggio di Apple era enorme. Dal 2023, però, l’esplosione dell’intelligenza artificiale ha trasformato Nvidia nel principale fornitore dei chip necessari ad alimentare modelli e data center. La sua capitalizzazione è cresciuta a una velocità straordinaria, fino a raggiungere e superare Apple in più occasioni.
Oggi entrambe le società valgono circa 4.900 miliardi di dollari, ma rappresentano due strategie molto diverse:
– Nvidia incarna la corsa all’infrastruttura: processori avanzati, potenza di calcolo e data center;
– Apple controlla invece la distribuzione, grazie a un ecosistema di dispositivi, software e servizi già presente nella vita quotidiana di milioni di consumatori.
Il recente aggancio suggerisce che il mercato stia rivalutando la disciplina finanziaria di Apple. La Società non ha rinunciato all’AI, ma ha evitato finora di impiegare capitali paragonabili a quelli dei concorrenti più aggressivi.
Questo approccio potrebbe rivelarsi vantaggioso qualora i ritorni degli investimenti nell’intelligenza artificiale fossero più lenti del previsto.
Apple può infatti portare nuove funzioni a una base enorme di utenti senza dover costruire interamente l’infrastruttura necessaria.
Tutto ciò non dimostra che Apple abbia già vinto la sfida dell’AI. Ricorda però una regola fondamentale: investire di più non significa necessariamente creare più valore.
In ultima analisi, la competizione tra Apple e Nvidia aiuterà a capire quale modello sarà più redditizio: costruire l’infrastruttura dell’intelligenza artificiale oppure controllare la porta attraverso cui entrerà nella vita dei consumatori.
Conclusioni
Questa settimana i mercati hanno riscritto una vecchia regola in versione moderna: non basta essere bravi, bisogna esserlo più di quanto il prezzo già pretenda.
TSMC e ASML ne sono la prova vivente: conti da manuale, azioni punite. Perché quando le attese toccano il cielo, persino un record diventa la normalità e smette di emozionare.
L’AI resta la grande storia del decennio, ma inizia a somigliare a una materia prima digitale: se il prezzo di un token continua a scendere, chi ha finanziato l'infrastruttura dovrà correre sempre più veloce solo per restare fermo. La fibra ottica di fine anni Novanta è lì a ricordarlo.
La Corea mostra invece cosa accade quando all'entusiasmo si aggiunge la leva: la salita è euforica, la discesa è automatica e la margin call non chiede il permesso di bussare.
Sullo sfondo, la lezione di Buffett: mettere sul tavolo centinaia di miliardi non garantisce di riportarli a casa.
E Apple torna in prima fila proprio perché, almeno finora, ha scelto di spendere con maggiore prudenza.
Il filo che lega tutto è uno solo: il mercato paga il futuro in anticipo, ma sono i bilanci a saldare il conto.
Come amava ripetere Charlie Munger: "I grandi guadagni non si fanno comprando e vendendo, ma sapendo aspettare."
E in una fase in cui il mercato confonde la velocità con il valore, la pazienza rischia di essere l'ultimo vero vantaggio competitivo rimasto.
Arrivederci alla prossima newsletter!
Filippo Pasini e Roberto Russo
Le informazioni e le opinioni espresse in questo documento sono prodotte da Filippo Pasini e Roberto Russo al momento della pubblicazione e sono suscettibili di modifiche in ogni momento successivo alla stessa.
Il presente documento è stato redatto unicamente a scopo informativo e non rappresenta pertanto né un’offerta né un invito, da parte o per conto di Filippo Pasini, Roberto Russo o della società “Il Valore Conta S.r.l.”, ad acquistare o vendere un determinato titolo o strumenti finanziari collegati o a porre in essere eventuali strategie di trading in un determinato ordinamento giuridico.