
Riassunto settimanale del 13/7/2026
Immaginate una festa dove i camerieri escono più ricchi degli ospiti.
È più o meno quello che sta succedendo a Wall Street: mentre i grandi nomi pagano il conto, chi porta in tavola chip, memorie e server incassa la mancia più ricca dell’anno.
E con perfetto tempismo comico, il metallo rifugio per eccellenza ha scelto proprio questo momento per ballare all’indietro.
Benvenuti in una settimana in cui si sono invertiti i ruoli e con loro, qualche certezza.
1. L’AI cambia vincitori
Il grande trade del 2026 non è più soltanto l’intelligenza artificiale, ma il trasferimento di valore lungo la sua filiera.
Mentre i colossi del cloud spendono cifre enormi per costruire data center e acquistare capacità di calcolo, i produttori di chip e memorie incassano ordini, aumentano i prezzi e migliorano rapidamente gli utili.
Le performance da inizio anno fotografano bene questo cambio di leadership:
- SanDisk: +707%;
- Micron: +243%;
- SK Hynix: +234%;
- Intel: +197%;
- Samsung: +137%;
- ASML: +67%.
Decisamente più indietro i Magnifici 7:
- Apple: +16%;
- Alphabet: +13%;
- NVIDIA: +13%;
- Amazon: +6%;
- Meta: +1%;
- Tesla: -9%;
- Microsoft: -20%.
Anche Netflix arretra del 21%.
La ragione è semplice: per trasformare l’AI in un’attività industriale servono chip, memorie, server, energia e infrastrutture.
I grandi gruppi tecnologici stanno quindi trasferendo una parte crescente della propria cassa ai fornitori che rendono possibile questa espansione.
Il grafico seguente rende visibile questo passaggio:
La cassa cambia padrone
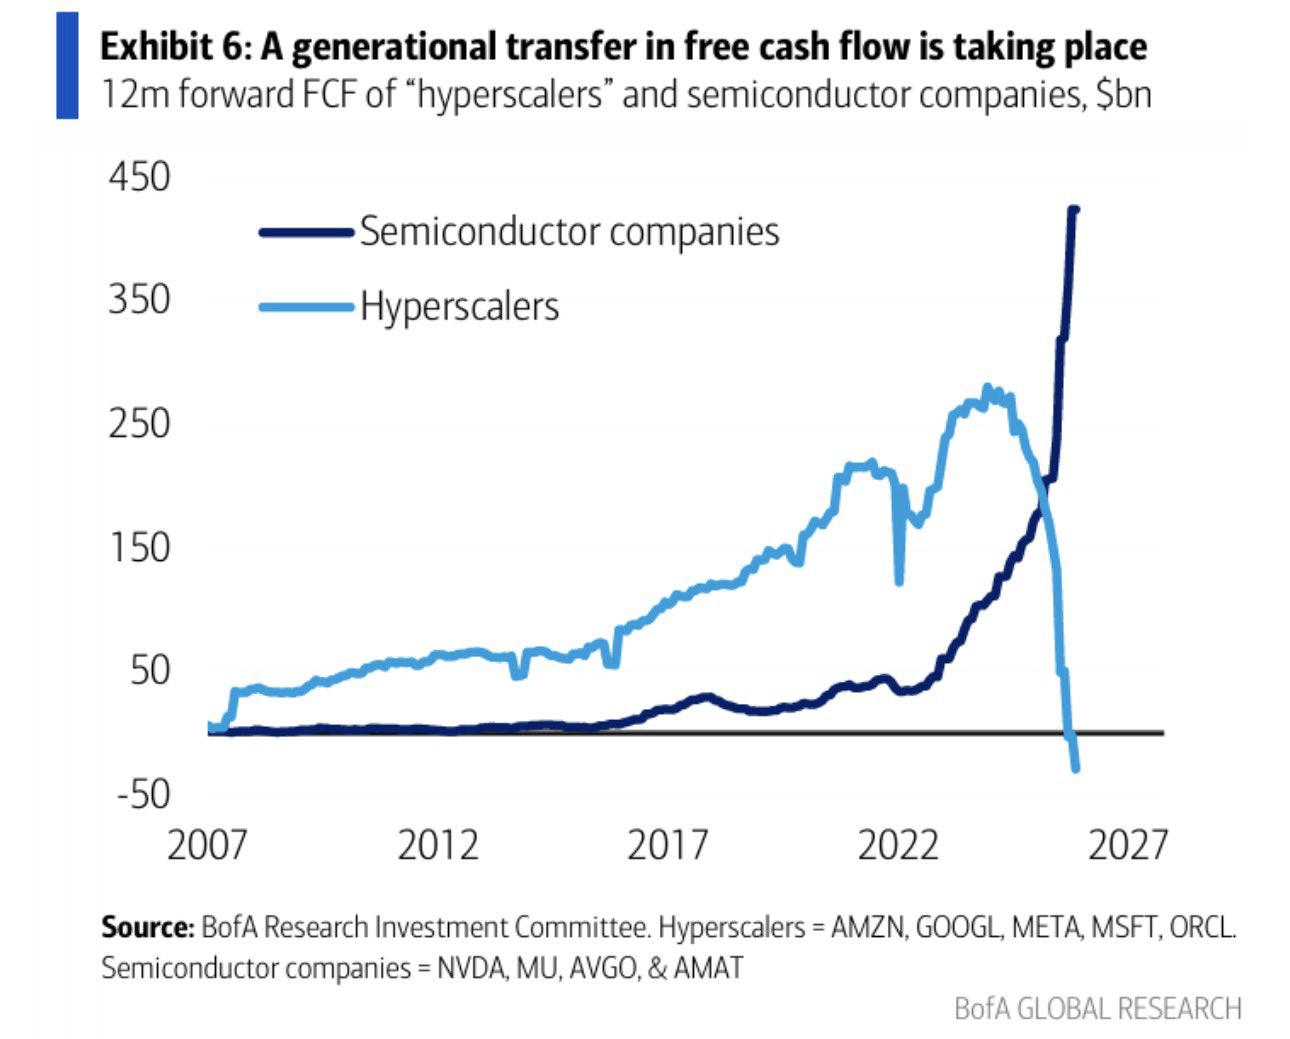
Il grafico mostra due traiettorie opposte: il free cash flow atteso (la liquidità che resta dopo aver sostenuto gli investimenti necessari) degli hyperscaler – Amazon, Alphabet, Meta, Microsoft e Oracle – scende fino a diventare negativo, mentre quello dei produttori di semiconduttori supera i 400 miliardi di dollari.
In sintesi: chi compra l’infrastruttura, spende. Chi la vende, incassa.
Il fenomeno è amplificato dalla natura ciclica del settore.
Costruire nuove fabbriche richiede anni e, quando la domanda cresce più rapidamente dell’offerta, i prezzi delle memorie possono salire con violenza.
Ma la stessa ciclicità rappresenta anche un rischio: nuovi impianti, maggiore produzione o un rallentamento degli ordini potrebbero riportare rapidamente i margini verso livelli più normali.
Nel frattempo, i "Magnifici 7" devono finanziare una corsa sempre più costosa.
Oltre alla riduzione dei flussi di cassa e dei programmi di riacquisto di azioni proprie, cresce infatti il ricorso al debito societario.
Il grafico che segue mostra la dimensione del fenomeno:
Amazon accende l’AI a colpi di debito
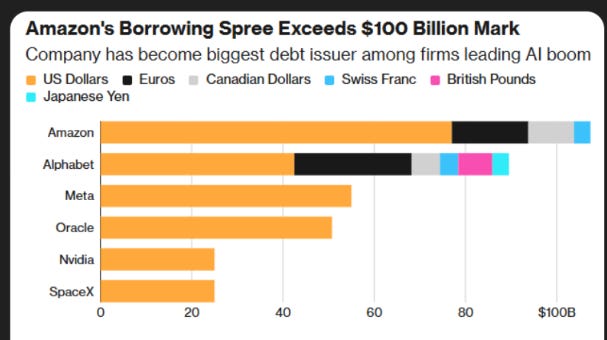
Amazon guida la classifica con oltre 100 miliardi di dollari di obbligazioni emesse in diverse valute, davanti ad Alphabet, Meta e Oracle.
Il messaggio è evidente: la competizione nell’intelligenza artificiale non si finanzia più soltanto con gli utili accumulati, ma anche attraverso una crescente raccolta di capitale sul mercato.
Qui torna utile il concetto di “imperativo istituzionale” descritto da Warren Buffett: quando tutti i concorrenti investono in una determinata direzione, diventa difficile restare fermi, anche se i ritorni futuri non sono ancora certi.
Nessun manager vuole assumersi il rischio di sembrare prudente mentre gli altri costruiscono data center, acquistano chip e promettono di dominare l’AI.
Resta però una domanda decisiva: quando questi investimenti inizieranno davvero a produrre cassa?
Le stime di consenso raccolte da FactSet e riprese da Torsten Slok – capo economista di Apollo Global Management – offrono una risposta decisamente ottimistica, come mostra il grafico seguente:
Big Tech, la cassa promessa dopo il conto dell’AI
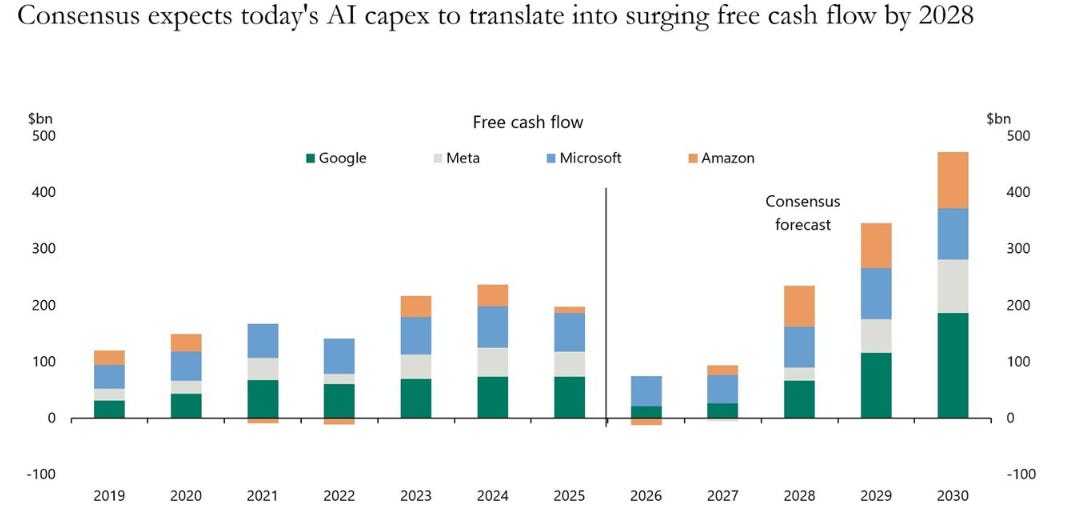
Dopo il brusco calo previsto nel 2026, il free cash flow aggregato di Google, Meta, Microsoft e Amazon dovrebbe tornare a crescere dal 2027, accelerando dal 2028 fino a sfiorare i 500 miliardi di dollari nel 2030.
È una previsione fondamentale per le valutazioni di Borsa.
Tuttavia, perché si realizzi, dovrà verificarsi almeno una delle due seguenti condizioni:
- un rallentamento dei Capex;
- un forte aumento della redditività degli investimenti nell’AI.
Al momento, nessuna delle due appare ancora chiaramente visibile.
Alcuni segnali di maggiore prudenza stanno comunque emergendo.
Meta, per esempio, avrebbe manifestato l’intenzione di cedere parte della propria capacità di calcolo in eccesso: un’indicazione che potrebbe riflettere una gestione più disciplinata degli investimenti, ma anche il rischio che una parte delle infrastrutture costruite non venga utilizzata immediatamente.
Per questo le prossime trimestrali dei "Magnifici 7" saranno particolarmente importanti.
Più dei ricavi del trimestre conteranno le indicazioni su spese future, ritorni sull’AI, debito e generazione di cassa.
Il mercato scommette che, dopo aver finanziato il boom dei semiconduttori, i grandi gruppi tecnologici torneranno presto a raccoglierne i frutti.
Ma tra una promessa e un flusso di cassa c’è sempre una differenza: la prima si racconta, il secondo deve comparire nei bilanci.
2. Italia e Spagna corrono. Ma lo sconto è quasi finito
Nel 2026, il baricentro delle Borse europee si è spostato verso Sud.
Da inizio anno il FTSE MIB italiano guadagna circa il 17% e l’IBEX 35 spagnolo il 12%, mentre il DAX tedesco avanza di appena il 2%.
Il divario riflette anche la diversa composizione degli indici.
Italia e Spagna hanno un peso rilevante di banche, utility ed energia, settori favoriti da tassi ancora remunerativi, utili solidi e generose distribuzioni agli azionisti.
La Germania, invece, resta più esposta all’industria e alle esportazioni, penalizzate dalla debolezza della crescita europea e dalle incertezze sul commercio internazionale.
Il rally, tuttavia, ha ridotto sensibilmente il vantaggio di valutazione che per anni aveva caratterizzato Piazza Affari e Madrid.
Il grafico che segue confronta il rapporto prezzo/utili attesi delle Borse italiana e spagnola con quello dell'indice Stoxx Europe 600:
Italia e Spagna, lo sconto è quasi finito
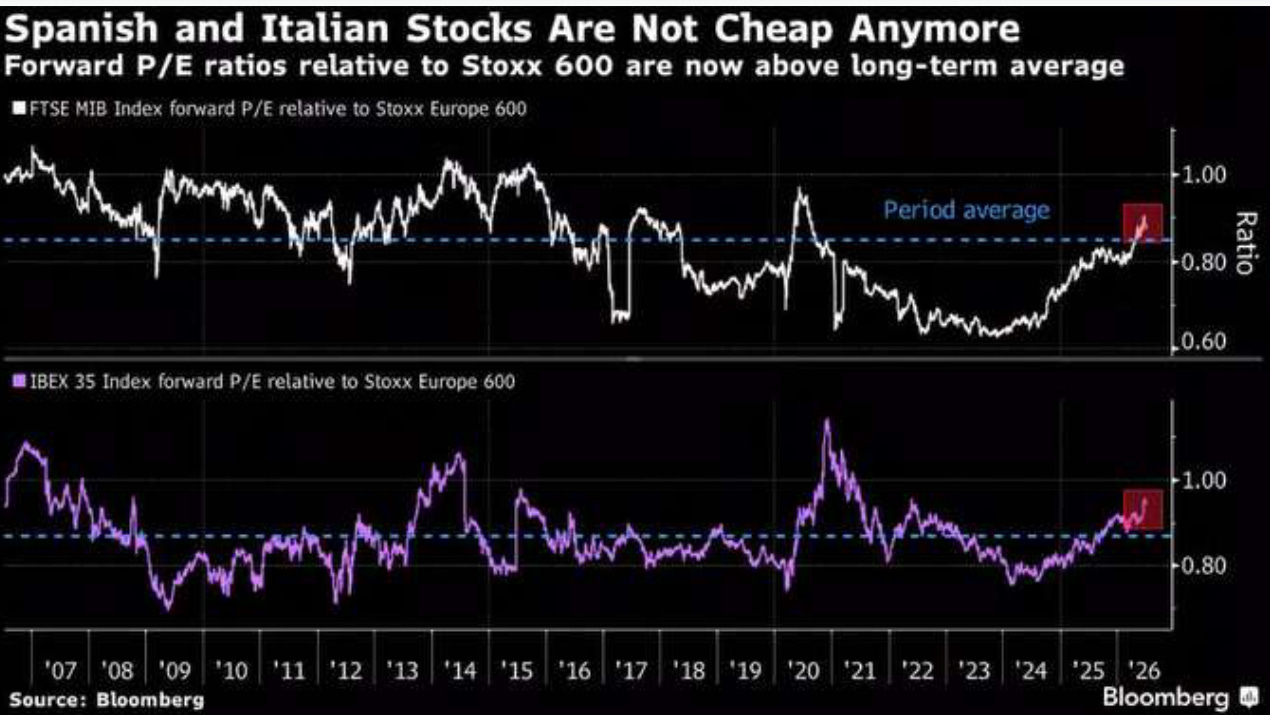
Dopo essere state a lungo scambiate a forte sconto, entrambe sono tornate sopra le rispettive medie storiche.
Il messaggio è semplice: Italia e Spagna non sono più mercati dimenticati. Il recupero è stato meritato, ma una parte consistente delle buone notizie appare ormai incorporata nei prezzi.
L’avvicinarsi della stagione delle trimestrali potrebbe quindi aumentare la volatilità: quando le aspettative salgono, anche risultati positivi possono non bastare.
A sostenere i listini non sono però soltanto le valutazioni.
Anche le previsioni sugli utili societari stanno migliorando, soprattutto nei comparti finanziario, industriale, energetico e dei servizi pubblici.
Il grafico che segue mostra le revisioni delle stime sugli utili 2026 dei principali indici europei:
Gli utili europei accelerano, Londra guida
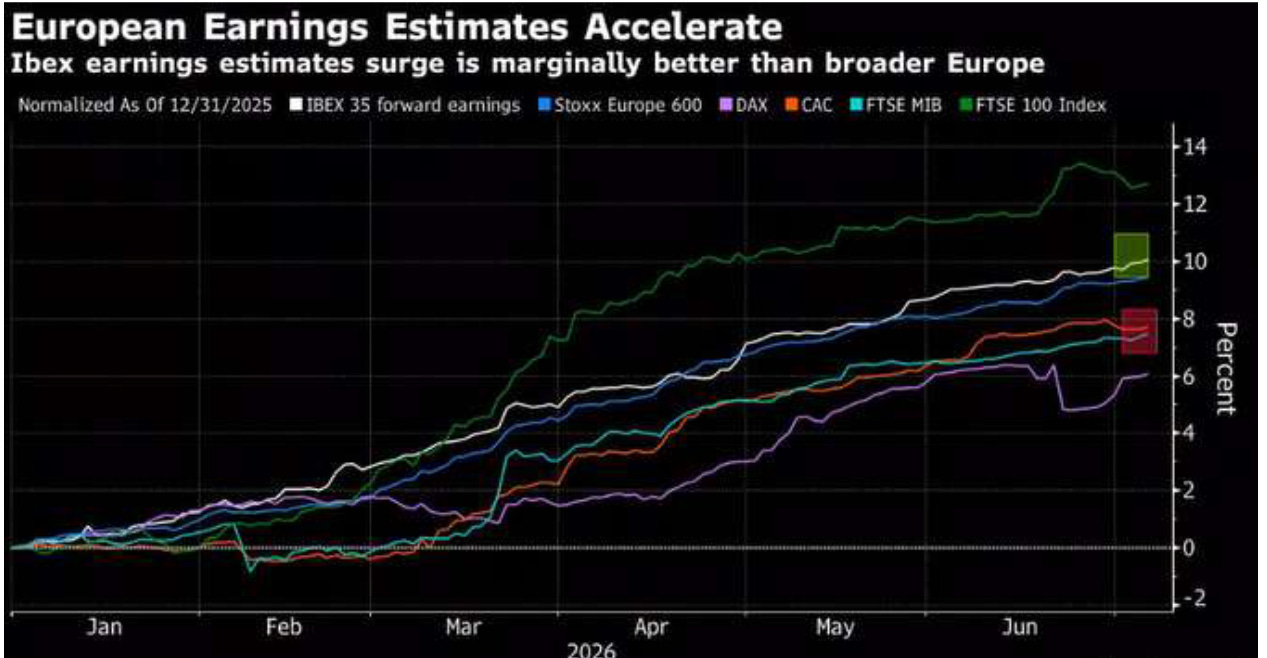
Il FTSE 100 (linea verde) guida la classifica, seguito dall’IBEX 35 (linea bianca) e dallo Stoxx Europe 600 (linea blu); più indietro si collocano il CAC 40 (linea arancione), il DAX (linea viola) e il FTSE MIB (linea azzurra).
Secondo Bloomberg Intelligence, Italia e Spagna si distinguono inoltre per l’ampiezza delle revisioni positive, cioè per l’elevata percentuale di società sulle quali gli analisti stanno migliorando le previsioni.
È un segnale incoraggiante: il rialzo dei mercati del Sud Europa non nasce soltanto dall’entusiasmo, ma trova un sostegno concreto nella crescita attesa dei profitti.
La conclusione, però, richiede equilibrio.
Milano e Madrid restano sostenute da fondamentali favorevoli, ma non possono più essere considerate a buon mercato per definizione.
Dopo una corsa così significativa, la differenza non la farà più la geografia, ma la capacità delle singole aziende di trasformare aspettative elevate in utili reali.
3. Oro in ritirata: i tassi fanno paura, le banche centrali comprano
Anche i beni rifugio possono perdere quota.
L'oro, dopo il record di fine gennaio, vicino a 5.500 dollari l’oncia, è sceso verso 4.100 dollari, scivolando brevemente sotto quota 4.000.
Il movimento sorprende perché è avvenuto mentre le tensioni geopolitiche tornavano a salire.
Ancora una volta, però, il mercato ha dimostrato che nel breve periodo la Federal Reserve può pesare più del Medio Oriente.
La dimensione della correzione emerge chiaramente dal grafico seguente:
Oro, dalla corsa al tonfo
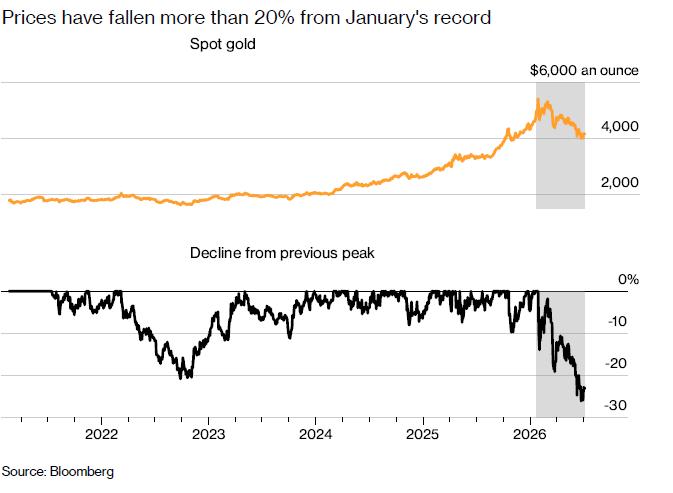
Dopo una lunga fase rialzista, il prezzo dell’oro è arretrato di oltre il 20% dal massimo di gennaio, entrando tecnicamente in un mercato ribassista.
Il grafico ricorda che nessun asset sale in linea retta, nemmeno quello tradizionalmente utilizzato per proteggersi dalle crisi.
A raffreddare le quotazioni sono stati soprattutto i verbali dell’ultima riunione della Fed.
Alcuni membri hanno espresso nuove preoccupazioni per l’inflazione e non hanno escluso un futuro rialzo dei tassi.
Il mercato resta diviso, ma la prospettiva di una politica monetaria più severa penalizza l’oro, che non paga interessi né cedole e diventa meno attraente quando aumentano i rendimenti delle obbligazioni.
La correzione non è stata però uniforme.
Gli investitori occidentali hanno ridotto l’esposizione attraverso gli ETF, i fondi quotati che acquistano oro fisico per conto dei risparmiatori.
A maggio i deflussi sono stati pari a circa 16 tonnellate e le vendite sono proseguite anche a giugno, lasciando una parte rilevante delle posizioni accumulate sui massimi in perdita.
Il rapporto tra uscite dagli ETF e discesa delle quotazioni è ben visibile nel grafico successivo:
L’oro perde quota, gli ETF aprono le porte
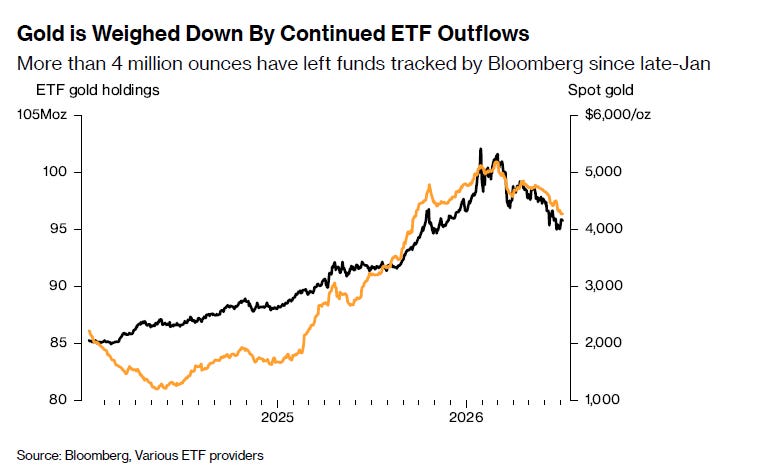
Dalla fine di gennaio sono uscite dagli ETF specializzati oltre 4 milioni di once.
Mentre gli investitori finanziari riducevano le posizioni, il prezzo del metallo si allontanava dai massimi: un segnale di ritirata soprattutto tra i risparmiatori occidentali, più che di sfiducia definitiva nell’oro.
Sul lato opposto, infatti, le banche centrali continuano a comprare.
Quella cinese ha registrato a giugno il maggiore incremento mensile delle riserve auree degli ultimi due anni e mezzo.
A livello globale, gli acquisti netti hanno raggiunto 244 tonnellate nel primo trimestre, molto più della media degli ultimi cinque anni.
Il quadro presenta quindi due forze contrarie: da una parte la prudenza degli investitori occidentali, sensibili ai tassi e alla volatilità; dall’altra la domanda strategica delle banche centrali e dei Paesi asiatici, interessati a diversificare le riserve e a ridurre la dipendenza dal dollaro.
Gli elementi strutturali a favore dell’oro – acquisti ufficiali, domanda asiatica e offerta mineraria limitata – non sono scomparsi.
Nel breve, tuttavia, restano oscurati dal nervosismo sui tassi e dalle prese di profitto dopo un rialzo eccezionale.
Per chi guarda oltre le prossime settimane, la fase attuale potrebbe quindi essere più una digestione degli eccessi che l’inizio di un declino irreversibile.
Ma l’oro, ancora una volta, ricorda agli investitori che anche le assicurazioni hanno un prezzo e che la pazienza resta indispensabile.
4. Tre esami per i mercati
La prossima settimana ruoterà attorno a tre prove decisive: inflazione americana, crescita cinese e trimestrali societarie.
Tre appuntamenti diversi, ma legati dalla stessa domanda: l’economia globale è abbastanza solida da sostenere utili e mercati senza riaccendere la pressione sui tassi?
Negli Stati Uniti saranno pubblicati i dati sui prezzi al consumo e alla produzione.
Il mercato del lavoro ha già mostrato un rallentamento, con appena 57.000 nuovi occupati a giugno contro i 110.000 attesi.
Un’inflazione più moderata rafforzerebbe le aspettative di una Federal Reserve meno restrittiva; prezzi ancora persistenti, invece, riporterebbero in primo piano il rischio di tassi elevati più a lungo.
Dalla Cina arriverà il PIL del secondo trimestre, dopo il +5% registrato nei primi tre mesi dell’anno.
Il dato aiuterà a capire se Pechino sta riuscendo a sostenere la crescita e potrà influenzare non soltanto lo yuan e le Borse asiatiche, ma anche materie prime e settori europei più esposti alla domanda cinese.
Il terzo test verrà dai bilanci aziendali.
La tabella seguente riassume le principali trimestrali attese:
Trimestrali sotto i riflettori: banche, chip e streaming al test
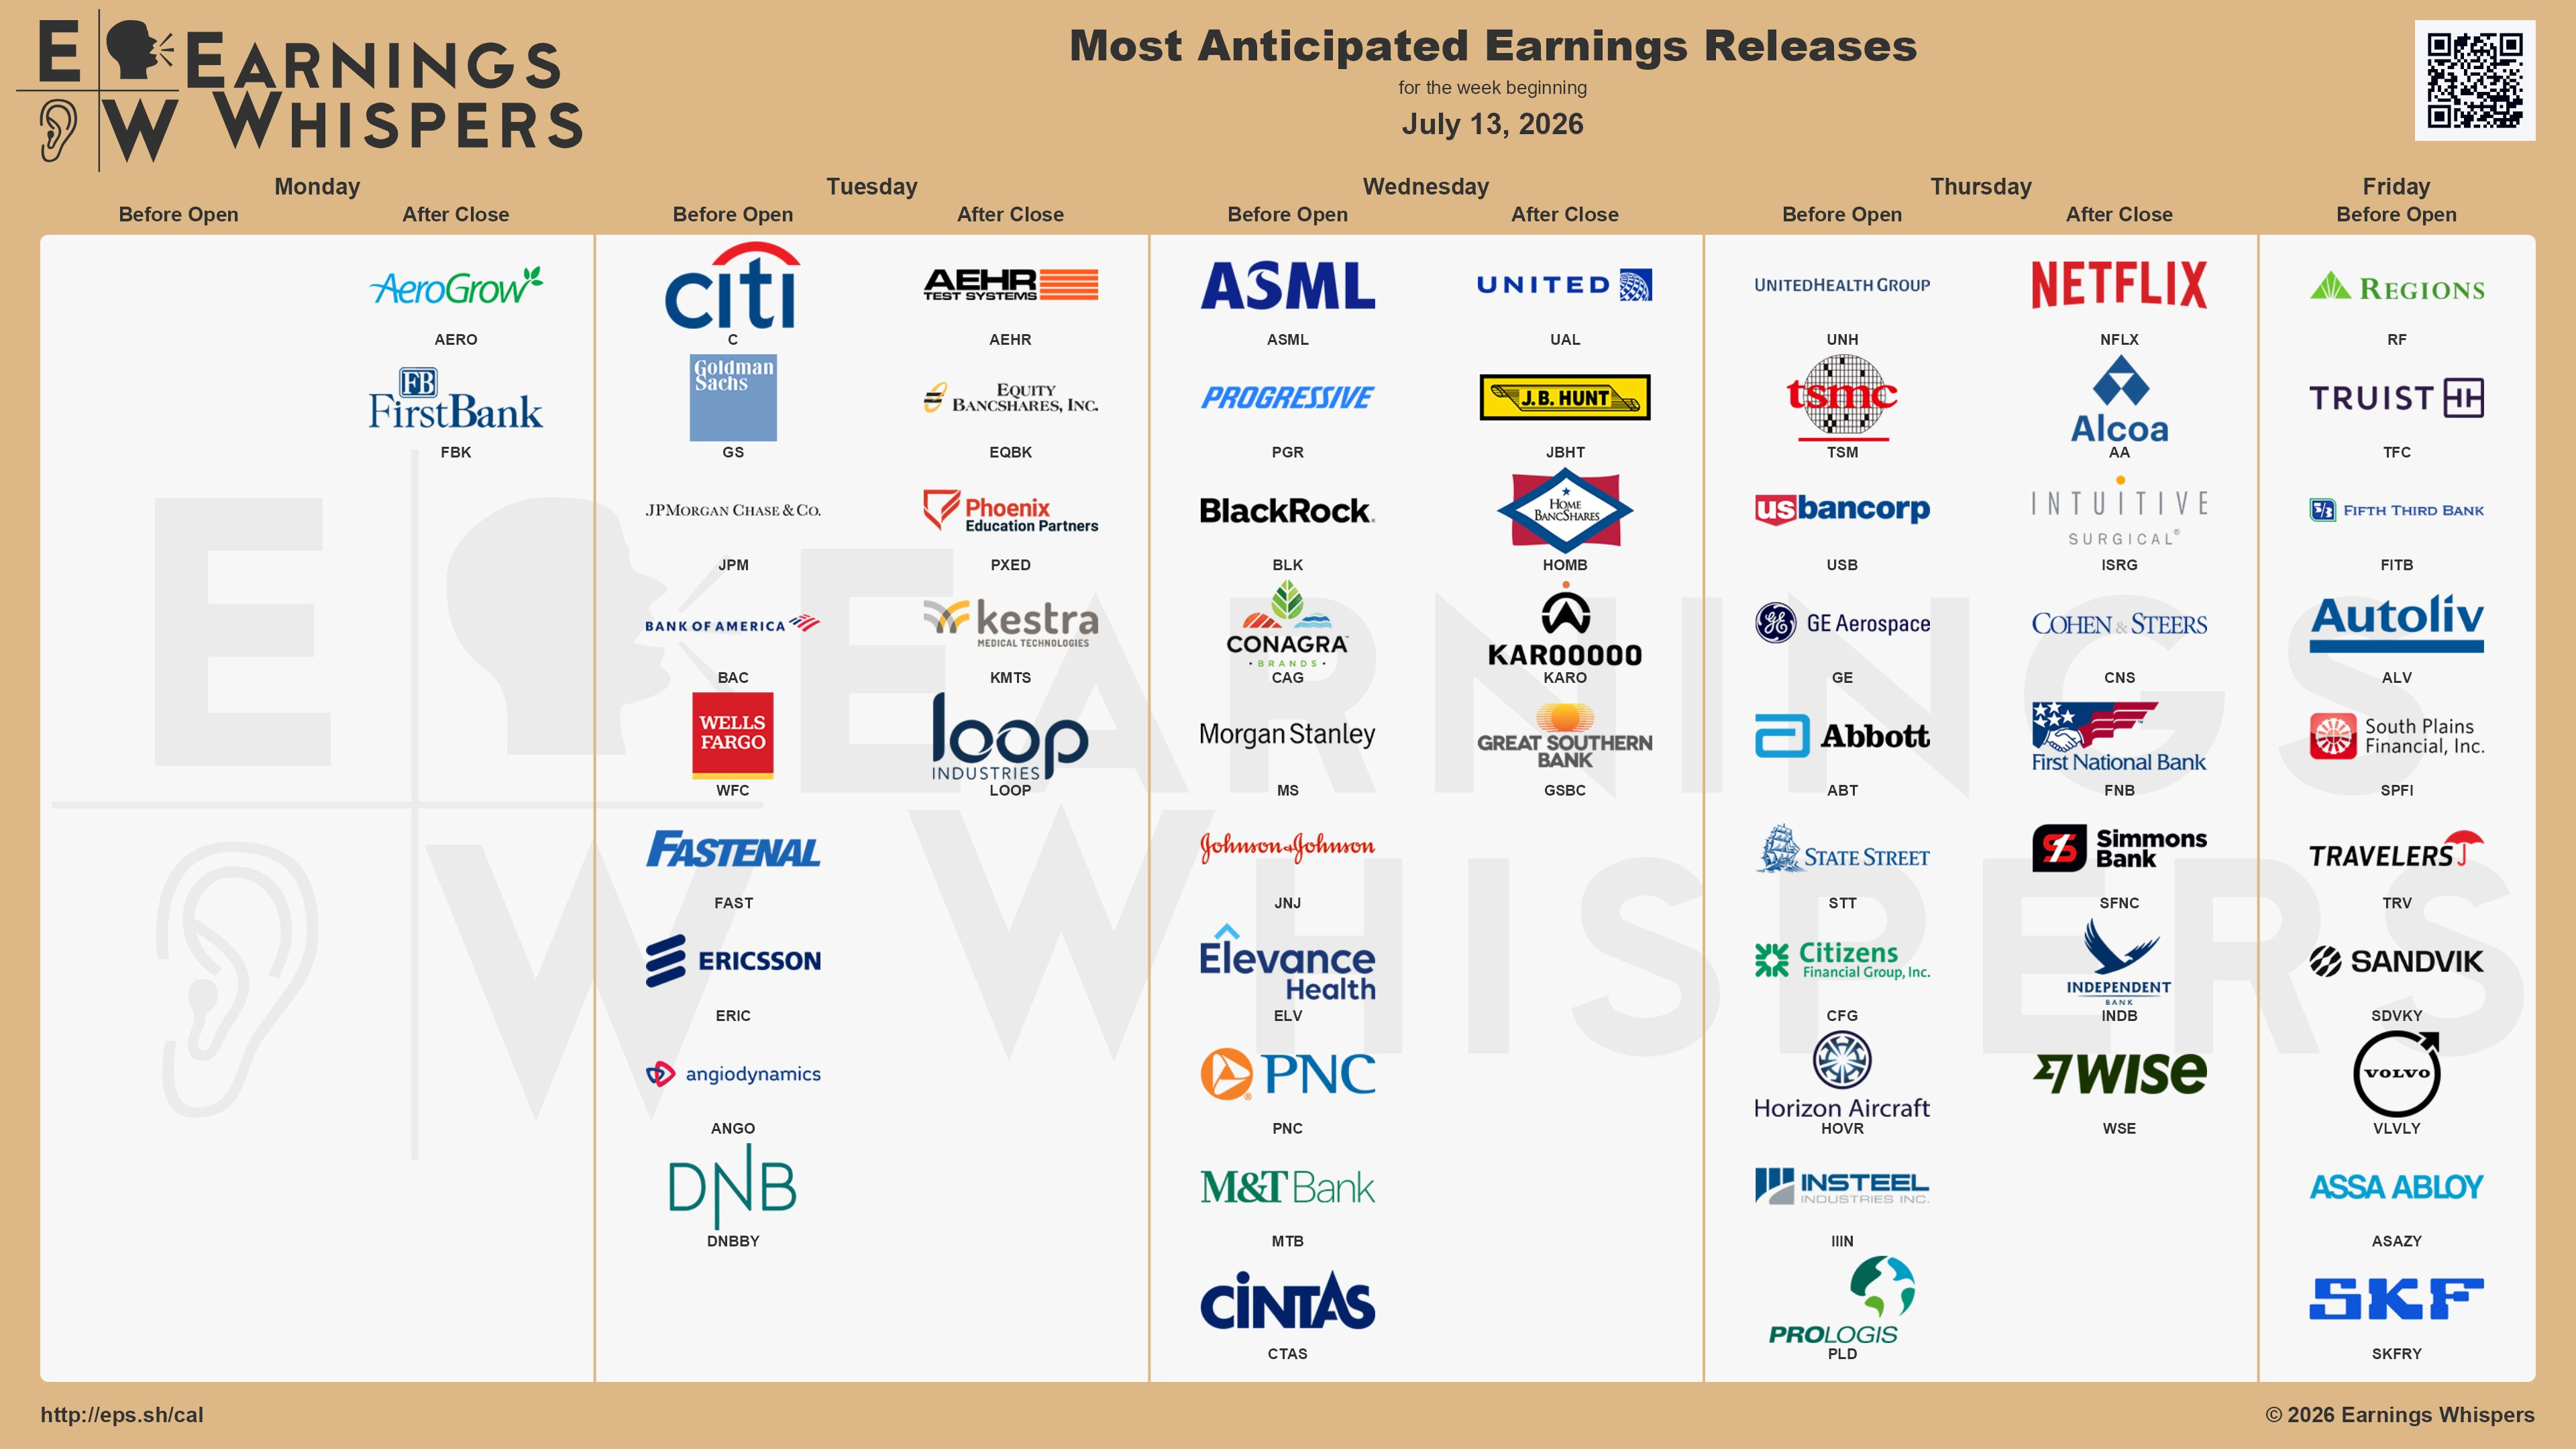
I risultati delle grandi banche americane (martedì 14) offriranno indicazioni sulla qualità del credito e sulla tenuta dei consumatori.
ASML (mercoled' 15) sarà un osservatorio privilegiato sugli investimenti nella filiera dei semiconduttori, mentre Netflix (giovedì 16) aiuterà a misurare la disponibilità delle famiglie a continuare a spendere per i servizi digitali.
Il calendario è fitto, ma la chiave di lettura è semplice: inflazione, crescita e utili dovranno raccontare la stessa storia.
Se i dati macro rallentano senza compromettere i profitti, i mercati potranno tirare un sospiro di sollievo.
Se invece prezzi e risultati aziendali inizieranno a divergere, la volatilità potrebbe tornare rapidamente protagonista.
5. Il grafico della settimana: quando un solo settore pesa come un mercato intero
Per molti anni la tecnologia è stata soltanto uno dei motori della Borsa. Oggi, invece, è diventata il centro di gravità dell’intero mercato azionario, al punto che pochi grandi gruppi possono condizionare da soli l’andamento degli indici.
Il grafico che segue confronta il peso attuale dei principali settori azionari con il rispettivo intervallo storico, mostrando con immediatezza quanto questa concentrazione sia ormai fuori scala:
Tecnologia fuori scala, gli altri settori inseguono
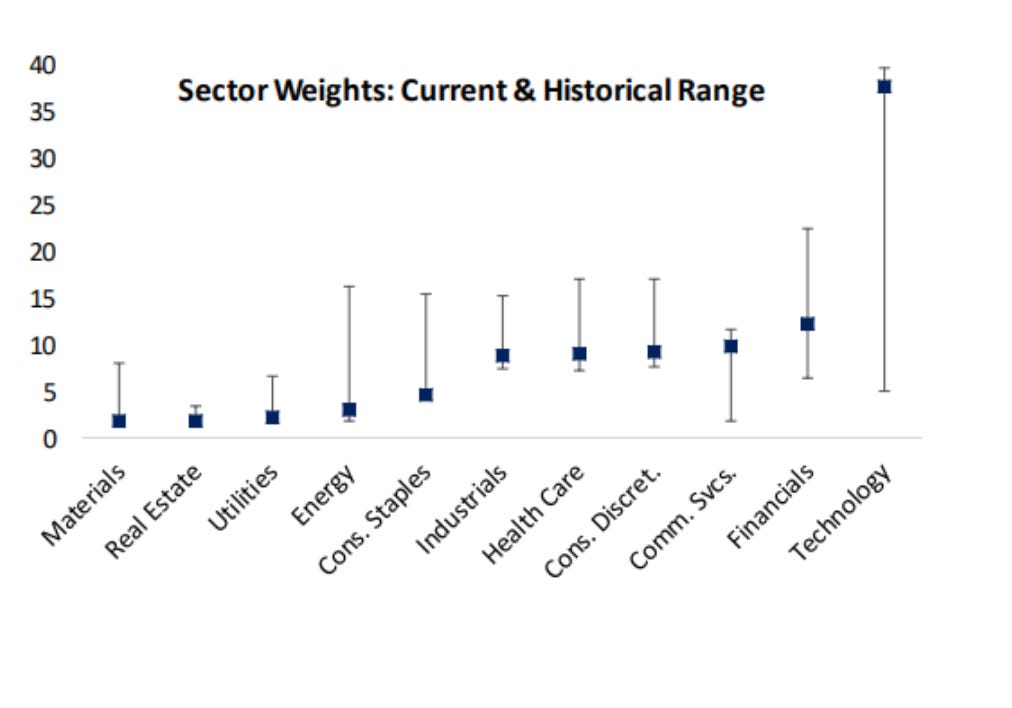 La tecnologia domina nettamente, con una quota vicina al 40% dell’indice S&P500, mentre finanziari, industria, sanità e consumi restano molto più distanti.
Il messaggio è semplice: oggi investire nell’indice significa, in misura crescente, investire soprattutto in poche grandi società tecnologiche.
Questo può sostenere le performance finché il settore continua a crescere, ma aumenta anche la fragilità del mercato: se i titoli leader rallentano, l’effetto si trasmette rapidamente a tutto l’indice.
La concentrazione, quindi, non è necessariamente un segnale di crisi, ma è un elemento da non sottovalutare.
Quando un solo comparto occupa una porzione così ampia del mercato, la diversificazione apparente rischia di essere molto inferiore a quella reale.
Per l’investitore razionale, la lezione è chiara: non basta acquistare un indice e sentirsi automaticamente protetti.
È sempre utile capire che cosa c’è davvero dentro il portafoglio e quanto il suo destino dipenda da un numero ristretto di aziende.
Conclusioni
Questa settimana il prezzo corre avanti, ma è la cassa a decidere.
Nell’AI una parte crescente del valore si è spostata a chi vende gli attrezzi, però i chip restano legati a un ciclo che prima o poi normalizza i margini: una promessa si racconta, il risultato deve vedersi nei bilanci.
Milano e Madrid volano, ma lo sconto è quasi finito: ora conta l'azienda, non il Paese.
L'oro ci ricorda che anche i rifugi sanno inciampare.
E un indice tutto appeso a un settore offre una diversificazione più apparente che reale.
La chiave resta semplice: guardare meno alle etichette e più ai numeri.
Perché, come ammoniva John Maynard Keynes: “il mercato può restare irrazionale più a lungo di quanto tu possa restare solvibile”.
Arrivederci alla prossima newsletter!
Filippo Pasini e Roberto Russo
Le informazioni e le opinioni espresse in questo documento sono prodotte da Filippo Pasini e Roberto Russo al momento della pubblicazione e sono suscettibili di modifiche in ogni momento successivo alla stessa.
Il presente documento è stato redatto unicamente a scopo informativo e non rappresenta pertanto né un’offerta né un invito, da parte o per conto di Filippo Pasini, Roberto Russo o della società “Il Valore Conta S.r.l.”, ad acquistare o vendere un determinato titolo o strumenti finanziari collegati o a porre in essere eventuali strategie di trading in un determinato ordinamento giuridico.