
Riassunto settimanale del 6/7/2026
C’è un momento, nella vita dei mercati, in cui le vecchie bussole smettono di indicare il nord.
Per decenni gli investitori hanno navigato guardando a utili, tassi e inflazione.
Questa settimana, però, l’ago ha cominciato a oscillare verso due forze meno rassicuranti: la politica, che entra nel capitale delle imprese come mai prima e la leva finanziaria, che trasforma un titolo in una scommessa moltiplicata.
Sullo sfondo, un intero indice che ha imparato a dipendere da un solo pezzo di silicio.
Benvenuti in una Borsa dove il futuro non si prevede più: si prezza in anticipo e spesso a caro prezzo.
1. L’AI diventa affare di Stato
La settimana ha offerto due segnali molto diversi, ma legati dallo stesso filo: l’intelligenza artificiale sta uscendo dal terreno dell’innovazione pura ed entrando in una fase molto più delicata, fatta di intervento pubblico, valutazioni elevate e speculazione finanziaria.
La prima notizia arriva dal Financial Times: OpenAI sarebbe pronta a cedere circa il 5% del proprio capitale al Governo americano, per un valore stimato intorno ai 45 miliardi di dollari.
L’idea sarebbe quella di creare un veicolo simile all’Alaska Permanent Fund, il fondo sovrano che investe la ricchezza petrolifera dello Stato dell’Alaska e distribuisce i proventi al governo locale e ai cittadini.
La proposta, secondo quanto riportato, potrebbe essere estesa anche ad altri protagonisti americani dell’intelligenza artificiale, come Anthropic, Google, Meta e altri grandi gruppi tecnologici.
Il messaggio politico è chiaro: se l’AI viene considerata una tecnologia strategica per la sicurezza nazionale, lo Stato vuole partecipare non solo alla sua regolamentazione, ma anche al suo possibile valore economico.
Qui però nasce il primo interrogativo.
Molte di queste società stanno crescendo a ritmi impressionanti, ma continuano a bruciare enormi quantità di cassa. Se lo Stato entra nel capitale, come si giustificano valutazioni di Borsa pari a decine di volte i ricavi futuri?
Il secondo interrogativo è ancora più scomodo: questa partecipazione pubblica servirà a proteggere davvero l’interesse dei cittadini o rischia di trasformarsi in una forma di capitalismo clientelare, dove chi è più vicino al potere ottiene protezione, contratti e vantaggi competitivi?
È un passaggio importante. L’America, storicamente campione del libero mercato, sembra avvicinarsi a una forma di capitalismo di Stato tecnologico.
Il problema non è l’intervento pubblico in sé, che in settori strategici può avere una sua logica.
Il problema nasce quando il confine tra interesse nazionale e interesse privato diventa troppo sottile.
Nel frattempo, mentre lo Stato si avvicina all’AI dalla porta principale, i mercati finanziari stanno entrando dalla finestra, usando strumenti sempre più aggressivi.
Per capire quanto l’entusiasmo si sia spinto oltre le azioni tradizionali, osserviamo il grafico seguente, che mostra l’andamento delle masse gestite dagli strumenti a leva – espresse in miliardi di dollari – collegate a singoli titoli del mondo della tecnologia e dei semiconduttori tra il 2023 e il 2026:
AI a leva: la febbre dei chip diventa parabolica
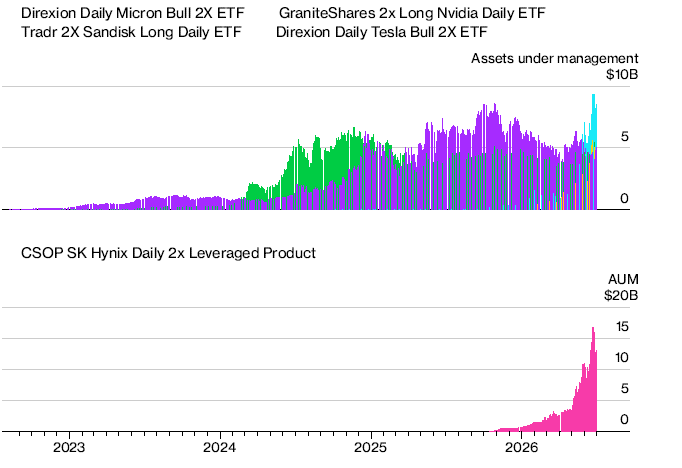 Nel riquadro superiore sono rappresentati diversi prodotti a leva su singole azioni: le barre azzurre indicano il prodotto su Micron, le barre viola quello su Nvidia, le barre verdi quello su Sandisk e le barre arancioni quello su Tesla.
Nel riquadro inferiore, invece, le barre rosa rappresentano il prodotto a leva su SK Hynix – colosso coreano delle memorie avanzate e fornitore chiave della filiera dell’intelligenza artificiale – le cui masse gestite esplodono nel 2026 fino a superare i 15 miliardi di dollari.
Il dato è impressionante perché racconta una cosa semplice: la speculazione sull’AI non passa più soltanto dall’acquisto diretto delle azioni dei produttori di chip, ma sempre più spesso da strumenti che ne amplificano i movimenti.
Il caso più evidente è proprio SK Hynix. Il suo successo industriale è reale, ma la velocità con cui il denaro si è riversato sugli strumenti a leva collegati al titolo segnala anche una crescente fragilità.
Il punto diventa ancora più chiaro osservando il secondo grafico, che confronta il peso degli strumenti finanziari con la liquidità effettiva delle azioni sottostanti:
Quando la leva pesa più del titolo
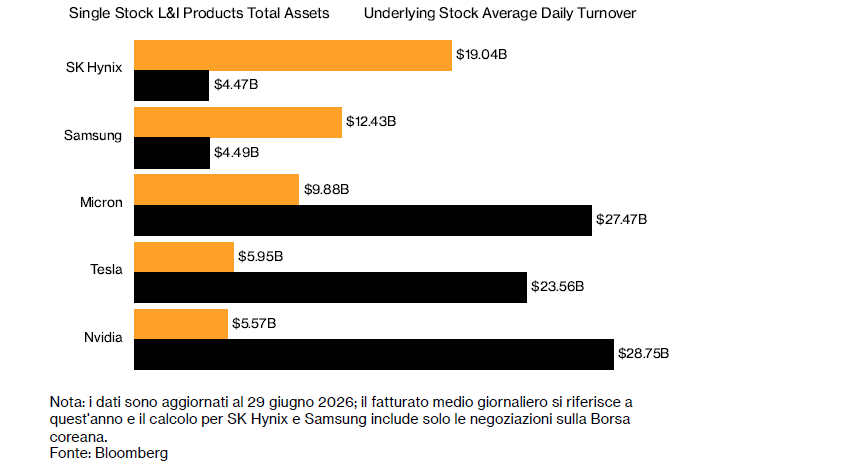
Il grafico mette a confronto due grandezze. Le barre arancioni rappresentano le masse complessive investite in strumenti finanziari a leva o ribassisti collegate a un singolo titolo.
Le barre nere indicano invece il controvalore medio giornaliero scambiato sull’azione sottostante, cioè quanto denaro passa ogni giorno sul titolo in Borsa.
Il dato più rilevante riguarda SK Hynix e Samsung: in entrambi i casi, le masse investite negli strumenti a leva superano ampiamente gli scambi medi giornalieri delle azioni.
Per SK Hynix, ad esempio, questi strumenti valgono circa 19 miliardi di dollari, contro scambi medi giornalieri sul titolo di circa 4,5 miliardi.
Per Samsung il rapporto è simile: circa 12,4 miliardi investiti negli strumenti, contro 4,5 miliardi di scambi medi giornalieri.
Per Nvidia, Tesla e Micron, invece, il quadro appare meno sbilanciato: gli scambi giornalieri sulle azioni restano molto superiori al patrimonio investito negli strumenti a leva. Questo significa che il mercato sottostante è più profondo e quindi potenzialmente meno vulnerabile a movimenti forzati.
Il rischio è evidente: quando uno strumento a leva diventa molto grande rispetto al titolo a cui è collegato, può smettere di essere un semplice veicolo di investimento e diventare un fattore che influenza il prezzo.
Nelle fasi di rialzo, questi strumenti possono alimentare ulteriori acquisti; nelle fasi di ribasso, possono obbligare a vendite rapide per mantenere la leva promessa.
Si crea così un meccanismo di amplificazione: il rialzo attira altro denaro, ma la discesa può trasformarsi in una valanga.
È il cosiddetto effetto farfalla della finanza: uno strumento nato per seguire un titolo può finire per muovere il titolo stesso.
Nel caso di SK Hynix, il fenomeno è ancora più delicato perché la società ha un peso molto elevato sull’indice coreano. Una correzione violenta del titolo potrebbe quindi trasmettersi anche al mercato più ampio.
La conclusione è che l’AI resta una grande rivoluzione industriale, ma intorno a essa sta nascendo una finanza sempre più sofisticata e pericolosa.
Lo Stato vuole sedersi al tavolo dei futuri vincitori, gli investitori cercano di moltiplicare i guadagni con la leva e il mercato tende a confondere ciò che è strategico con ciò che è sicuro.
Per l'investitore orientato al valore, la razionalità è d'obbligo, perchè una tecnologia può essere decisiva per il futuro e, allo stesso tempo, generare eccessi nei prezzi, negli strumenti finanziari e nelle aspettative.
Per questo, più la storia dell’intelligenza artificiale diventa potente, più serve una bussola semplice: distinguere le aziende che costruiscono valore da quelle che vivono solamente dell’entusiasmo che le circonda.
2. Quando la politica entra nel portafoglio
Per molti anni gli investitori hanno guardato soprattutto a utili, tassi d’interesse, inflazione e crescita economica.
Oggi questa mappa non basta più.
La politica è tornata a essere una variabile decisiva: può cambiare le regole del gioco, premiare alcune imprese, penalizzarne altre e modificare in pochi giorni il valore di un investimento.
Un esempio molto eloquente arriva dal grafico seguente, che mostra l’attività finanziaria dichiarata da Donald Trump negli ultimi anni:
Trump, dalle decine alle decine di migliaia
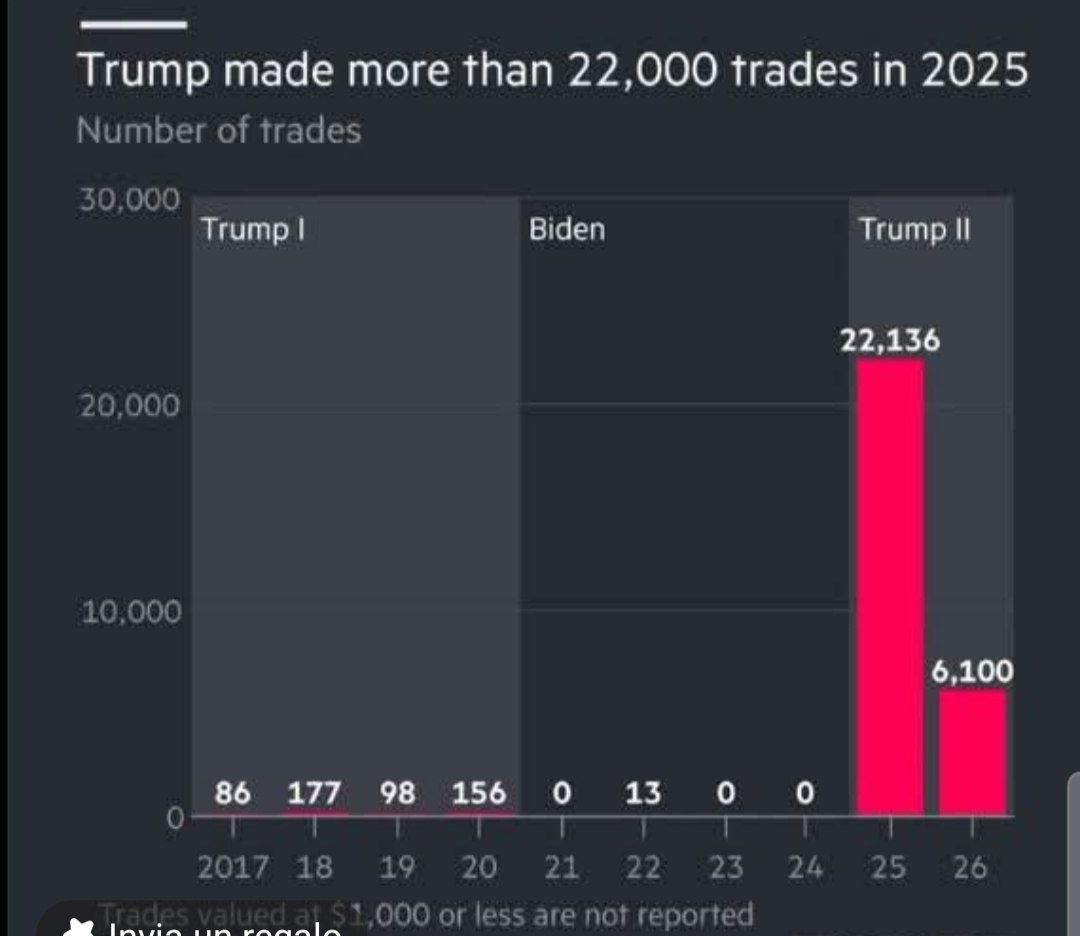
Più nello specifico, il grafico rappresenta il numero annuale di operazioni finanziarie dichiarate da Trump tra il 2017 e il 2026, distinguendo tre fasi: Trump I, Biden e Trump II.
Le barre rosse indicano quante operazioni sono state effettuate in ciascun anno. Non vengono considerate le operazioni pari o inferiori a 1.000 dollari.
Durante il primo mandato i numeri restano contenuti: 86 operazioni nel 2017, 177 nel 2018, 98 nel 2019 e 156 nel 2020.
Negli anni della presidenza Biden l’attività appare quasi assente o molto limitata.
Il salto arriva invece nel 2025, con 22.136 operazioni, seguito da 6.100 operazioni nel 2026.
Il messaggio del grafico non è solo quantitativo. È politico e finanziario insieme.
Se confermato, un aumento così brusco dell’attività dichiarata solleva interrogativi su trasparenza, conflitti d’interesse e rapporto tra potere pubblico e mercati finanziari.
Qui nasce il punto centrale per gli investitori: non basta più chiedersi se un’azienda sia solida; bisogna anche domandarsi in quale contesto istituzionale opera.
Le economie più prosperose, nel lungo periodo, sono spesso quelle con regole certe, tutela della proprietà privata e istituzioni credibili.
Quando questi pilastri si indeboliscono, cresce il rischio istituzionale: decisioni improvvise, interventi governativi, nuove norme o favoritismi possono incidere sui prezzi anche più dei bilanci aziendali.
Questo non significa inseguire i titoli “vicini al potere”, anzi, una strategia basata solo sulle relazioni politiche può funzionare per un tratto, ma diventare pericolosa quando cambia il vento. Il potere protegge finché conviene; poi, spesso, presenta il conto.
In un mondo più condizionato dalla politica, possono risultare più resilienti le società con bilanci solidi, marchi forti, presenza internazionale, attività difficili da sostituire e capacità di difendere i margini (pricing power) anche quando cambiano le regole.
Al contrario, gli investimenti troppo dipendenti da decisioni pubbliche, sussidi, concessioni o debito di lunga durata possono diventare più vulnerabili.
La conclusione è semplice: gli utili continueranno a contare, i tassi continueranno a contare, l’inflazione continuerà a contare. Ma ignorare il peso crescente della qualità delle istituzioni sarebbe un errore.
Nei mercati di oggi non si investe più soltanto in aziende: si investe anche nel sistema di regole che permette a quelle aziende di creare valore nel tempo.
3. Bending Spoons: orgoglio italiano, prezzo americano
Bending Spoons non è una classica società tecnologica che vive dell’ultima applicazione di successo.
È piuttosto una piattaforma industriale digitale: compra aziende software e servizi online già noti, spesso appesantiti da costi elevati o da gestione inefficiente, li integra nella propria struttura, ne migliora i prodotti e prova ad aumentarne la redditività.
Nel suo portafoglio sono entrati marchi conosciuti come Evernote, WeTransfer, Vimeo, Eventbrite e AOL.
In sostanza, Bending Spoons assomiglia a una via di mezzo tra una società tecnologica e un fondo di private equity: non inventa ogni volta un nuovo prodotto, ma compra asset digitali esistenti e cerca di trasformarli in macchine più efficienti.
È per questo che la sua quotazione al Nasdaq merita attenzione, non solo per l’orgoglio italiano, ma perché porta a Wall Street un modello d’impresa poco comune nel panorama europeo.
La Società ha collocato 58 milioni di azioni a 29 dollari, raccogliendo complessivamente 1,68 miliardi di dollari tra nuove azioni e azioni vendute dagli attuali soci.
Nel primo giorno di scambi il titolo ha chiuso a 40,50 dollari, con un rialzo vicino al 40% e una capitalizzazione salita a circa 25,7 miliardi.
A questo punto, però, entra in scena la domanda più importante per ogni investitore: quanto si paga questa storia?
Secondo il prospetto ufficiale, nel 2025 Bending Spoons ha registrato ricavi per 1,31 miliardi di dollari, quasi raddoppiati rispetto all’anno precedente, e un utile netto sostanzialmente nullo, mentre l’utile netto rettificato indicato dalla società è stato pari a circa 376 milioni di dollari.
Tradotto in multipli, al prezzo di collocamento di 29 dollari la società è arrivata in Borsa a circa 14 volte i ricavi 2025 e circa 49 volte l’utile netto rettificato.
Alla quotazione aggiornata di 35,93 dollari, la capitalizzazione è intorno a 22,8 miliardi di dollari e i multipli salgono a circa 17,5 volte i ricavi 2025 e circa 61 volte l’utile netto rettificato.
Se invece si considera il valore d’impresa, includendo debito e cassa pro-forma post quotazione, il multiplo sui ricavi 2025 si colloca intorno a 19,5 volte.
Sono numeri importanti. Non necessariamente assurdi, se la società continuerà a crescere, comprare bene e trasformare le acquisizioni in cassa. Ma sono numeri che lasciano poco spazio agli errori.
Quando una società viene pagata così tanto, il mercato non sta comprando solo i risultati attuali: sta già pagando anni di crescita futura.
Per capire con quale spirito il management abbia vissuto il debutto in Borsa, vale la pena osservare il ritaglio seguente, che riporta una dichiarazione dell'AD Luca Ferrari, il quale mostra un atteggiamento sorprendentemente sobrio per un imprenditore appena diventato protagonista di una delle quotazioni italiane più importanti degli ultimi anni:
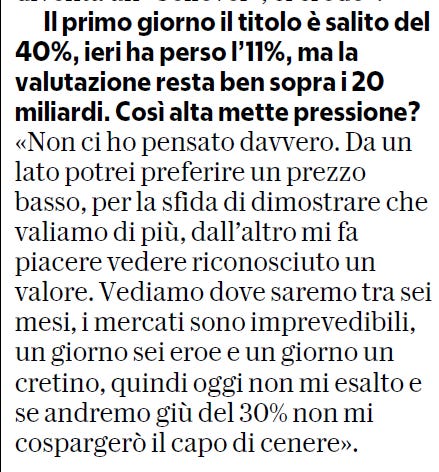
Il senso delle sue parole è semplice e il ragionamento è da "value investor": il mercato può esaltarti oggi e punirti domani. Una valutazione elevata fa piacere, ma non cambia il lavoro da fare.
Il caso Bending Spoons dimostra che anche l’Italia può creare campioni globali nel digitale.
Ma ricorda anche una lezione molto concreta: la Borsa non premia l’orgoglio nazionale, premia i risultati.
E quando la valutazione supera i 20 miliardi di dollari, ogni trimestre diventa un esame.
4. Il grafico della settimana: Wall Street appesa a un chip
C’è un dato che racconta meglio di molti discorsi quanto l’intelligenza artificiale stia cambiando la struttura della Borsa americana: i semiconduttori pesano ormai quasi un quinto dell’intero S&P500.
Per visualizzare questo cambio di equilibrio, osserviamo il grafico seguente, che mostra l’evoluzione del peso dei semiconduttori all’interno dell’S&P500 dal 1995 a giugno 2026:
Quando i semiconduttori si mangiano l’indice
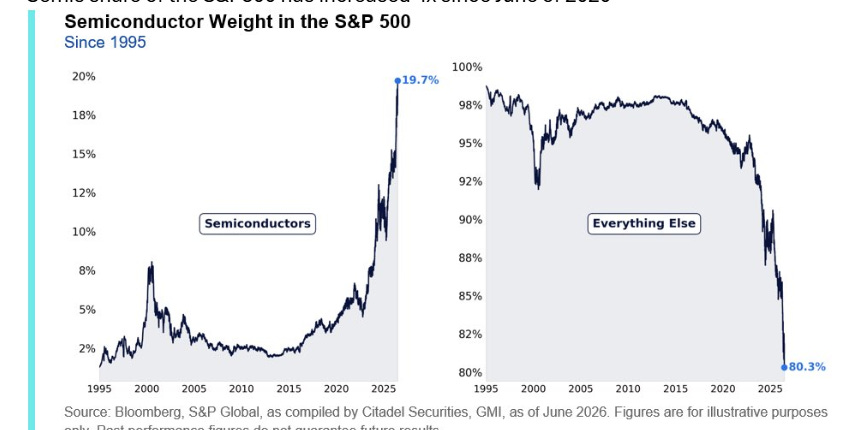
Nel riquadro di sinistra è rappresentata la quota del settore sull’intero indice. Per molti anni i semiconduttori hanno avuto un peso relativamente contenuto, con una fiammata durante la bolla tecnologica del 2000 e poi una lunga fase di normalizzazione.
Dal 2020 in avanti, però, la linea cambia passo: la corsa all’AI, ai data center, ai processori avanzati e alle memorie ad alte prestazioni ha spinto il settore fino al 19,7% dell’indice.
Nel riquadro di destra è rappresentata l’altra faccia della stessa storia: il peso di tutto il resto dell’S&P500, esclusi i semiconduttori.
La linea scende fino all’80,3%, segnalando che mentre il settore dei chip diventa sempre più dominante, il resto del mercato perde peso relativo.
Il messaggio è semplice: Wall Street oggi dipende molto di più da una sola filiera industriale.
Questo non significa necessariamente che siamo davanti a una bolla. I semiconduttori sono diventati il cuore fisico dell’economia digitale: senza chip non esistono intelligenza artificiale, cloud, automazione, auto elettriche, difesa avanzata e molte applicazioni industriali del futuro.
Il problema, però, è un altro: quando un settore diventa così pesante in un indice, smette di essere solo un’opportunità e diventa anche una fonte di rischio sistemico.
Se i semiconduttori continuano a crescere, l’S&P500 ne beneficia. Ma se il mercato dovesse iniziare a dubitare della sostenibilità degli investimenti nell’AI, dei margini o della domanda futura, la correzione non resterebbe confinata ai titoli dei chip: si trasmetterebbe rapidamente all’intero indice.
Per l’investitore, la lezione è chiara. Comprare l’S&P500 oggi non significa più acquistare in modo neutrale “l’economia americana”. Significa esporsi in misura crescente a una grande scommessa: che la rivoluzione dei semiconduttori continui a trasformarsi in utili reali, non solo in aspettative.
La tecnologia può costruire valore enorme. Ma quando un solo motore spinge quasi tutta la macchina, conviene sempre chiedersi cosa accadrebbe se, anche solo per qualche chilometro, iniziasse a perdere giri.
Conclusioni
La settimana ci consegna un mosaico che, a prima vista, sembra fatto di tessere scollegate: lo Stato americano che bussa al capitale dell'intelligenza artificiale, la leva finanziaria che gonfia i chip coreani, un gioiello italiano che sbarca al Nasdaq a multipli da capogiro e infine l'S&P500 che ormai dipende quasi per un quinto dai semiconduttori.
Il filo che le tiene insieme, però, è uno solo: il mercato non sta comprando ciò che le aziende valgono oggi, ma ciò che promettono di diventare domani.
E quando politica, valutazioni elevate e leva finanziaria si danno appuntamento nello stesso posto, la macchina può correre veloce, ma basta una buca per farla sbandare.
Per l'investitore razionale, le chiavi operative sono tre.
La prima è non guardare solo ai bilanci, ma anche al contesto istituzionale in cui le aziende operano, perché regole certe e istituzioni credibili valgono quanto un buon utile.
La seconda è diffidare della concentrazione, perché comprare "l'indice" oggi non è più un gesto neutrale, ma una scommessa su una sola filiera.
La terza è ricordare che la leva amplifica i sogni finché il vento soffia a favore, ma moltiplica i danni non appena cambia direzione.
Lo aveva riassunto Warren Buffett con la sua consueta ironia in una sua celebre metafora:
"Solo quando la marea si ritira si scopre chi stava nuotando nudo."
Finché l'acqua sale, nessuno nota chi ha esagerato con la leva o con le valutazioni.
Il conto, come sempre, arriva quando la marea decide di andarsene.
Arrivederci alla prossima newsletter!
Filippo Pasini e Roberto Russo
Le informazioni e le opinioni espresse in questo documento sono prodotte da Filippo Pasini e Roberto Russo al momento della pubblicazione e sono suscettibili di modifiche in ogni momento successivo alla stessa.
Il presente documento è stato redatto unicamente a scopo informativo e non rappresenta pertanto né un’offerta né un invito, da parte o per conto di Filippo Pasini, Roberto Russo o della società “Il Valore Conta S.r.l.”, ad acquistare o vendere un determinato titolo o strumenti finanziari collegati o a porre in essere eventuali strategie di trading in un determinato ordinamento giuridico.