
Riassunto settimanale del 29/6/2026
Ci sono settimane in cui i mercati non cambiano umore: cambiano occhiali.
Per mesi hanno guardato l’intelligenza artificiale (AI) come una promessa quasi immateriale, fatta di algoritmi, produttività e futuro.
Ora iniziano a vedere anche il resto della scena: data center, energia, memorie, debito, prezzi più alti e rotte petrolifere ancora sorvegliate.
È come scoprire che dietro una magia ben riuscita non c’è solo il talento del prestigiatore, ma anche un conto da pagare a fine spettacolo.
Questa settimana racconta proprio questo passaggio: non la fine dell’entusiasmo, ma l’inizio di una domanda più razionale.
Quanto costa davvero costruire il futuro?
1. Il futuro non è gratis
La fotografia dei mercati americani dice molto più di quanto sembri.
Nella scorsa settimana, l’S&P500 ha perso circa il 2%. Il Nasdaq – più esposto ai titoli tecnologici – ha lasciato sul terreno quasi il 5%. Il Dow Jones ha tenuto meglio, mentre il Russell 2000, l’indice delle società americane a piccola capitalizzazione, ha chiuso addirittura in territorio positivo.
Tradotto in parole semplici: non è stata una fuga generalizzata dal rischio. È stata una rotazione.
Gli investitori non hanno venduto tutto, ma soprattutto ciò che era diventato più caro, più affollato e più dipendente da aspettative molto ambiziose. In particolare, i titoli legati all’intelligenza artificiale e ai semiconduttori.
Il punto non è che l’AI sia improvvisamente diventata irrilevante. Sarebbe una lettura frettolosa. Piuttosto, il mercato ha iniziato a chiedersi quanto costi davvero costruire questa rivoluzione.
Perché l’intelligenza artificiale non vive in una nuvola immateriale. Vive nei data center, consuma energia, richiede chip avanzati, ha bisogno di memorie sempre più potenti e obbliga le grandi aziende tecnologiche a investire centinaia di miliardi di dollari prima ancora di sapere con certezza quali saranno i ritorni economici.
Per anni abbiamo parlato dell’AI come di una forza capace di ridurre i costi e aumentare l’efficienza.
Nel lungo periodo potrebbe anche essere così. Ma nel breve periodo sta accadendo anche l’opposto: la domanda esplosiva di infrastrutture sta facendo salire i prezzi di componenti essenziali.
In altre parole, il mercato sta scoprendo il conto dell’intelligenza artificiale.
E quando arriva il conto, anche la storia più affascinante viene letta con occhi diversi.
2. Micron vola. La bolletta arriva
Una delle prime voci di questo conto arriva da un componente poco visibile al grande pubblico, ma indispensabile per far funzionare l’intera macchina dell’intelligenza artificiale: la memoria.
Senza chip capaci di archiviare e trasferire enormi quantità di dati, l’AI semplicemente non funziona.
È per questo che il mercato ha riscoperto Micron, uno dei grandi produttori mondiali di memorie. Dopo risultati trimestrali molto forti, il titolo è salito di oltre il 15% in una sola seduta.
Ma il punto più interessante non è solo il rialzo: è la velocità con cui una storia industriale si sta trasformando in una storia di euforia finanziaria.
Per capirlo, basta osservare il grafico seguente:
Micron: quando la memoria del mercato diventa euforia
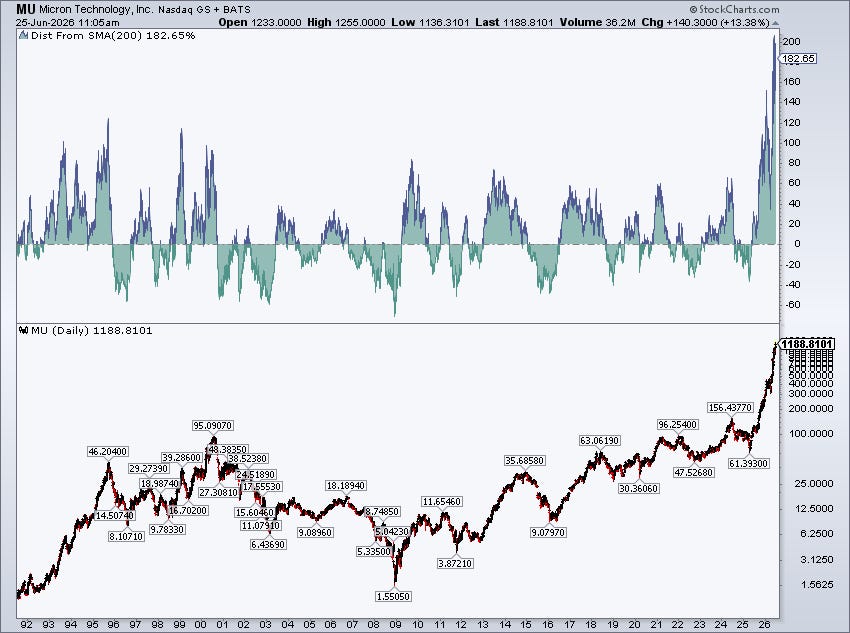
Il grafico mostra la natura profondamente ciclica di Micron.
Per oltre trent’anni il titolo ha alternato fasi di fortissimo rialzo a brusche cadute, seguendo il classico andamento del settore delle memorie: quando la domanda supera l’offerta, i prezzi salgono e gli utili esplodono; quando l’offerta diventa eccessiva, i margini si comprimono e il mercato corregge.
Oggi, però, colpisce soprattutto il finale: Micron quota oltre il 180% sopra la media mobile a 200 giorni, un livello tecnico eccezionale anche per una società abituata alla volatilità che si accompagna a valutazioni che sembrano già incorporare uno scenario estremamente favorevole.
Il messaggio è chiaro: gli investitori stanno scommettendo su una domanda straordinaria legata all’AI.
Ma nei settori ciclici, anche le storie più convincenti devono fare i conti con la forza di gravità.
La novità è che Micron non sta beneficiando solo di un rialzo temporaneo dei prezzi. La società ha firmato 16 accordi strategici di fornitura con clienti nei data center, nell’auto e nei dispositivi consumer.
Questi contratti, della durata di 3-5 anni, rappresentano ormai circa un quarto del fatturato e, almeno in teoria, potrebbero rendere il business meno esposto ai tradizionali cicli di boom e crisi.
Ma ogni medaglia ha il suo rovescio.
Ciò che è positivo per Micron può diventare un costo crescente per i suoi clienti. Se le memorie diventano più care e più difficili da assicurarsi, le aziende tecnologiche devono scegliere: assorbire l’aumento riducendo i margini oppure trasferirlo ai consumatori finali.
Ed è qui che entra in scena un concetto nuovo ma molto concreto: l’inflazione dell’AI.
Il primo segnale arriva dai listini dei prodotti tecnologici, come mostra la tabella seguente, dedicata al caso Apple:
Apple: la bolletta dell’AI arriva sullo scaffale
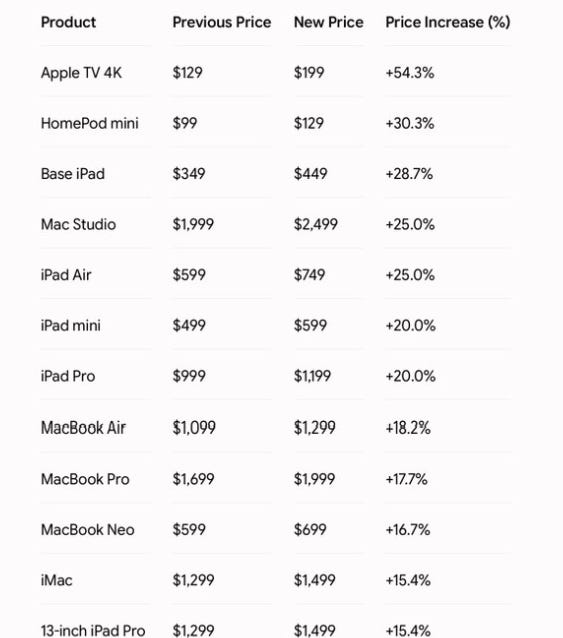
La tabella mostra aumenti significativi su diversi prodotti del colosso di Cupertino, con rincari compresi tra circa il 15% e oltre il 54%.
Gli incrementi più forti riguardano Apple TV 4K e HomePod mini, ma il rialzo coinvolge anche prodotti centrali dell’ecosistema, come iPad, MacBook e iMac.
Il punto non è stabilire se ogni aumento dipenda direttamente dall’AI.
Il messaggio più importante è un altro: quando salgono i costi di componenti, memoria, energia e capacità di calcolo, prima o poi una parte di questi costi tende ad arrivare anche sullo scontrino.
Questo fenomeno potrebbe diventare visibile anche nei dati ufficiali sull’inflazione, come evidenziato nel grafico seguente che mostra il contributo all’inflazione americana delle categorie più sensibili al costo delle memorie: computer, smartphone, televisori, auto nuove e altri dispositivi elettronici:
Il chip che riaccende l’inflazione
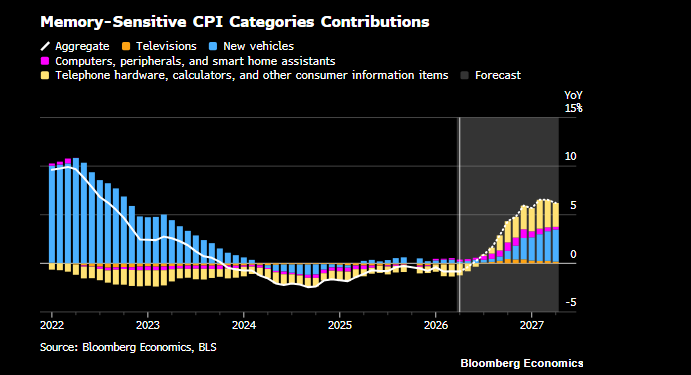
Dopo la discesa osservata tra il 2022 e il 2025, le previsioni indicano una possibile inversione dal 2026, con un contributo nuovamente positivo nel 2027.
È un passaggio interessante perché ribalta una narrativa molto diffusa.
Per anni, infatti, si è detto che l’AI avrebbe portato deflazione, cioè maggiore produttività e costi più bassi. Potrebbe essere vero nel lungo periodo.
Nel breve, però, costruire l’infrastruttura dell’AI richiede chip, energia, server, reti e data center. Tutto questo costa. E quando la domanda cresce più rapidamente dell’offerta, i prezzi salgono.
Il problema non riguarda solo Apple o i consumatori. Riguarda soprattutto i grandi hyperscaler, cioè i colossi tecnologici che costruiscono e gestiscono enormi infrastrutture cloud: Microsoft, Amazon, Google, Meta e Oracle. Sono loro a dover finanziare la parte più pesante della corsa all’AI.
Per capire quanto la rivoluzione dell’intelligenza artificiale stia diventando una sfida di capitale, prima ancora che una semplice storia di crescita, è utile partire da un post pubblicato sulla piattaforma "X" da Peter Berezin, capo economista di BCA Research, molto seguito dagli investitori internazionali.
Il futuro costa tutto il presente
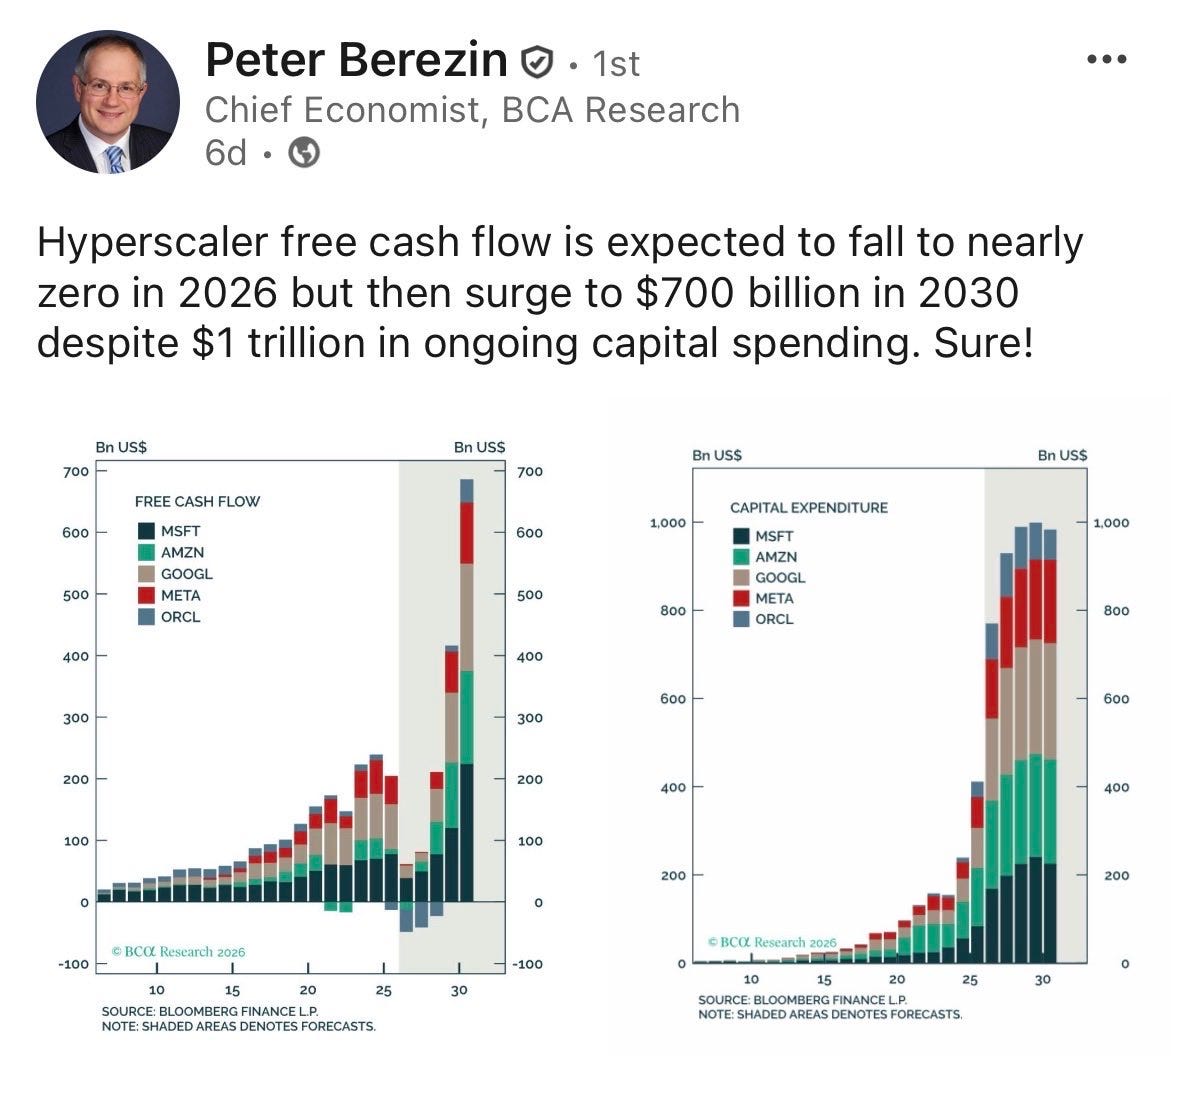
Berezin mette a confronto due traiettorie difficili da ignorare: a sinistra, l'andamento attuale e prospettico del free cash flow degli hyperscaler, cioè la cassa che resta dopo gli investimenti; a destra, l’esplosione delle spese in conto capitale, legate a data center, chip, energia e infrastrutture.
Il messaggio è netto: la corsa all’AI richiede capitali enormi oggi, mentre i ritorni economici sono attesi soprattutto domani.
Secondo le stime riportate, il free cash flow degli hyperscaler potrebbe quasi azzerarsi nel 2026 per poi risalire con forza entro il 2030, nonostante investimenti ancora vicini a 1.000 miliardi di dollari.
È una previsione possibile, ma molto ambiziosa.
Il mercato, infatti, sta dando per scontato che questi investimenti produrranno ritorni eccezionali.
Il rischio è che la realtà sia meno lineare: più concorrenza, costi energetici più alti, prezzi delle memorie in aumento e ritorni sugli investimenti più lenti del previsto.
A complicare il quadro c’è anche il tema del finanziamento.
L’aumento dei Capex, cioè degli investimenti necessari per costruire nuova capacità, ha già ridotto i flussi di cassa delle grandi società tecnologiche e sta spingendo alcune di esse a ricorrere a più debito.
Inoltre, una parte degli impegni legati ai data center può restare meno visibile nei bilanci, attraverso contratti di leasing, veicoli dedicati o obblighi futuri di utilizzo delle infrastrutture.
In sintesi, chi vende le “pale e i picconi” dell’intelligenza artificiale – memorie, chip, componenti, energia e infrastrutture – sta vivendo una fase straordinaria.
Ma per chi compra quelle attrezzature, il conto sta diventando sempre più pesante.
In definitiva, la domanda decisiva per l’investitore è la seguente: quanta parte della rivoluzione dell'AI è già stata pagata oggi nei prezzi di Borsa?
Perché l’AI può cambiare il mondo. Ma anche le rivoluzioni più promettenti, quando diventano troppo affollate e troppo costose, hanno bisogno di una cosa molto semplice: numeri capaci di giustificare l’entusiasmo.
3. Hormuz riapre. Il rischio resta.
Lo stesso bisogno di distinguere tra narrativa e realtà vale anche per la geopolitica: non basta dire che un rischio è rientrato, bisogna vedere se i flussi fisici – navi, petrolio, merci – sono davvero tornati alla normalità.
Il petrolio è uno dei mercati più sensibili alla paura geopolitica. Basta che una rotta strategica sembri a rischio e i prezzi salgono rapidamente; quando invece il rischio appare meno immediato, la discesa può essere altrettanto veloce.
È esattamente quello che sta accadendo dopo le ultime notizie provenienti dallo Stretto di Hormuz, il passaggio marittimo tra Oman e Iran attraverso cui transita una quota fondamentale del petrolio mondiale.
Nelle ultime sedute il prezzo del Brent, il principale riferimento internazionale per il greggio, è sceso verso area 70 dollari al barile, cancellando quasi tutto il rialzo accumulato durante la fase più acuta della guerra.
Il mercato sta leggendo tre segnali insieme: l’aumento del traffico navale nello Stretto, il progresso dei colloqui di pace e la ripresa delle esportazioni dal Golfo Persico.
Per capire visivamente questo movimento, osserviamo il grafico seguente, che mostra l'andamento del Brent nel 2026:
Brent: la guerra esce dal prezzo
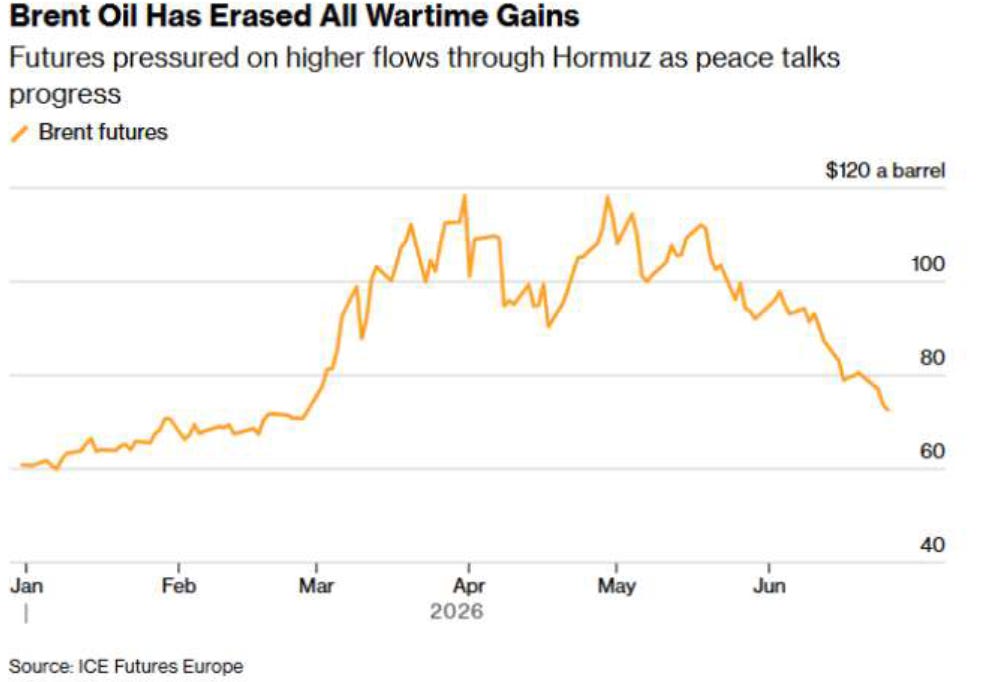
Dopo il forte rialzo tra marzo e maggio, alimentato dai timori di blocchi energetici e interruzioni nei flussi attraverso Hormuz, il prezzo ha iniziato una discesa regolare.
In poche settimane il mercato ha rimosso gran parte del premio geopolitico, cioè quella componente di prezzo che gli investitori pagano quando temono che un conflitto possa ridurre l’offerta di petrolio.
La spiegazione è semplice: se le navi tornano a passare, il mercato respira.
Secondo Windward – società che monitora i traffici marittimi globali attraverso dati satellitari e sistemi di intelligenza artificiale – lo scorso mercoledì 31 petroliere hanno lasciato il Golfo Persico, con un aumento di quasi il 50% rispetto al giorno precedente.
È un segnale importante, perché indica che gli operatori stanno lentamente tornando a utilizzare una rotta che nelle settimane più tese era diventata molto più rischiosa.
Anche l’Arabia Saudita ha ripreso a caricare petroliere presso il terminal di Ras Tanura, uno dei punti più importanti per l’export petrolifero del Golfo.
Secondo le stime riportate da Bloomberg, le esportazioni complessive della regione sarebbero risalite intorno al 75% dei livelli precedenti alla guerra. Non siamo ancora alla normalità piena, ma la direzione è cambiata.
Qui, però, nasce il punto più delicato: il mercato sta prezzando un ritorno alla normalità, ma la normalità non è ancora garantita.
La marina dei Guardiani della Rivoluzione iraniana ha infatti dichiarato che le navi in transito nello Stretto di Hormuz devono continuare a coordinarsi con le autorità iraniane e ha messo in guardia gli operatori dall’utilizzare rotte non autorizzate.
Il punto ancora poco chiaro riguarda ciò che accadrà al termine della finestra negoziale di 60 giorni tra Stati Uniti e Iran, durante la quale dovrebbero essere definite le nuove modalità di transito nello Stretto.
Se non verrà trovato un accordo stabile, l’Iran potrebbe cercare di imporre condizioni più onerose alle navi in passaggio, compresi eventuali pagamenti o diritti di transito.
In altre parole, Hormuz sta riaprendo, ma non è tornato a essere un’autostrada libera e senza pedaggio.
Il mercato, per ora, sembra concentrarsi sulla parte più rassicurante della storia: navi che tornano a muoversi, petrolio che ricomincia a uscire dal Golfo e minore pressione immediata sui prezzi. Ma questo non significa che i rischi siano scomparsi: semplicemente, sono stati rimandati.
Ed è proprio qui che si trova la lezione più utile per gli investitori. Il petrolio non si muove soltanto in base a domanda e offerta. Si muove anche in base alla percezione del rischio. E quando quella percezione cambia, i prezzi possono cambiare molto prima dei fondamentali.
In definitiva, l’energia resta una variabile chiave per mercati, inflazione e Banche Centrali.
Un petrolio più basso allenta la pressione sui prezzi, sostiene i consumi e rende meno urgente una politica monetaria restrittiva.
Ma uno Stretto di Hormuz ancora politicamente sorvegliato ricorda che la normalizzazione è fragile e reversibile.
Il Brent ci sta dicendo che la guerra è quasi uscita dai prezzi.
Hormuz, però, ci ricorda che non è ancora uscita dalla storia.
4. L’Europa non corre, ma forse inciampa meno
Se l’energia racconta il rischio che può riaccendersi all’improvviso, l’Europa racconta invece un’altra storia: quella di un’economia che non brilla, ma che prova almeno a non peggiorare.
Il quadro europeo resta meno dinamico di quello americano, ma anche meno esposto agli eccessi di entusiasmo che attraversano Wall Street.
Il PMI composito dell’Eurozona – cioè l’indice che misura l’attività economica di manifattura e servizi – è risalito a 49,5, ancora sotto la soglia di 50 che separa crescita e contrazione.
Il messaggio è semplice: l’economia europea non sta correndo, ma sembra indebolirsi meno di prima.
Il punto più delicato resta la Germania.
Il suo modello industriale continua a fare i conti con energia più cara rispetto al passato, concorrenza cinese più aggressiva, esportazioni meno dinamiche e una transizione dell’auto ancora complicata.
La Francia, invece, preoccupa soprattutto per i conti pubblici.
Il debito continua a salire e la Corte dei Conti francese ha lanciato un nuovo avvertimento sulla sostenibilità della traiettoria fiscale.
Non siamo davanti a una crisi immediata, ma il messaggio è chiaro: anche Parigi non gode più di una fiducia illimitata.
Nel frattempo, i rendimenti dei titoli di Stato delle principali economie raccontano un mondo meno tranquillo di qualche anno fa.
Il Treasury americano a dieci anni – cioè il titolo di Stato statunitense di riferimento – resta sopra il 4%. Il Bund tedesco – il titolo di Stato considerato più sicuro dell’area euro – si muove poco sotto il 3%. Il rendimento francese resta sensibilmente più alto di quello tedesco (3,63%), segnale di un premio per il rischio che il mercato non ignora più.
In Giappone, il rendimento decennale (2,6%) resta su livelli elevati rispetto alla sua storia recente, mentre lo yen debole continua a essere osservato con attenzione, come mostra il grafico che segue:
Yen in picchiata: Tokyo trattiene il fiato
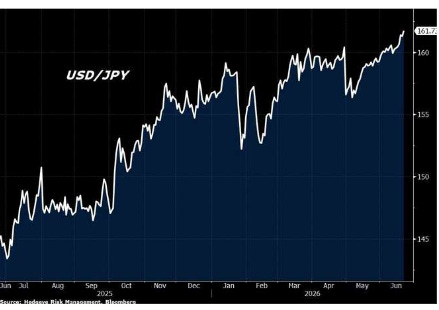
Per gli investitori, uno yen così debole non è semplicemente un dettaglio tecnico.
Da un lato sostiene gli esportatori giapponesi, perché rende più competitivi i loro prodotti sui mercati internazionali; dall’altro rende più costose le importazioni e rischia di riaccendere le pressioni inflazionistiche.
È un equilibrio delicato, perché obbliga la Banca Centrale giapponese a muoversi con estrema cautela.
Il messaggio è chiaro: il tempo del denaro gratuito è finito anche dove sembrava eterno.
Per gli investitori italiani, però, l’Europa non va liquidata con troppa fretta.
Cresce poco, è politicamente complicata e meno esposta ai grandi campioni dell’AI.
Ma proprio questa minore euforia può diventare un vantaggio.
In alcuni settori, come sanità, banche ben selezionate, assicurazioni, industriali di qualità e aziende con ricavi stabili e bilanci solidi, le valutazioni sono meno esasperate rispetto agli Stati Uniti.
Questo non significa comprare Europa a occhi chiusi. Significa fare selezione.
5. Quando il rosso è la buona notizia
Il segnale più interessante della settimana non è che l’intelligenza artificiale abbia corso ancora. È che, finalmente, abbia iniziato a correggere.
Può sembrare una cattiva notizia, ma per l'investitore razionale non lo è necessariamente.
Ogni grande tema di mercato ha bisogno, ogni tanto, di essere rimesso alla prova.
Quando i prezzi salgono senza ostacoli, le aspettative si gonfiano, la prudenza si assottiglia e il valore rischia di diventare un dettaglio.
La correzione dei titoli legati all’AI, invece, può essere salutare, perché costringe gli investitori a distinguere tra chi genera cassa e chi la brucia, tra chi possiede veri vantaggi competitivi e chi vive soprattutto di narrazione, tra chi può finanziare la crescita con profitti propri e chi deve ricorrere a debito, nuove emissioni o promesse future.
Il problema non è che il mercato venda l’intelligenza artificiale. Il problema sarebbe se continuasse a comprarla senza fare domande.
La storia insegna che le grandi rivoluzioni tecnologiche creano davvero valore. Ma non sempre lo creano per tutti gli investitori.
Le ferrovie cambiarono il mondo, ma molti investitori ferroviari persero denaro.
Internet cambiò il mondo, ma molte società della bolla dot-com sparirono.
L’AI potrebbe cambiare il mondo, ma non per questo ogni titolo legato all’AI è automaticamente un buon investimento.
È qui che torna il principio più semplice e più dimenticato: il prezzo conta.
Conta perché determina il rendimento futuro.
Conta perché stabilisce il margine di sicurezza.
Conta perché anche una grande azienda può essere un cattivo investimento se comprata quando l’entusiasmo ha già pagato tutto in anticipo.
Conclusioni
Questa settimana ci ha ricordato una verità molto semplice: i mercati possono innamorarsi delle storie, ma prima o poi tornano a chiedere i conti.
L’intelligenza artificiale resta probabilmente uno dei cambiamenti più importanti dei prossimi anni. Ma proprio per questo va analizzata con più rigore, non con meno.
Il petrolio può scendere, ma la geopolitica non sparisce.
I tassi possono stabilizzarsi, ma il denaro non è più gratuito.
L’Europa può sembrare noiosa, ma in certi momenti la noia è una forma sottovalutata di protezione.
Per l’investitore razionale, il compito non è prevedere ogni oscillazione della settimana successiva. È restare lucido quando il mercato trasforma una tendenza reale in una certezza assoluta.
Forse l’AI sarà davvero una delle grandi rivoluzioni del nostro tempo. Ma resta valida una regola antica dei mercati: non basta avere ragione sul futuro. Bisogna anche non pagarlo troppo caro.
Warren Buffett, sintetizzando una grande lezione di Charlie Munger, lo spiegava così: “È molto meglio comprare una grande azienda a un prezzo ragionevole, che un’azienda mediocre a un prezzo straordinario”.
Arrivederci alla prossima newsletter!
Filippo Pasini e Roberto Russo
Le informazioni e le opinioni espresse in questo documento sono prodotte da Filippo Pasini e Roberto Russo al momento della pubblicazione e sono suscettibili di modifiche in ogni momento successivo alla stessa.
Il presente documento è stato redatto unicamente a scopo informativo e non rappresenta pertanto né un’offerta né un invito, da parte o per conto di Filippo Pasini, Roberto Russo o della società “Il Valore Conta S.r.l.”, ad acquistare o vendere un determinato titolo o strumenti finanziari collegati o a porre in essere eventuali strategie di trading in un determinato ordinamento giuridico.