
Riassunto settimanale del 22/6/2026
C’è una regola non scritta dei mercati: quando le Banche Centrali smettono di spiegare ogni mossa, gli investitori iniziano a guardarsi attorno con più attenzione.
Questa settimana il copione si ripete, ma con una variante interessante: chi tace non è solo la Fed.
Anche l’oro sta facendo le valigie, silenzioso e senza comunicati stampa. Anche gli indici borsistici, ormai, decidono da soli dove far viaggiare miliardi di dollari, senza che nessuno alzi la mano.
E poi c’è chi, di parole, ne usa fin troppe: un razzo appena quotato che promette un futuro così perfetto da far dimenticare, per un attimo, che i bilanci si leggono ancora con la calcolatrice.
Quattro storie diverse. Un solo sospetto: la fiducia, quest’anno, sta traslocando.
1. Fed muta, dollaro forte
La prima riunione della Federal Reserve guidata da Kevin Warsh ha dato subito l’impressione di un possibile cambio di regime. I tassi sono rimasti invariati al 3,75%, ma il messaggio più importante non è arrivato dalla decisione in sé: è arrivato dal modo in cui la nuova Fed sembra voler comunicare, decidere e leggere i mercati.
Per capire perché la Banca Centrale americana si muove con prudenza, conviene partire dalle nuove previsioni economiche, di seguito riepilogate:
La Fed abbassa l’asticella
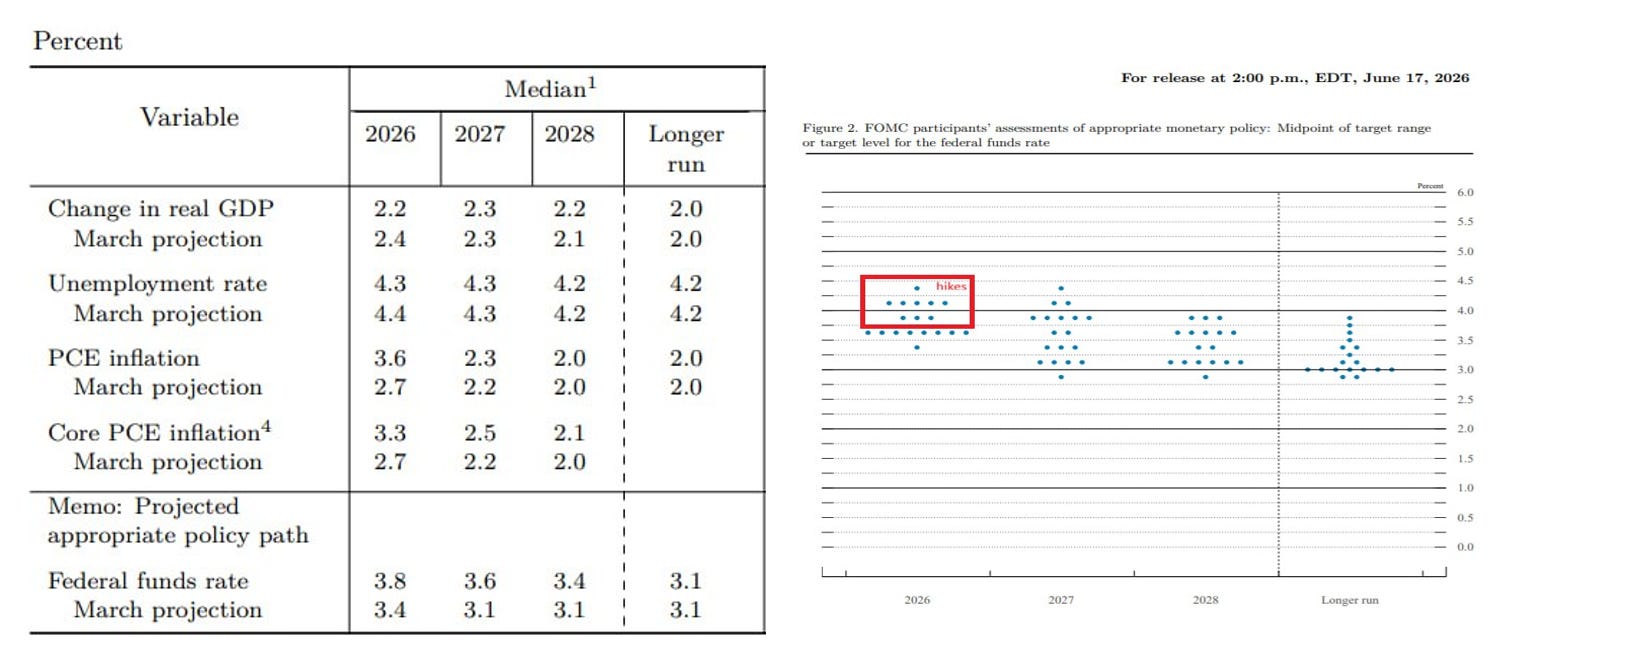 Le nuove proiezioni della Federal Reserve indicano un’economia americana meno brillante rispetto alle stime di marzo: crescita del PIL rivista leggermente al ribasso, disoccupazione un po’ più alta e inflazione ancora sopra l’obiettivo del 2%.
Il dot plot, il grafico a puntini con le previsioni dei membri del FOMC sui tassi futuri, segnala quindi meno spazio per tagli rapidi.
In sintesi, la Fed vede ancora un’inflazione difficile da domare e preferisce non promettere troppo ai mercati.
Warsh, però, ha già fatto capire di non amare il dot plot. Lo considera uno strumento costruito su informazioni spesso vecchie e potenzialmente fuorviante. Non sarebbe quindi sorprendente se, nei prossimi mesi, venisse ridimensionato o addirittura eliminato. Sarebbe una piccola rivoluzione: meno previsioni “teatrali”, più attenzione ai dati reali.
Il punto centrale è questo: Warsh sembra voler riportare la Fed a un ruolo meno dipendente dalle aspettative dei mercati.
A suo avviso, i mercati funzionano meglio quando reagiscono ai dati economici, non quando cercano di indovinare in anticipo come reagirà la Banca Centrale.
È una differenza sottile, ma importante: una Fed che parla meno può costringere gli investitori a guardare di più a inflazione, crescita, lavoro e credito.
Questa prudenza americana va letta dentro un contesto globale sempre meno uniforme, come evidenziato nella tabella che segue:
Tassi senza regia
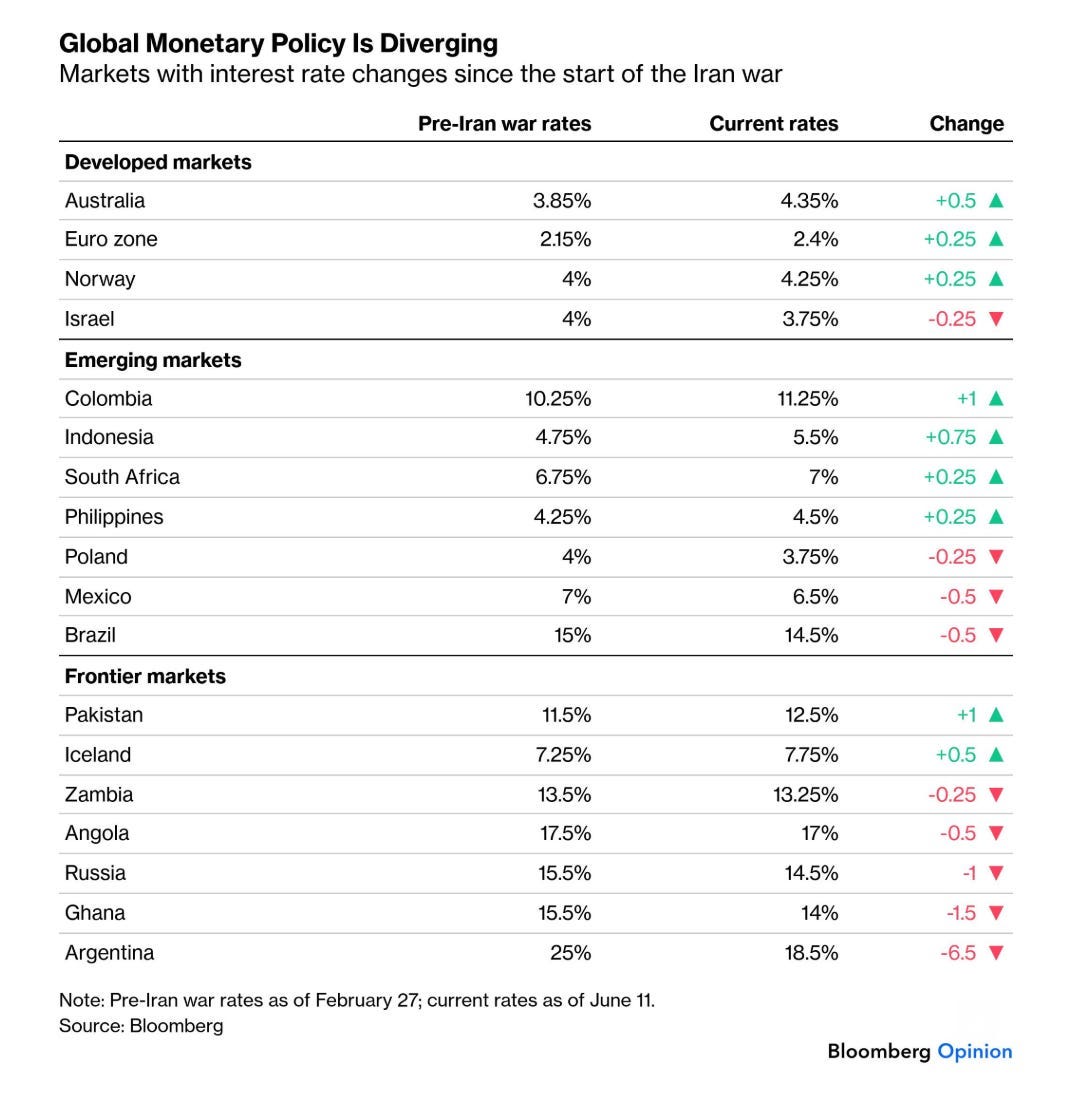
Dall’inizio della guerra con l’Iran, le banche centrali hanno imboccato strade diverse.
Alcuni Paesi hanno alzato i tassi per difendere le proprie valute e contenere l’inflazione; altri li hanno tagliati per sostenere economie in rallentamento.
Non esiste più un’unica direzione della politica monetaria globale: ogni Paese reagisce al proprio mix di inflazione, crescita, valuta e rischio geopolitico.
Warsh ha annunciato anche una revisione interna su comunicazione, dati, bilancio e uso dell’intelligenza artificiale. Il messaggio è chiaro: una Fed più snella, meno verbosa e meno interessata a guidare ogni passo dei mercati.
Una piccola tragedia per i commentatori finanziari, forse; ma una buona notizia per chi preferisce una Banca Centrale meno teatrale.
Da qui a fine anno potrebbero arrivare due segnali da monitorare: l’eventuale spazio per tagli dei tassi – se le pressioni inflazionistiche si attenueranno – e la progressiva riduzione del bilancio della Fed, sempre più concentrato sui titoli di Stato americani.
Una Fed meno accomodante nel linguaggio e più selettiva nelle decisioni ha già avuto un effetto visibile: il dollaro è tornato a rafforzarsi.
Dopo mesi di debolezza, il Dollar Index, che misura la forza del dollaro rispetto a un paniere di principali valute mondiali, è tornato sui livelli più elevati da maggio 2025, come appare evidente dal grafico che segue:
Il dollaro rialza la testa
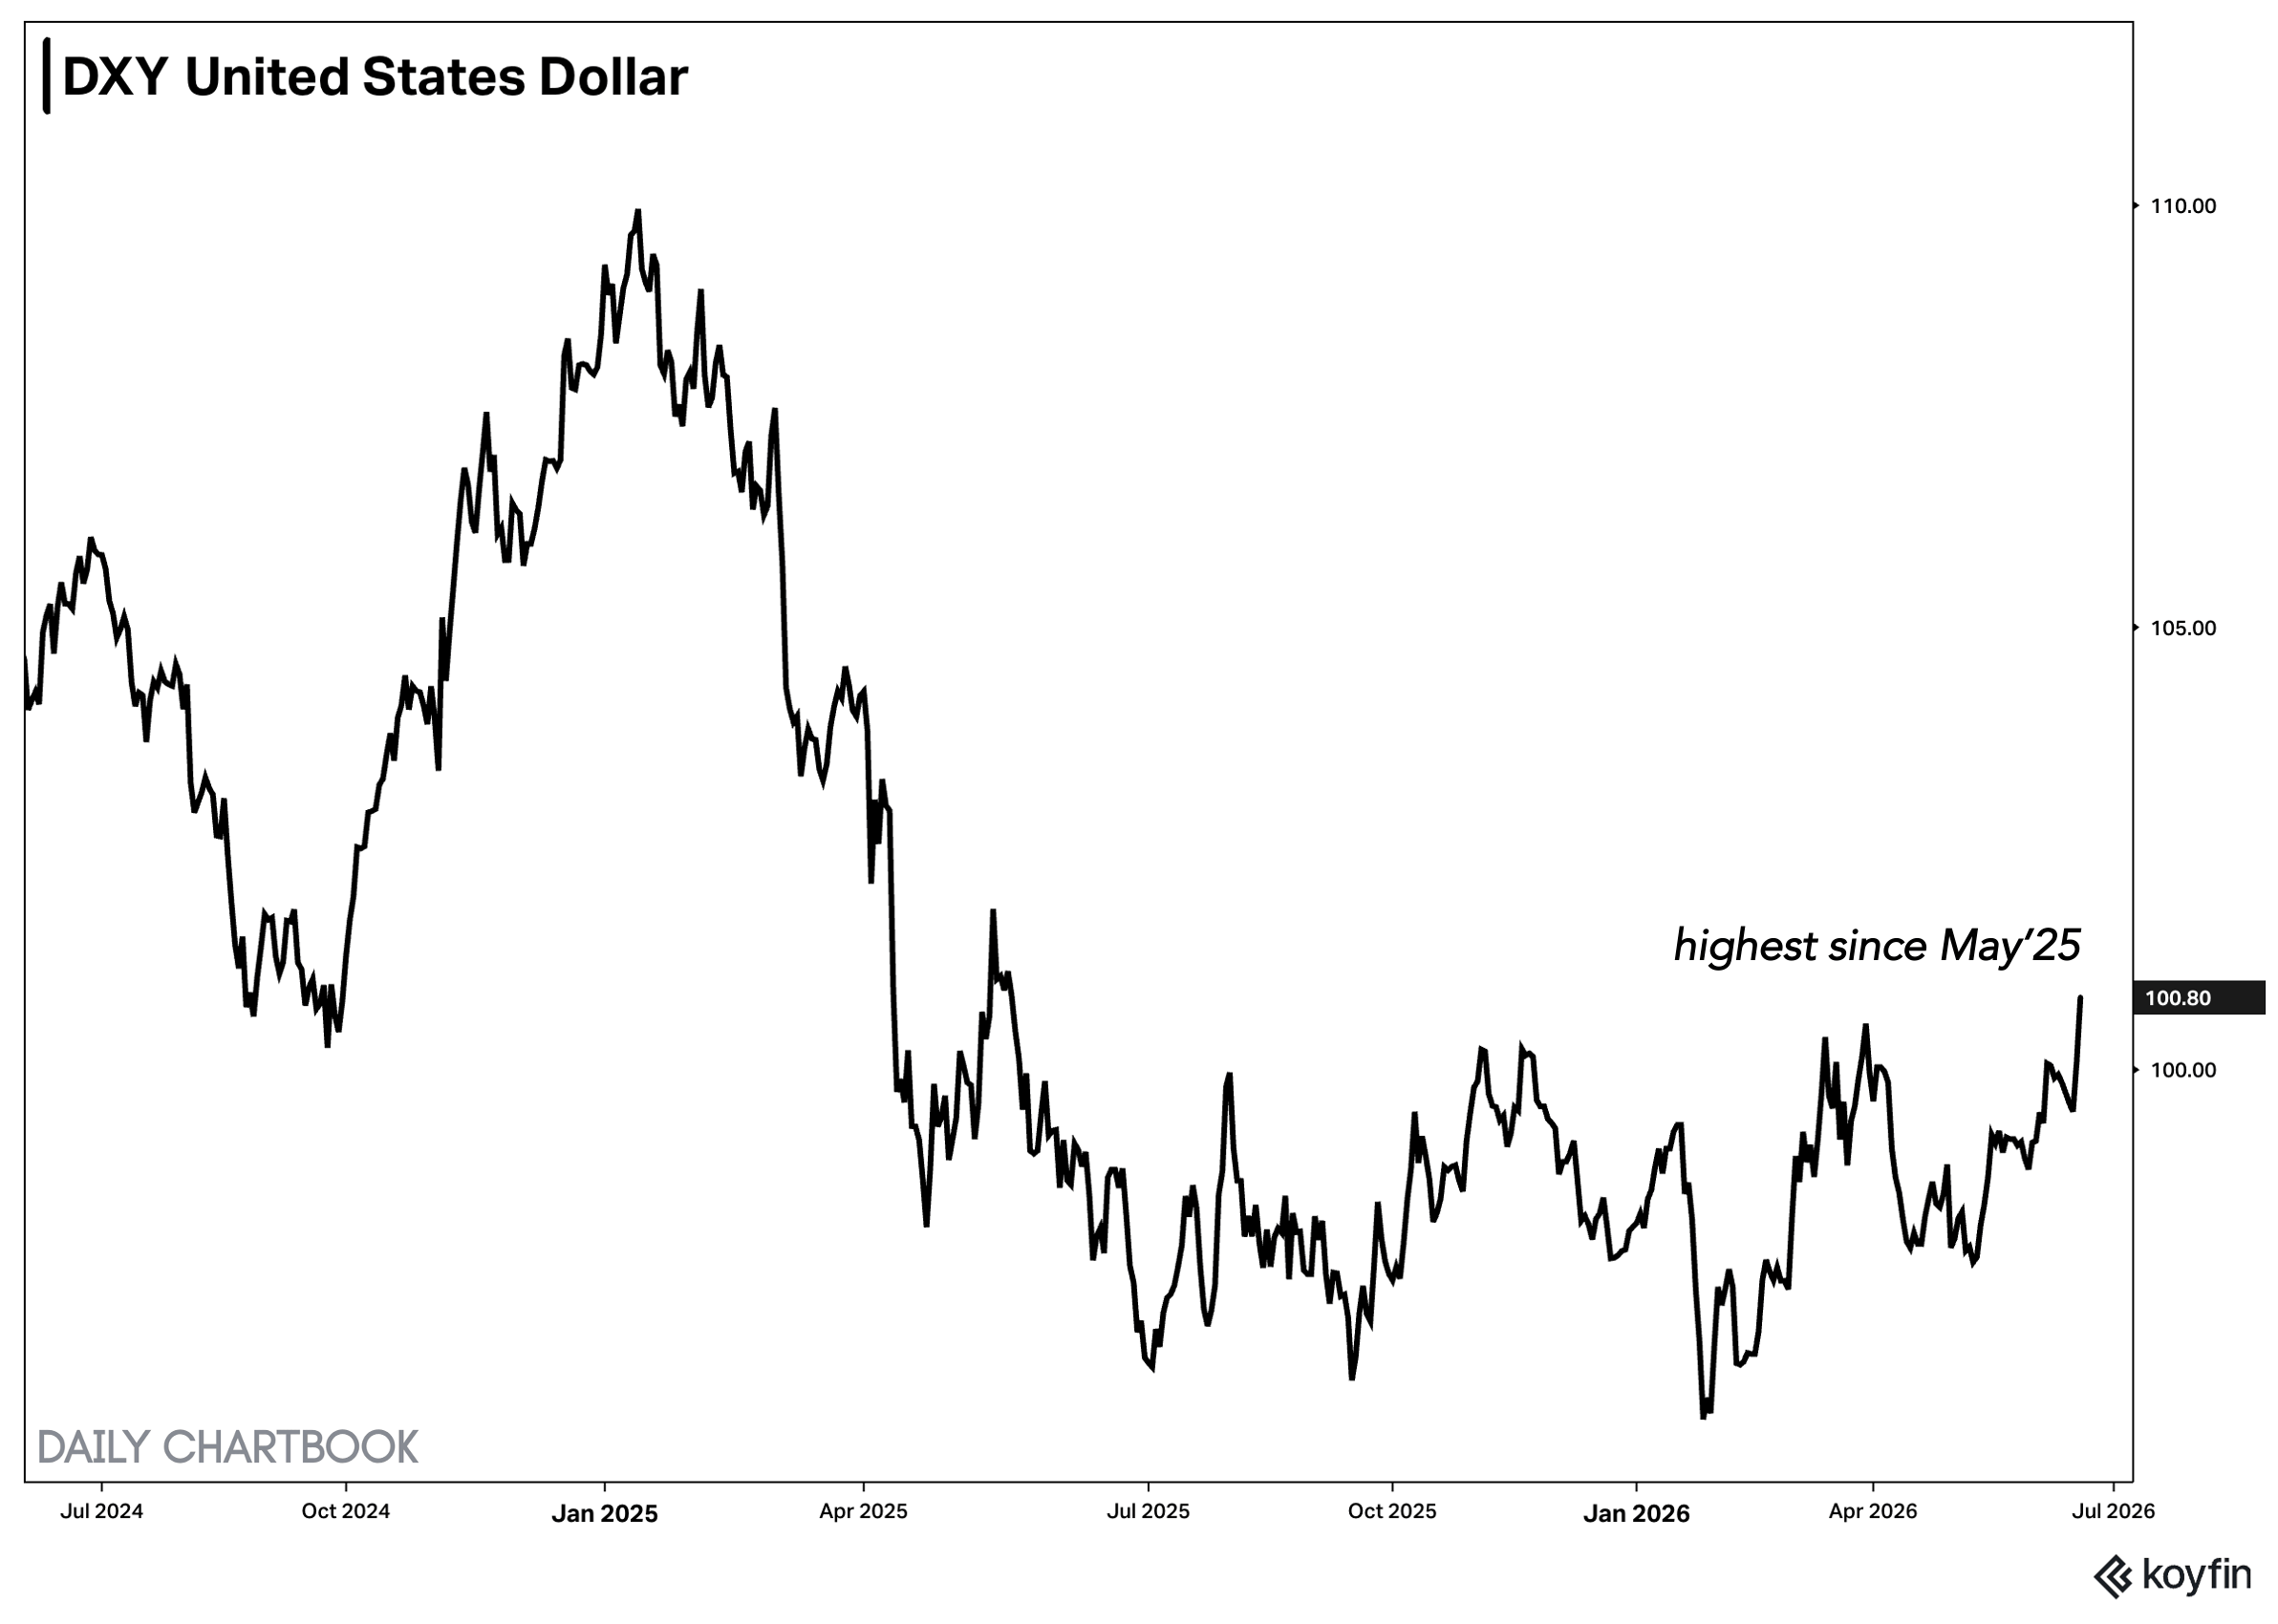 Il movimento di rafforzamento del dollaro riflette l’idea che i tassi americani possano restare più alti più a lungo rispetto ad altre aree del mondo.
Un dollaro forte non è mai un dettaglio tecnico: può rendere meno favorevole il quadro per le materie prime, che sono spesso quotate in dollari, può mettere pressione sui mercati emergenti, soprattutto quelli con debiti in valuta americana e può attirare capitali verso gli Stati Uniti, dove gli investitori trovano rendimenti interessanti e mercati molto liquidi.
Non significa necessariamente che il resto del mondo debba soffrire, ma indica che la liquidità globale diventa un po’ meno abbondante e che, in questa fase, gli investitori tendono a premiare di più solidità, qualità dei bilanci e capacità di resistere a un costo del denaro più elevato.
In sintesi, il dollaro resta uno dei grandi termometri della finanza globale: quando si rafforza, non annuncia per forza una crisi, ma invita i mercati a muoversi con più selettività e meno leggerezza.
2. L’oro cambia casa
Per decenni lo schema è stato semplice: le banche centrali compravano oro, lo custodivano a Londra o a New York e lo consideravano al sicuro.
Era il mondo della fiducia nell’infrastruttura finanziaria anglosassone: profonda, liquida, efficiente e ritenuta quasi inattaccabile.
Oggi quello schema non è crollato, ma si sta lentamente incrinando.
Secondo l’ultimo sondaggio del World Gold Council, il 57% delle banche centrali interpellate custodisce oro presso la Bank of England, in calo dal 64% dell’anno precedente.
Anche la quota presso la Federal Reserve di New York è scesa, dal 17% al 14%.
Il dato più interessante, però, è un altro: il 19% degli intervistati ha aumentato la custodia interna o diversificato le sedi di deposito, quasi il triplo rispetto al 7% del sondaggio precedente.
In altre parole, molte banche centrali non stanno vendendo oro. Lo stanno riportando più vicino.
Il caso francese è emblematico: la Banque de France ha ritirato 129 tonnellate di oro dalla Fed di New York tra luglio 2025 e gennaio 2026 e oggi custodisce tutto il proprio oro sul territorio nazionale.
Anche l’India si muove nella stessa direzione: la quota di riserve auree detenuta all’estero è scesa dal 55% del marzo 2023 al 22% del marzo 2026.
Dietro questa tendenza non c’è solo prudenza: c’è la consapevolezza che, in un mondo più frammentato, anche le riserve possono diventare vulnerabili.
Non è solo logistica. È sovranità finanziaria.
Il congelamento degli asset russi dopo l’invasione dell’Ucraina ha creato un precedente potente: se le riserve di una grande potenza possono essere bloccate, allora ogni banca centrale deve chiedersi dove sia davvero al sicuro il proprio patrimonio.
L’oro, a differenza di una riserva in valuta, ha una caratteristica antica ma oggi tornata molto attuale: è fisico. Si può custodire, spostare, rimpatriare. E proprio questa concretezza lo rende più attraente in una fase in cui la fiducia geopolitica non può più essere data per scontata.
C’è anche un aspetto politico: riportare l’oro in patria significa mostrare agli elettori che il Paese non dipende completamente da Washington.
In finanza, perfino i simboli muovono la fiducia.
Il punto più interessante è che questa non è una fuga dall’Occidente. È un ribilanciamento della fiducia.
Londra resta il più grande centro mondiale per il mercato dell’oro e continua a offrire una liquidità difficilmente replicabile. Ma molte banche centrali sembrano voler separare due funzioni: usare Londra per negoziare l’oro, ma custodire il metallo fisico più vicino a casa.
È un piccolo disaccoppiamento, silenzioso ma significativo: Londra resta utile per comprare e vendere, ma non necessariamente per custodire tutto.
Singapore e Hong Kong stanno provando a inserirsi in questo spazio, ma sostituire Londra nel breve periodo resta difficile.
In definitiva, la domanda è semplice solo in apparenza: se l’oro è l’assicurazione estrema contro l’incertezza, ha ancora senso custodirlo lontano, affidandolo proprio a quei Paesi da cui un giorno si potrebbe voler essere più indipendenti?
La risposta non arriva da un comunicato ufficiale, ma dal rumore sordo dei caveau che si richiudono.
Un lingotto alla volta, le banche centrali stanno ricordando al mondo una lezione antica: nei tempi normali conta la fiducia; nei tempi difficili conta sapere dove sono le chiavi.
3. Il mercato senza volante
C’è un cambiamento silenzioso che sta modificando il modo in cui si muovono i mercati: oggi una quota sempre più grande del denaro non sceglie le singole aziende, ma compra direttamente gli indici attraverso ETF e fondi passivi.
Questo significa che la costruzione degli indici è diventata molto più importante di quanto sembri.
Se un settore pesa di più nell’S&P500, riceve automaticamente una quota maggiore dei flussi. Non perché ogni investitore abbia studiato quei titoli uno per uno, ma perché l’indice li contiene in misura crescente.
Il caso più evidente riguarda i semiconduttori, diventati il cuore industriale della rivoluzione dell’intelligenza artificiale, come evidenziato nel grafico che segue:
I chip conquistano Wall Street
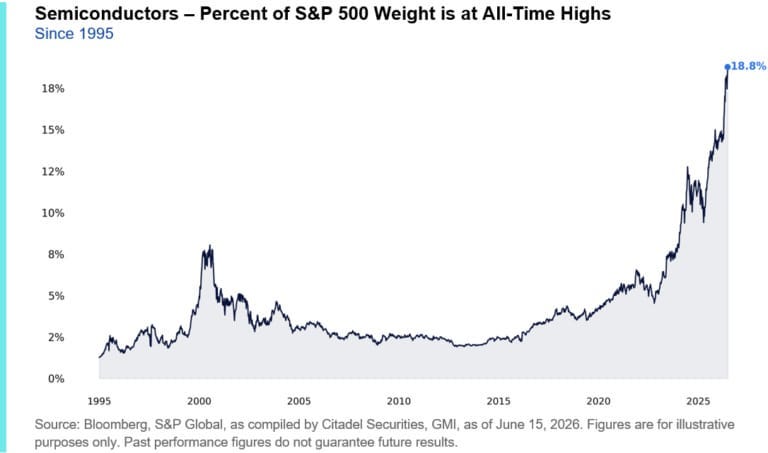
Il peso dei semiconduttori nell’indice S&P500 ha raggiunto il massimo storico del 18,8%, superando persino i livelli toccati durante la bolla tecnologica del 2000.
In parole semplici, quasi 19 centesimi di ogni dollaro investito nell’S&P500 finiscono oggi in società legate ai chip. È il risultato della corsa all’intelligenza artificiale, ai data center e alla potenza di calcolo.
I chip sono diventati la nuova infrastruttura dell’economia digitale, come le ferrovie nell’Ottocento o le reti elettriche nel Novecento.
Ma proprio per questo il mercato americano è oggi molto più concentrato: circa un terzo dell’S&P500 è nelle Magnifiche 7 e quasi il 40% dell’indice è racchiuso nelle prime dieci società.
Questa concentrazione non è necessariamente un problema, finché utili e crescita la giustificano. Ma è un elemento da osservare con attenzione, perché quando tanto denaro segue pochi nomi, i movimenti possono diventare più rapidi sia in salita sia in discesa.
Il fenomeno è amplificato dalla crescita enorme degli ETF, strumenti semplici ed efficienti che permettono di comprare un intero indice con un solo prodotto.
Dall’inizio dell’anno, gli ETF hanno già raccolto oltre 1.000 miliardi di dollari, più del doppio dell’afflusso medio annuo registrato fino al 2024.
La scala del fenomeno è ormai tale da trasformare gli ETF da semplici strumenti di investimento a veri canali di trasmissione dei movimenti di mercato.
Fin qui siamo nel campo dell’investimento passivo tradizionale. Ma c’è un secondo dato che merita attenzione: la crescita degli ETF a leva, cioè strumenti che amplificano i movimenti del mercato. Se l’indice sale, guadagnano di più; se scende, perdono di più.
Il grafico che segue spiega bene questo fenomeno:
ETF a leva: tecnologia a tutto gas
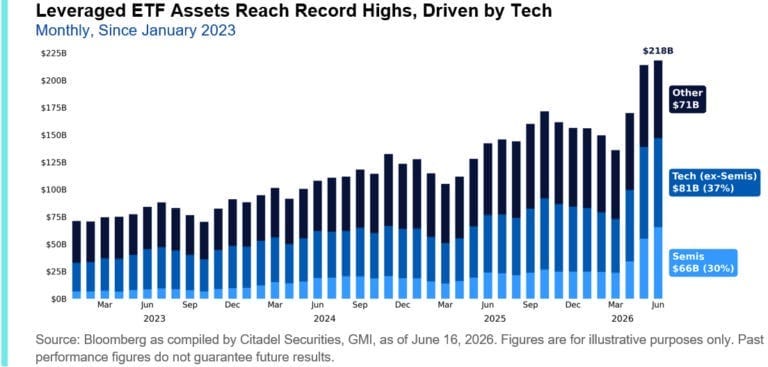
Il patrimonio degli ETF a leva ha raggiunto il massimo storico di 218 miliardi di dollari.
La parte più rilevante è legata alla tecnologia: i semiconduttori rappresentano circa 66 miliardi, mentre il resto del comparto tecnologico pesa circa 81 miliardi.
Insieme, tecnologia e chip valgono circa due terzi del totale.
Il messaggio è chiaro: molti investitori non si stanno limitando a partecipare al rally dell’intelligenza artificiale, ma stanno cercando di amplificarlo.
È un segnale di fiducia, ma anche di maggiore propensione al rischio.
Il punto non è demonizzare gli ETF, che restano strumenti molto utili, efficienti e a basso costo.
Il punto è capire che, quando una massa crescente di denaro si muove in automatico, gli indici non sono più soltanto una fotografia del mercato: diventano anche una forza che contribuisce a muoverlo.
Per l’investitore razionale la lezione è semplice: il pilota automatico può funzionare molto bene nei lunghi viaggi, ma ogni tanto conviene guardare il cruscotto.
Perché quando tutti viaggiano sulla stessa corsia, basta una frenata improvvisa per ricordare che anche la strada più larga può diventare affollata.
4. SpaceX, il prezzo della fede
La quotazione di SpaceX ha acceso Wall Street come poche altre volte nella storia recente.
Il titolo, collocato a 135 dollari, nei primi giorni di scambio è arrivato a guadagnare quasi il 50%, prima di assestarsi intorno a 185 dollari, per una capitalizzazione vicina ai 2.430 miliardi di dollari.
Numeri impressionanti. Forse troppo.
A questi prezzi, il multiplo sulle vendite supera le 100 volte: un livello che lascia pochissimo spazio all’errore.
Chi compra oggi non paga solo razzi, satelliti e Starlink. Paga l’idea che tutto funzioni alla perfezione per molti anni.
Il problema è che, per ora, i profitti non ci sono.
SpaceX resta una società straordinaria dal punto di vista tecnologico, ma i dati di bilancio raccontano una storia meno romantica: nel 2025 ha registrato perdite per quasi 5 miliardi di dollari e nel primo trimestre del 2026 ha perso oltre 4 miliardi.
Non stiamo parlando di una piccola start-up agli esordi, ma di una società che il mercato valuta già più di molte tra le maggiori aziende al mondo.
Usando un paradosso, se proiettassimo su base annua le perdite dell’ultimo trimestre, scopriremmo che oggi chi compra SpaceX non sta pagando solo oltre 100 volte i ricavi: sta pagando oltre 140 volte le perdite!
È il rovescio più estremo dell’euforia: non si compra ciò che l’azienda guadagna oggi, ma ciò che il mercato spera possa diventare domani.
Pochi giorni dopo la quotazione è arrivato anche l’annuncio dell’acquisizione di Cursor – una società che applica l’AI alla programmazione – per 60 miliardi di dollari in azioni SpaceX.
È una mossa tipica delle fasi di euforia: quando il mercato attribuisce alle tue azioni un prezzo altissimo, puoi usarle come moneta per comprare altre aziende. Ma questa moneta resta forte solo finché il mercato continua a crederci.
Come se non bastasse, SpaceX si prepara anche a collocare sul mercato obbligazioni per circa 20 miliardi di dollari, con l’obiettivo di finanziare o rifinanziare una crescita sempre più costosa.
Il messaggio è chiaro: la visione è enorme, ma richiede anche enormi quantità di capitale.
Ed è qui che entra in gioco il punto di vista dell’investitore razionale.
Comprare SpaceX oggi non significa acquistare un business a un prezzo ragionevole rispetto agli utili attuali.
Significa soprattutto scommettere su Elon Musk, sulla sua capacità di continuare a realizzare ciò che altri considerano impossibile e sulla convinzione che il futuro spaziale, satellitare e artificiale della società giustificherà valutazioni oggi difficili da difendere con i numeri.
SpaceX potrebbe essere una delle società più innovative del nostro tempo. Ma una grande azienda non è automaticamente un grande investimento a qualsiasi prezzo.
In definitiva, SpaceX oggi assomiglia più a un atto di fede che a un investimento tradizionale.
Il futuro può anche essere meraviglioso, ma se lo paghi come se fosse già garantito, il margine di sicurezza scompare. E quando il margine di sicurezza scompare, anche il genio più brillante del mondo non basta più a proteggere l’investitore dal prezzo che ha scelto di pagare.
Il grafico della settimana: ogni epoca ha il suo mito
I mercati hanno una memoria lunga, ma spesso una pazienza molto corta.
Ogni generazione tende a convincersi che il proprio campione sia destinato a dominare per sempre: prima la finanza, poi l’elettronica, poi le telecomunicazioni, oggi lo spazio, l’intelligenza artificiale e la tecnologia.
Il grafico che segue racconta proprio questo passaggio di testimone lungo oltre un secolo:
Da Goldman a SpaceX: i nuovi motori di Wall Street
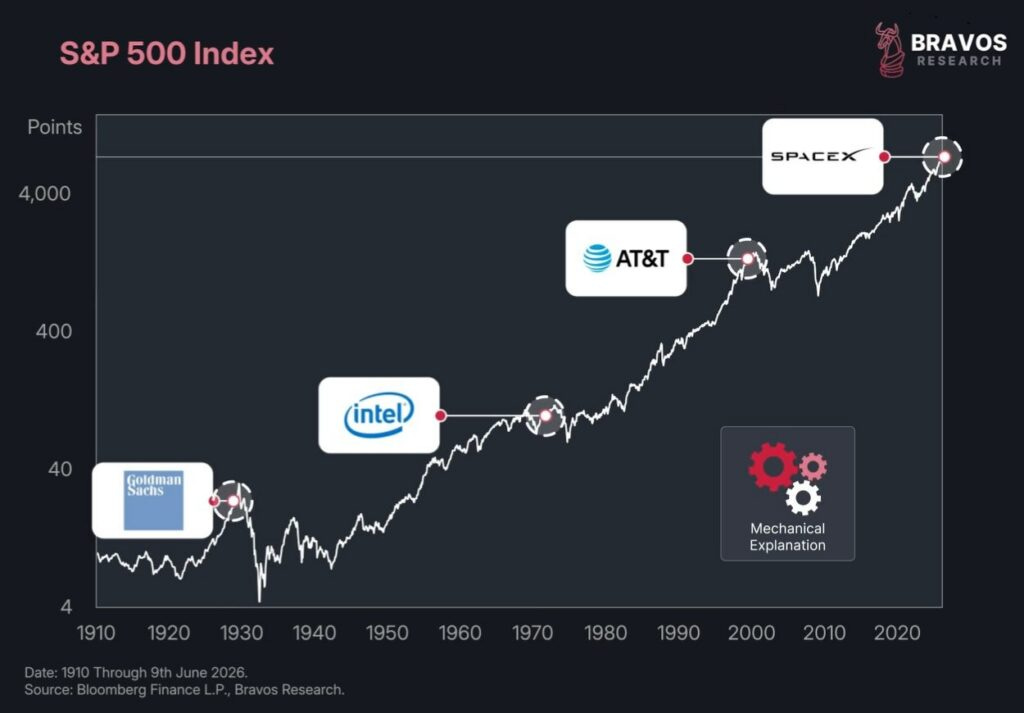
Il grafico mostra l’andamento di lungo periodo dell’S&P500 – rappresentato su scala logaritmica – e accosta alcuni nomi simbolici della storia finanziaria americana: Goldman Sachs, Intel, AT&T e oggi SpaceX.
Il messaggio non è che queste aziende siano uguali tra loro. Al contrario: ognuna appartiene a un’epoca diversa, a un modello di business diverso e a una diversa idea di futuro.
Goldman richiama il potere della finanza, Intel l’età dei semiconduttori, AT&T la grande stagione delle telecomunicazioni, SpaceX la nuova frontiera dello spazio e della tecnologia estrema.
La lezione è semplice: Wall Street non sale perché resta ferma, ma perché cambia continuamente motore.
Per l’investitore, però, il punto davvero interessante è un altro.
Ogni nuova leadership di mercato nasce da una storia credibile, spesso affascinante, talvolta rivoluzionaria.
Ma il mercato, quando si innamora, tende a confondere due concetti molto diversi: innovazione e valutazione.
Il caso SpaceX è emblematico: una storia industriale affascinante, ma una valutazione che obbliga a chiedersi se il mercato stia comprando un business o una narrazione.
La storia dell’S&P500 insegna che i leader cambiano, le mode passano e i grandi temi di investimento si trasformano.
Alcuni diventano pilastri dell’economia. Altri restano promesse pagate troppo presto.
In fondo, il capitalismo americano ha sempre saputo reinventarsi. Ma ogni nuova invenzione, prima o poi, deve passare dal tribunale dei numeri.
Conclusioni
Questa settimana, a ben guardare, il denaro ha fatto una cosa sola: ha cercato casa.
L’ha cercata nei dati, ora che la Fed di Warsh promette meno proclami e più sostanza.
L’ha cercata nei caveau nazionali, con le banche centrali che riportano l’oro più vicino, quasi a voler tenere le chiavi in tasca.
L’ha cercata persino negli indici borsistici, dove capitali enormi si muovono insieme, spesso senza chiedersi cosa stiano comprando davvero.
C’è poi chi, come SpaceX, ha trovato casa in una storia bellissima, prima ancora di trovarla nei propri conti.
Per l’investitore razionale, il messaggio della settimana è uno solo: la fiducia va riposta dove i numeri possono confermarla, non solo dove la narrazione la promette.
Come diceva Warren Buffett, richiamando un insegnamento del suo “maestro” Benjamin Graham:
"Il prezzo è quello che paghi, il valore è ciò che ottieni."
Vale per un’azione, per un razzo, o per qualunque storia il mercato stia raccontando in questo momento.
Arrivederci alla prossima newsletter!
Filippo Pasini e Roberto Russo
Le informazioni e le opinioni espresse in questo documento sono prodotte da Filippo Pasini e Roberto Russo al momento della pubblicazione e sono suscettibili di modifiche in ogni momento successivo alla stessa.
Il presente documento è stato redatto unicamente a scopo informativo e non rappresenta pertanto né un’offerta né un invito, da parte o per conto di Filippo Pasini, Roberto Russo o della società “Il Valore Conta S.r.l.”, ad acquistare o vendere un determinato titolo o strumenti finanziari collegati o a porre in essere eventuali strategie di trading in un determinato ordinamento giuridico.