
Riassunto settimanale del 15/6/2026
Il mercato ha una caratteristica curiosa: riesce a far sembrare inevitabile ciò che, fino a ieri, sembrava improbabile.
Per buona parte della settimana gli investitori hanno guardato al Medio Oriente con l’ansia di chi teme una nuova fiammata del petrolio, dell’inflazione e dei tassi. Poi è bastata l’ipotesi di un possibile accordo tra Stati Uniti e Iran per cambiare il colore dei listini: petrolio in calo, Borse in recupero, dollaro stabile nel giorno ma più debole sulla settimana, oro sotto pressione.
Come spesso accade, i mercati non aspettano la pace. Provano a comprarla in anticipo.
La domanda, però, resta aperta: stiamo assistendo a un vero ritorno della fiducia o soltanto a un nuovo esercizio di ottimismo selettivo?
Sotto la superficie il problema più importante non è scomparso.
L’energia continua a guidare l’inflazione, l’inflazione condiziona le Banche Centrali e le Banche Centrali determinano il prezzo di quasi tutto il resto.
E quando il denaro torna ad avere un costo, anche le grandi storie devono imparare a fare i conti.
1. Il mercato compra la pace
La notizia dominante della settimana è nuovamente arrivata dalla geopolitica.
Gli Stati Uniti e l'Iran hanno raggiunto un accordo che prevede "la cessazione immediata e permanente delle operazioni militari su tutti i fronti, incluso il Libano".
Lo ha annunciato il Primo Ministro del Pakistan, Shehbaz Sharif, in un messaggio sul social “X” nella serata di domenica 14 giugno.
Pochi minuti dopo, Donald Trump ha annunciato sul social "Truth" la riapertura al transito libero dello Stretto di Hormuz e la contestuale rimozione del blocco navale statunitense, invitando simbolicamente le navi di tutto il mondo a “riaccendere i motori” e lasciando intendere una ripresa dei flussi petroliferi attraverso una delle rotte energetiche più strategiche al mondo.
La cerimonia ufficiale di firma si terrà venerdì 19 giugno in Svizzera.
I mercati avevano già in parte "scontato" questa notizia, ricordando una regola fondamentale: non serve sempre una certezza, spesso basta una probabilità sufficientemente credibile per modificare i prezzi. Ed è quello che è successo venerdì scorso dopo che Trump aveva annunciato per l'ennesima volta l'arrivo di un accordo imminente: il petrolio è sceso con forza, le Borse europee hanno recuperato terreno e gli investitori hanno riscoperto i settori più sensibili al costo dell’energia e alla fiducia dei consumatori.
Lo StoxxEurope600, il principale indice azionario europeo, è salito con decisione; in evidenza viaggi, tempo libero e banche, mentre il settore energetico ha sofferto la discesa del greggio.
Il ragionamento del mercato è semplice: se il petrolio scende, l’inflazione fa meno paura; se l’inflazione fa meno paura, le Banche Centrali possono essere meno aggressive; se le Banche Centrali possono essere meno aggressive, le azioni respirano.
È una catena logica comprensibile. Ma è anche una catena fragile, perché una tregua non cancella di colpo mesi di tensione, non elimina l’incertezza sulle rotte marittime e non azzera il premio per il rischio geopolitico.
Il mercato, ancora una volta, ha comprato la pace prima ancora che la pace fosse scritta.
Per un investitore di lungo periodo, questa è una lezione preziosa.
Quando i prezzi si muovono su notizie politiche ancora in evoluzione, il rischio non è solo essere pessimisti quando bisognerebbe essere ottimisti. Il rischio opposto, spesso più insidioso, è diventare ottimisti proprio quando il prezzo ha già scontato il lieto fine.
Il value investing serve anche a questo: ricordarci che il margine di sicurezza non è un lusso per tempi tranquilli, ma è una necessità quando gli scenari possono cambiare da un titolo di giornale all’altro.
2. Petrolio: la tassa invisibile
Il petrolio è stato il vero protagonista macroeconomico della settimana. Non perché tutti comprino barili di Brent o WTI, i due principali benchmark del greggio scambiati sui mercati internazionali, ma perché il prezzo dell’energia entra silenziosamente in quasi tutto: trasporti, bollette, produzione industriale, margini aziendali, spesa delle famiglie e aspettative d’inflazione.
Venerdì scorso il Brent è sceso sotto gli 87 dollari al barile e il WTI intorno agli 84 dollari, sui minimi da quasi due mesi, proprio grazie alle speranze di un accordo tra Stati Uniti e Iran.
Pochi giorni prima, però, il mercato si muoveva nella direzione opposta, sostenuto dal timore di ulteriori tensioni nello Stretto di Hormuz.
Questo ci ricorda una cosa molto semplice: quando la geopolitica entra nel prezzo del petrolio, l’energia smette di essere solo una variabile economica e diventa anche una variabile diplomatica.
Il problema è che l’inflazione non aspetta le conferenze stampa.
Negli Stati Uniti l’indice dei prezzi al consumo di maggio è tornato a salire. Ma il dato più importante è un altro: il costo dell’energia è cresciuta del 23,5% su base annua e ha spiegato gran parte dell’aumento mensile dell’indice complessivo.
A maggio, l’indice dei prezzi al consumo, il cosiddetto CPI (Consumer Price Index), è salito dello 0,5% rispetto al mese precedente e del 4,2% su base annua, il livello più alto da aprile 2023.
L’inflazione "core", che esclude le componenti più volatili come cibo ed energia, si è fermata al 2,9%.
La differenza tra i due dati è importante: quando l’inflazione complessiva corre più dell’inflazione "core", spesso significa che la spinta arriva proprio dalle componenti più instabili, come benzina, elettricità e materie prime energetiche.
Il grafico seguente aiuta a capire meglio il punto: non tutte le misure dell’inflazione si stanno muovendo allo stesso modo.
Inflazione alla pompa
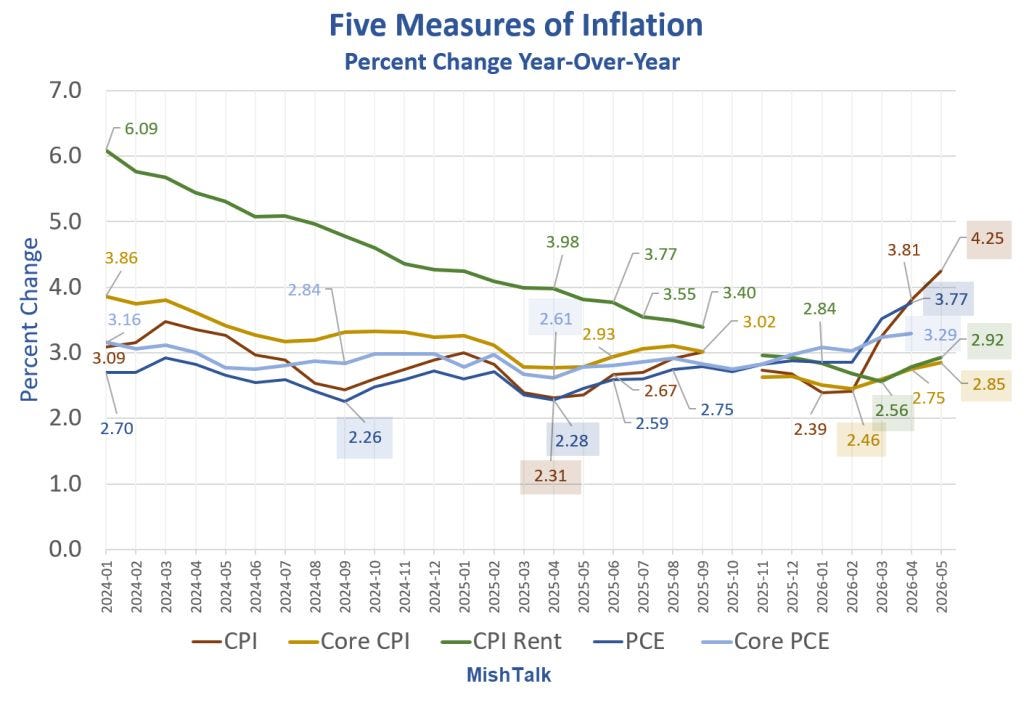
Il grafico confronta cinque indicatori: CPI, Core CPI, inflazione degli affitti, PCE e Core PCE. Il PCE (Personal Consumption Expenditures) è l’indice dei prezzi legato ai consumi personali ed è particolarmente seguito dalla Federal Reserve.
La lettura più interessante è che l’inflazione degli affitti continua a rallentare, mentre le misure "core" restano relativamente più stabili.
A salire con più decisione è invece il CPI complessivo, proprio quello più sensibile agli shock energetici.
Per la Federal Reserve questo è un problema delicato.
Infatti, se l’inflazione sale perché l’economia corre troppo, la Banca Centrale può raffreddarla alzando i tassi. Ma se l’inflazione sale perché aumenta il prezzo del petrolio, la questione diventa più complicata: alzare i tassi non fa produrre più petrolio, ma può frenare consumi e investimenti.
In Europa il quadro è simile: a maggio l’inflazione dell’area euro è salita al 3,2%, dal 3,0% di aprile, con l’energia in aumento del 10,9% su base annua.
Per un continente che importa molta energia, non è un dettaglio tecnico. È il cuore del problema.
Spiegato in modo semplice, il petrolio alto funziona come una tassa invisibile. Non viene votata in Parlamento, ma arriva lo stesso.
La pagano le famiglie quando fanno benzina. La pagano le imprese quando trasportano merci. La pagano compagnie aeree, ristoranti, industrie manifatturiere e alla fine la paga anche il consumatore nei prezzi finali.
Qui entra in gioco una delle domande più importanti per chi investe in azioni: un’azienda è in grado di trasferire l’aumento dei costi ai clienti senza perdere domanda?
Se sì, ha il cosiddetto pricing power. Se no, ha un problema di margini.
Nel value investing questa differenza è cruciale.
Due società possono avere lo stesso utile oggi, ma non lo stesso valore. Quella con marchio forte, clienti fedeli, debito gestibile e capacità di proteggere i margini vale più di quella che subisce i costi e spera che il ciclo migliori.
Nei momenti di inflazione energetica, la qualità emerge. E spesso emerge proprio perché le aziende meno solide iniziano a mostrare le prime crepe.
3. BCE: arriva il conto
Lo scorso 11 giugno, la Banca Centrale Europea ha deciso di alzare i tassi d’interesse di 25 punti base, portando il tasso sui depositi al 2,25%.
È il primo rialzo dal settembre 2023 e segnala una cosa molto semplice: per la BCE, lo shock energetico provocato dalle tensioni in Medio Oriente non è più solo un rischio geopolitico, ma un problema concreto per inflazione, crescita e potere d’acquisto.
Christine Lagarde ha spiegato che la decisione è stata presa all’unanimità e non va letta come una mossa preventiva, ma come una risposta all’evoluzione dello scenario.
In altre parole, la BCE non sta alzando i tassi perché teme un problema futuro: li sta alzando perché vede già pressioni sui prezzi più persistenti del previsto.
Il punto centrale è questo: l’Europa rischia di trovarsi davanti a una combinazione scomoda, fatta di crescita più debole e inflazione più alta. È il contesto peggiore per una Banca Centrale, perché tagliare i tassi aiuterebbe l’economia, ma potrebbe alimentare ancora di più l’inflazione; alzarli aiuta a contenere i prezzi, ma rende più costoso il credito per famiglie e imprese.
La tabella seguente mostra bene questo equilibrio difficile:
BCE: meno crescita, più inflazione
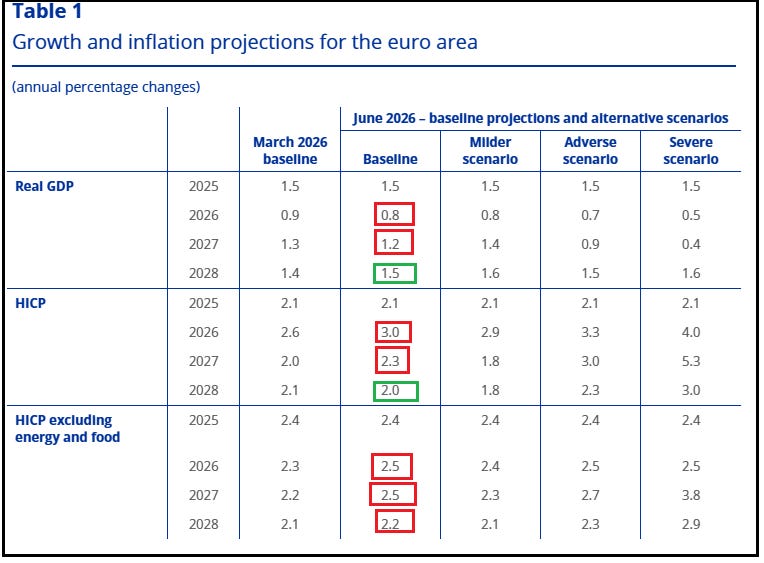
Le nuove previsioni indicano un peggioramento rispetto alle stime di marzo.
Per il 2026, la crescita del PIL reale dell’Eurozona viene rivista dallo 0,9% allo 0,8%; per il 2027, dall’1,3% all’1,2%. Non sono differenze enormi, ma raccontano un’economia che fatica a prendere velocità.
Sul fronte dei prezzi, invece, la revisione è più evidente. L’inflazione attesa sale dal 2,6% al 3,0% nel 2026 e dal 2,0% al 2,3% nel 2027.
Tradotto in parole semplici: la BCE si aspetta un’Europa un po’ più lenta e un po’ più cara.
Ancora più interessante è lo scenario avverso.
Se il prezzo del petrolio dovesse salire oltre 165 dollari al barile, l’inflazione potrebbe arrivare al 4% nel 2026 e addirittura al 5,3% nel 2027. È una previsione estrema, ma utile per capire quanto l’Europa resti vulnerabile al costo dell’energia.
Il messaggio per i mercati è chiaro: il percorso verso tassi più bassi diventa più complicato.
In definitiva, la BCE sta dicendo che il problema non è solo l’inflazione di oggi. Il vero rischio è che lo shock energetico renda più difficile il ritorno a un’economia ordinata, con prezzi stabili, crescita sostenibile e tassi finalmente meno pesanti.
4. I sogni pagano l’affitto
Ogni volta che i mercati salgono, una parte degli investitori torna a sperare nella stessa cosa: tassi più bassi.
Tutto ciò è comprensibile, perché tassi più bassi generano principalmente tre effetti positivi:
1. Fanno salire il valore attuale dei flussi di cassa futuri.
2. Rendono più facile finanziare il debito.
3. Spingono gli investitori verso attività più rischiose.
Ma questa settimana ha ricordato a tutti che le Banche Centrali non decidono in base ai desideri dei mercati.
Negli Stati Uniti il rendimento del Treasury decennale, il titolo di Stato americano a dieci anni, si è mosso vicino al 4,5%.
In Germania il Bund decennale è tornato vicino al 3%.
Anche il Giappone, per anni simbolo del denaro quasi gratuito, sta cambiando pelle, con il rendimento del titolo di Stato a dieci anni intorno al 2,6%.
Questi numeri possono sembrare aridi. In realtà sono il metro con cui si misura tutto il resto.
Se un titolo di Stato americano offre circa il 4,5% annuo, un’azione molto cara deve promettere utili futuri davvero convincenti per giustificare il suo prezzo.
Se un Bund tedesco torna vicino al 3%, anche in Europa il costo opportunità dell’investimento azionario cambia.
Se il Giappone esce dall’era dei tassi quasi zero, una parte dei capitali globali potrebbe ricalibrare le proprie scelte.
Il punto non è dire che le azioni sono da evitare. Sarebbe una conclusione troppo facile e probabilmente sbagliata.
Il punto è capire che il prezzo conta di più quando il tasso di sconto sale.
Il tasso di sconto è il meccanismo con cui gli investitori trasformano i profitti futuri in valore presente.
Più il tasso è alto, meno valgono oggi i flussi di cassa lontani nel tempo.
Una società può avere un futuro brillante e allo stesso tempo offrire un rendimento deludente a chi la compra quando tutti hanno già pagato quel futuro in anticipo.
Quando il denaro torna ad avere un costo, anche i sogni devono pagare l’affitto.
5. SpaceX: Marte a caro prezzo
Se il petrolio ha raccontato la paura, SpaceX ha raccontato l’euforia.
La quotazione della società di Elon Musk non è stata soltanto una grande operazione finanziaria. È stata anche un segnale culturale: il mercato continua a pagare cifre enormi per le società che promettono di guidare i grandi cambiamenti tecnologici del futuro.
Con una capitalizzazione superiore a 2.100 miliardi di dollari al termine della prima seduta di contrattazioni al Nasdaq, SpaceX è entrata in un club dominato quasi interamente da tecnologia, intelligenza artificiale, cloud e semiconduttori.
La classifica delle maggiori società americane per capitalizzazione, di seguito riportata, aiuta a misurare la portata del fenomeno:
La top ten delle società quotate degli Stati Uniti

Il dato più interessante non è solo la posizione raggiunta da SpaceX, ma il contesto in cui avviene.
Tra le prime dieci società della classifica dominano aziende legate all’intelligenza artificiale, ai dati, al cloud, ai semiconduttori e all’infrastruttura digitale.
SpaceX aggiunge a questa narrativa un ingrediente ancora più potente: lo spazio.
Razzi riutilizzabili, satelliti, comunicazioni globali, missioni interplanetarie: è una storia che cattura l’immaginazione degli investitori perché mette insieme tecnologia, infrastruttura e futuro.
Ed è proprio qui che l’investitore deve fermarsi un momento.
Una Società può essere straordinaria, innovativa e destinata a cambiare il mondo. Ma questo non significa automaticamente che sia anche un grande investimento.
La domanda decisiva non è: SpaceX è una grande azienda?
La vera domanda è: a questo prezzo, SpaceX offre ancora un rendimento atteso interessante?
Nella stessa settimana sono rimaste al centro dell’attenzione anche OpenAI, Anthropic e la filiera dell’intelligenza artificiale.
Il mercato continua a trattare il futuro tecnologico come una miniera quasi inesauribile. Ma la storia economica è piena di innovazioni decisive che hanno trasformato interi settori, arricchito alcuni imprenditori e lasciato delusi molti azionisti entrati troppo tardi o a prezzi troppo generosi.
La ferrovia, l’automobile, internet: tutte hanno cambiato il mondo. Ma non tutti quelli che hanno comprato azioni “della nuova era” hanno guadagnato.
Il prezzo determina il margine di sicurezza: anche il futuro migliore può diventare un cattivo investimento se pagato troppo.
Il mercato, questa settimana, ci ha mostrato entrambe le facce dell’investitore: quella che teme il petrolio e quella che sogna Marte.
In mezzo c’è il lavoro più difficile: restare disciplinati.
6. Banche: il Risiko accelera
Si è chiusa una settimana destinata a lasciare il segno nel sistema bancario italiano.
Lo scorso 7 giugno, Banco BPM ha presentato a Monte dei Paschi di Siena una proposta di fusione alla pari: nascerebbe un Gruppo da oltre 50 miliardi di capitalizzazione, quasi 2.900 sportelli e sinergie stimate in 1,1 miliardi l’anno.
Il giorno dopo Intesa Sanpaolo – in asse con Unipol e BPER – ha risposto con un’OPAS concorrente e non concordata, cioè un’offerta pubblica di acquisto e scambio non sollecitata dal Consiglio di Amministrazione della banca senese, da 30,6 miliardi sull’intero capitale: ne nascerebbe un colosso da quasi 130 miliardi di valore.
Le due operazioni raccontano due visioni diverse del settore.
Da un lato, Banco BPM propone la nascita di un nuovo polo bancario fondato sull’idea della fusione tra pari, ma con un nodo non secondario: il peso crescente del Crédit Agricole nel capitale e il tema dell’autonomia strategica.
Dall’altro, Intesa Sanpaolo punta su un’operazione più complessa, ma anche più industriale: acquisizione, possibile redistribuzione di parte della rete a Unipol-BPER, rafforzamento nel risparmio gestito e presidio degli asset strategici legati a Mediobanca e Generali.
In altre parole, il settore bancario italiano sembra avviarsi verso una nuova geografia: meno operatori, più grandi, più integrati e con un peso crescente nella gestione del risparmio delle famiglie.
È un processo che il mercato conosce bene: quando i margini tradizionali diventano più difficili da difendere, le banche cercano dimensione, efficienza e controllo della distribuzione.
Resta da capire quale sarà la risposta di Unicredit.
Andrea Orcel è oggi concentrato soprattutto sulla partita tedesca (Commerzbank), ma se il consolidamento dovesse accelerare ancora, il Gruppo rischierebbe di assistere da spettatore a una partita che ridisegna proprio i due terreni su cui si gioca il futuro del settore: la banca tradizionale e il risparmio gestito.
Per gli investitori, però, la domanda resta sempre la stessa: queste operazioni creano davvero valore per gli azionisti o servono soprattutto a ridisegnare equilibri di potere?
Le sinergie sulla carta sono promesse; i prezzi pagati sono fatti.
Anche nel Risiko bancario vale la solita regola del value investing: non basta diventare più grandi, bisogna diventare più redditizi.
7. Il grafico della settimana: l’oro sente il peso dei tassi
Per molti mesi l’oro è stato uno dei simboli della paura dei mercati. Guerre, inflazione, tensioni geopolitiche e sfiducia nelle valute hanno spinto molti investitori verso il bene rifugio per eccellenza.
Poi, come spesso accade, anche il rifugio più amato ha iniziato a mostrare qualche crepa.
Dopo aver raggiunto nuovi massimi all’inizio del 2026, il prezzo dell’oro ha progressivamente perso forza.
La discesa delle ultime settimane lo ha portato sotto un’importante linea di tendenza rialzista, trasformando quello che sembrava un semplice rallentamento in un segnale tecnico più serio.
Il grafico seguente mostra bene questo cambio di passo: l’oro resta un bene rifugio, ma non vive fuori dalla legge dei tassi:
Oro senza scudo
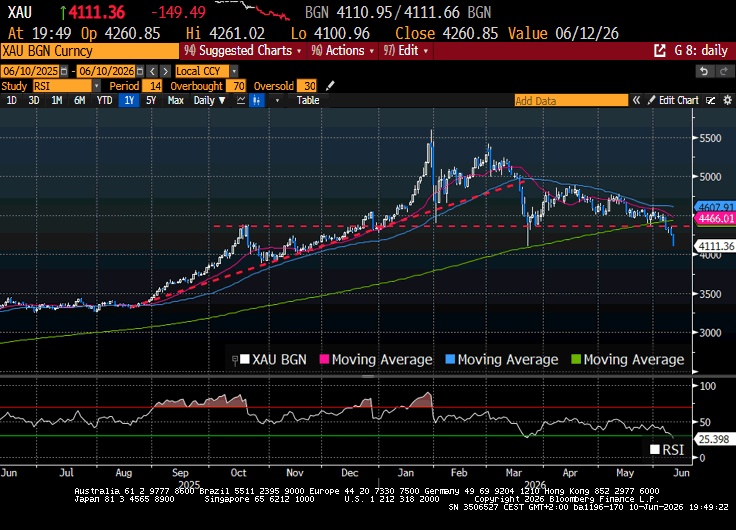
Il grafico evidenzia tre elementi importanti:
– Il primo è la forte salita dell’oro tra la seconda metà del 2025 e l’inizio del 2026.
– Il secondo è la successiva fase di correzione, con prezzi scesi dai massimi e ormai entrati in una fase tecnicamente più fragile.
– Il terzo è l’RSI, cioè il Relative Strength Index, un indicatore che misura la velocità e l’intensità dei movimenti di prezzo: oggi si trova vicino all’area di ipervenduto, segnale che il ribasso è stato rapido e intenso.
La domanda, però, non è solo tecnica.
La vera domanda è: perché l’oro ha iniziato a perdere brillantezza?
La risposta sta soprattutto nei rendimenti obbligazionari.
L’oro non paga cedole, non distribuisce dividendi e non produce flussi di cassa. Quando i tassi d’interesse sono bassi, questo limite pesa poco.
Ma quando i titoli di Stato tornano a offrire rendimenti interessanti, detenere oro diventa più costoso in termini di opportunità: l’investitore rinuncia a un rendimento certo per possedere un bene che vive soprattutto di domanda, fiducia e protezione.
A questo si aggiunge un secondo fattore: la minore domanda di beni rifugio dopo le speranze di una distensione geopolitica in Medio Oriente.
Se il mercato percepisce meno rischio, tende a ridurre l’esposizione agli strumenti considerati difensivi.
L’oro, che era salito anche grazie alla paura, ha quindi iniziato a pagare il prezzo del sollievo.
Questo non significa necessariamente che il mercato rialzista dell’oro sia finito. Una correzione può essere fisiologica dopo una corsa molto forte.
Ma il grafico suggerisce che qualcosa è cambiato: l’oro non sale più automaticamente a ogni notizia negativa e deve fare i conti con un mondo in cui i tassi reali, cioè i rendimenti al netto dell’inflazione, restano un concorrente molto più credibile rispetto al passato.
Per l’investitore, la lezione è semplice. Anche un bene percepito come sicuro può diventare rischioso se comprato dopo una salita troppo rapida.
L’oro può avere un ruolo utile in portafoglio come protezione, ma non è immune dalla regola più importante di tutte: il prezzo conta.
In definitiva, anche il bene rifugio per eccellenza ha bisogno di una cosa molto concreta: qualcuno disposto a pagarlo di più domani.
Conclusioni
La settimana appena trascorsa ci lascia una lezione chiara.
I mercati sono ancora disposti a credere alle buone notizie, ma restano appesi a variabili fragili: petrolio, inflazione, Banche Centrali, geopolitica e grandi storie tecnologiche.
Nessuno può sapere con certezza se l’accordo tra Stati Uniti e Iran sarà firmato, se il petrolio resterà sotto controllo, se la Federal Reserve potrà tornare accomodante, se la BCE riuscirà a fermare l’inflazione senza indebolire troppo l’economia, o se SpaceX e l’intelligenza artificiale giustificheranno davvero le valutazioni incorporate nei prezzi.
Ma l’investitore non deve sapere tutto. Deve costruire portafogli capaci di sopravvivere anche quando le previsioni sono sbagliate.
Questo significa privilegiare la diversificazione settoriale e la scelta di investire in aziende con bilanci solidi, vantaggi competitivi reali, flussi di cassa comprensibili e prezzi non costruiti sull’ipotesi che tutto vada alla perfezione.
Significa anche non confondere il sollievo con la sicurezza, l’euforia con il valore e la narrativa con il rendimento atteso.
Oscar Wilde scriveva che "Il cinico è colui che conosce il prezzo di tutto e il valore di niente”.
È una frase perfetta anche per questa settimana.
Il mercato può mostrarci ogni secondo un prezzo.
Capire il valore, invece, richiede tempo, disciplina e una certa resistenza alla seduzione delle storie troppo belle.
Arrivederci alla prossima newsletter!
Filippo Pasini e Roberto Russo
Le informazioni e le opinioni espresse in questo documento sono prodotte da Filippo Pasini e Roberto Russo al momento della pubblicazione e sono suscettibili di modifiche in ogni momento successivo alla stessa.
Il presente documento è stato redatto unicamente a scopo informativo e non rappresenta pertanto né un’offerta né un invito, da parte o per conto di Filippo Pasini, Roberto Russo o della società “Il Valore Conta S.r.l.”, ad acquistare o vendere un determinato titolo o strumenti finanziari collegati o a porre in essere eventuali strategie di trading in un determinato ordinamento giuridico.