
Riassunto settimanale dell'8/6/2026
C’è un aspetto della settimana appena trascorsa che merita più attenzione dei movimenti quotidiani degli indici: il mercato sembra sempre meno disposto a comportarsi “come da manuale”.
Le rotazioni settoriali sono diventate sempre più brusche. Un giorno l’intelligenza artificiale torna a trainare Wall Street, il giorno dopo i semiconduttori vengono puniti perché risultati eccellenti non bastano più a giustificare aspettative ormai altissime.
Sia chiaro, il capitale non sta abbandonando il tema AI; sta semplicemente diventando più selettivo. Non siamo alla fine di una storia, ma all’inizio di una fase più matura, in cui gli investitori si chiedono chi riuscirà davvero a trasformare gli investimenti miliardari in profitti sostenibili.
Anche le correlazioni classiche stanno mostrando più di una crepa.
Per anni molti investitori hanno costruito i portafogli sulla convinzione che quando le azioni scendono, le obbligazioni di qualità salgono. Era il principio alla base del tradizionale portafoglio 60/40: crescita da una parte, protezione dall’altra.
Oggi questo schema funziona meno.
Dopo la pandemia, inflazione, tensioni geopolitiche e rialzo dei tassi hanno cambiato le regole del gioco. Se la paura nasce da una recessione, i bond possono ancora offrire riparo. Ma se il timore riguarda l’inflazione o una Banca Centrale più aggressiva, anche le obbligazioni possono soffrire insieme alle azioni.
Lo si è visto chiaramente venerdì scorso, quando il rapporto sull’occupazione americana ha mostrato un mercato del lavoro molto più forte delle attese.
Gli investitori hanno immediatamente ridotto le aspettative di futuri tagli dei tassi da parte della Federal Reserve, i rendimenti dei Treasury sono balzati verso l’alto e il Nasdaq ha registrato una delle peggiori sedute degli ultimi mesi.
Un promemoria efficace del fatto che, quando il mercato torna a preoccuparsi dell’inflazione, possono soffrire contemporaneamente sia le azioni sia le obbligazioni.
Infine c’è Bitcoin. Il suo recente crollo ricorda che non basta definire un asset “bene rifugio” perché si comporti da bene rifugio.
Il mercato, quindi, non è diventato irrazionale. È diventato più complesso. Oggi reagisce contemporaneamente a tassi, inflazione, energia, dollaro, geopolitica, intelligenza artificiale e liquidità. Quando tante forze agiscono nello stesso momento, le vecchie mappe rischiano di perdere precisione.
Analizziamo di seguito alcuni cambiamenti apparentemente isolati che, osservati insieme, potrebbero raccontare una storia molto diversa da quella che il mercato sta scontando oggi.
1. Chi guida davvero Wall Street?
C’è una rivoluzione silenziosa che sta cambiando il modo in cui il denaro si muove sui mercati: la crescita dell’investimento passivo.
Questa settimana l’ETF Vanguard S&P500 (VOO), un fondo che si limita a replicare fedelmente l'andamento dell'indice S&P500 senza effettuare alcuna selezione dei titoli, ha raggiunto un traguardo storico: 1.000 miliardi di dollari di patrimonio gestito.
È il primo ETF al mondo a tagliare questo traguardo. Dal 2022 il fondo ha quadruplicato le proprie dimensioni, superando lungo il percorso lo storico rivale ETF SPY di State Street.
È l'ennesima dimostrazione di come l'investimento passivo stia conquistando quote sempre più ampie dei mercati finanziari.
Il sorpasso racconta una storia semplice: nel lungo periodo, anche pochi centesimi di costo possono spostare montagne di denaro. VOO ha conquistato gli investitori grazie a commissioni più basse, semplicità di utilizzo e crescente fiducia verso strumenti indicizzati, cioè fondi che non cercano di battere il mercato, ma si limitano a replicarlo.
Il grafico seguente mostra bene questa staffetta tra i due giganti degli ETF sull’S&P500:
Il sorpasso da mille miliardi
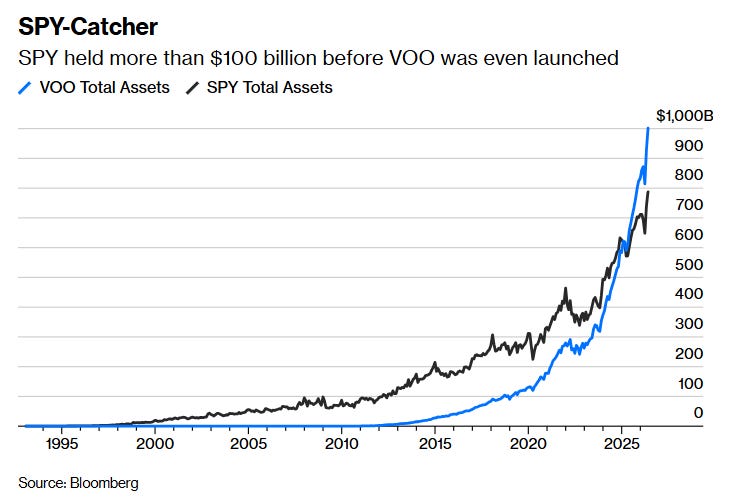
Per quasi trent’anni SPY ha dominato incontrastato il mercato degli ETF sull’S&P500, accumulando oltre 100 miliardi di dollari di patrimonio prima ancora che VOO venisse lanciato.
Negli ultimi anni, però, la curva azzurra di VOO ha accelerato in modo impressionante fino a superare quella nera di SPY, avvicinandosi alla soglia dei 1.000 miliardi di dollari. È la rappresentazione grafica di un principio molto caro agli investitori pazienti: i costi contano, soprattutto quando il tempo lavora per decenni.
Il successo di VOO non è un caso isolato. A livello globale, l’universo degli ETF ha raggiunto circa 21.900 miliardi di dollari a fine aprile, più del triplo rispetto ai 6.400 miliardi di inizio 2020.
A spingere questa crescita sono state tre forze molto potenti: costi bassi, facilità di acquisto e vendita, e crescente delusione verso una parte della gestione attiva, spesso incapace di battere gli indici dopo le commissioni.
Ma ogni grande successo porta con sé anche qualche effetto collaterale.
Il punto delicato è che i fondi passivi comprano e vendono non perché abbiano un’opinione sul valore di un’azienda, ma perché devono replicare un indice.
In altre parole, quando una società entra nell’S&P500, miliardi di dollari si muovono automaticamente per acquistarla. È il lato meno visibile del pilota automatico della finanza moderna.
Questo meccanismo diventa ancora più interessante se guardiamo ai grandi colossi privati legati all’intelligenza artificiale che potrebbero arrivare in Borsa nei prossimi anni.
La tabella seguente dà la misura del fenomeno:
Stanno arrivando i prossimi padroni di Wall Street?
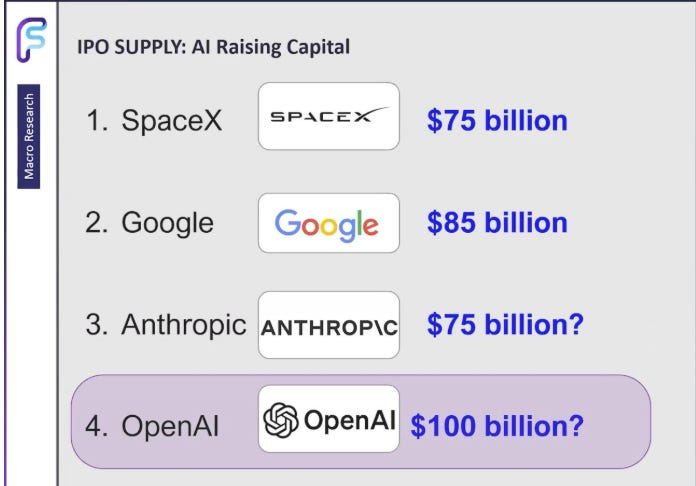
I colossi che bussano alle porte di Wall Street – SpaceX, Google, Anthropic e OpenAI – potrebbero raccogliere circa 335 miliardi di dollari, una cifra equivalente al PIL della Finlandia.
Proprio per gestire l’arrivo di questi nuovi grandi protagonisti, i principali fornitori di indici stanno valutando nuove regole di "fast entry", cioè procedure più rapide per consentire ai titoli neo-quotati di entrare nei grandi indici. Nel caso dell’S&P500, questo potrebbe significare ridurre i tempi di ingresso a circa sei mesi rispetto agli attuali dodici mesi.
A prima vista sembra un dettaglio tecnico, ma in realtà è un passaggio importante: se una grande società entra rapidamente in un indice, i fondi passivi sono costretti a comprarla per mandato. Non al prezzo dell’IPO, ma spesso dopo mesi di entusiasmo, speculazione e attese sull’ingresso nell'indice. Il rischio è che il denaro indicizzato finisca per comprare proprio quando il prezzo è già stato spinto in alto.
Qui nasce il paradosso.
L’investimento passivo ha democratizzato l’accesso alla Borsa americana: costi bassissimi, grande diversificazione, semplicità estrema. Ma più cresce, più diventa anche una forza capace di muovere i prezzi senza chiedersi se quei prezzi siano ragionevoli.
Per l’investitore razionale, la lezione è chiara: un ETF sull’S&P500 resta uno strumento efficiente e utile per molti portafogli, ma non va confuso con una formula magica. Dentro un indice possono entrare aziende eccellenti e aziende sopravvalutate, società solide e storie ancora tutte da dimostrare.
Il pilota automatico può essere comodo. Ma nei mercati, come nella vita, ogni tanto conviene controllare se la rotta è ancora quella giusta.
2. La BCE e il fantasma del 2008
La prossima settimana la Banca Centrale Europea (BCE) sarà chiamata a decidere se alzare ancora i tassi d’interesse, oggi fermi al 2%.
Il mercato sembra attribuire una probabilità crescente a un rialzo di 25 punti base, anche dopo alcune dichiarazioni piuttosto rigide arrivate da membri influenti del Consiglio Direttivo.
Se davvero la BCE dovesse procedere, il parallelo con il passato diventerebbe inevitabile: tornerebbe alla memoria il rialzo deciso da Jean-Claude Trichet nel luglio 2008, pochi mesi prima che la crisi finanziaria travolgesse l’economia globale.
Il contesto attuale è del tutto diverso – allora c’era una bolla creditizia globale, oggi il sistema bancario è più solido e i bilanci delle famiglie europee mostrano segnali di tenuta – ma il rischio di sbagliare i tempi di una stretta monetaria resta lo stesso.
La storia non si ripete mai allo stesso modo, ma a volte fa rima in modo scomodo.
Il punto è semplice: l’inflazione europea è risalita soprattutto per effetto dell’energia e del prezzo del petrolio.
In questi casi, alzare i tassi può servire a poco, perché un costo del denaro più alto non aumenta la produzione di gas, non abbassa il prezzo del greggio e non rende l’Europa meno dipendente dalle importazioni energetiche. Può però rendere più difficile la vita a famiglie, imprese e investimenti, aumentando il rischio di stagnazione economica.
Per capire meglio la differenza tra Stati Uniti ed Eurozona, è utile osservare i due grafici che seguono, costruiti sul Citigroup Economic Surprise Index, un indicatore che misura quanto i dati economici pubblicati siano migliori o peggiori rispetto alle attese degli analisti:
Due economie, due velocità
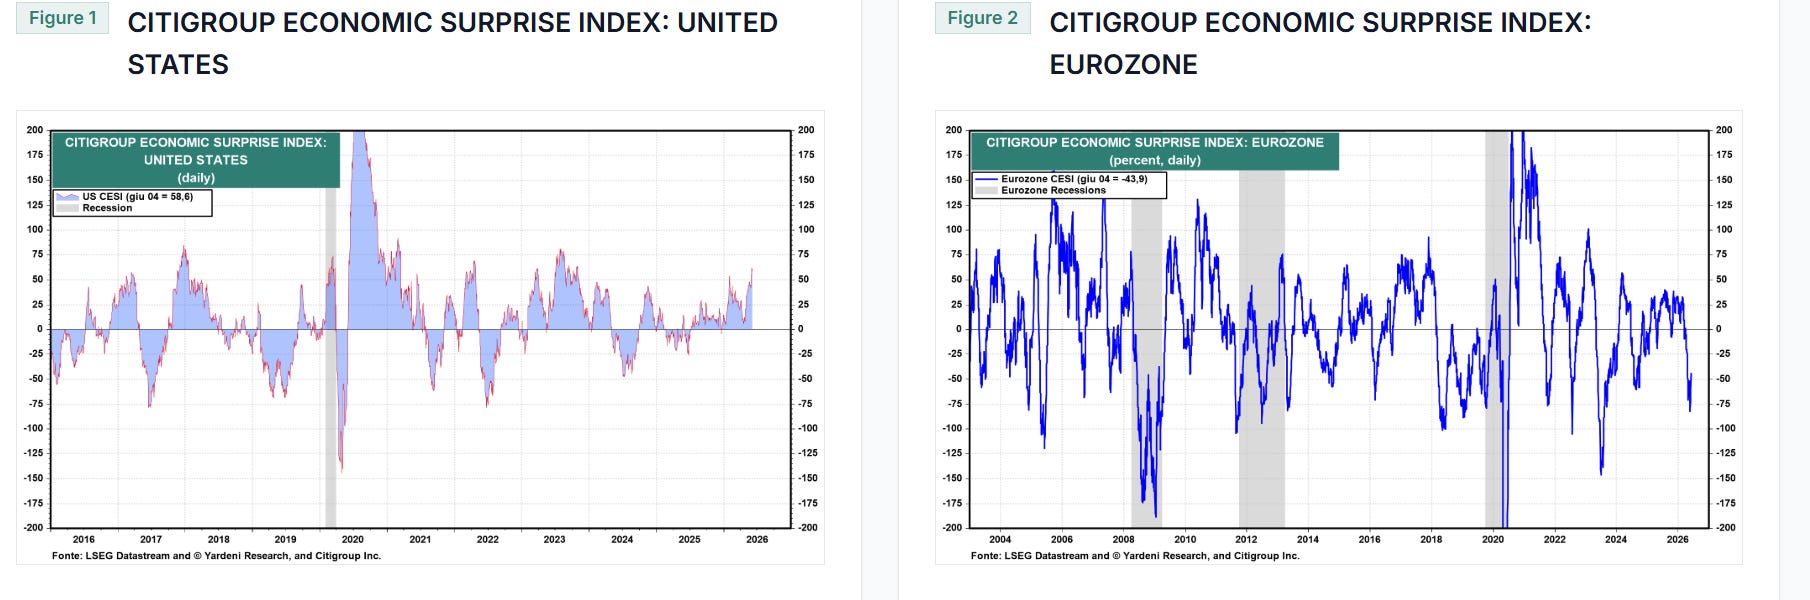 I grafici raccontano due economie che viaggiano a velocità diverse.
Negli Stati Uniti, rappresentati nel grafico di sinistra, l’indice è tornato in territorio positivo: significa che i dati macroeconomici stanno sorprendendo al rialzo e che l’economia americana appare ancora più resistente del previsto.
Nell’Eurozona, raffigurata nel grafico di destra, il quadro è più debole e irregolare: le sorprese economiche restano altalenanti e segnalano una crescita meno convincente.
Questa divergenza è importante perché le banche centrali non si muovono nel vuoto.
La Federal Reserve può permettersi maggiore prudenza, perché l’economia statunitense continua a mostrare segnali di forza.
La BCE, invece, rischia di trovarsi in una posizione più scomoda: combattere un’inflazione alimentata dall’energia mentre l’economia europea mostra segni di fragilità.
In altre parole, gli Stati Uniti sembrano avere ancora un motore acceso; l’Europa, invece, rischia di premere sul freno proprio mentre la macchina fatica a prendere velocità.
La questione di fondo è che l’Europa resta strutturalmente esposta a tre fragilità: dipendenza energetica, frammentazione geopolitica e perdita di competitività industriale. Sono problemi profondi, che non si risolvono con un rialzo dei tassi. Anzi, una stretta monetaria troppo aggressiva potrebbe accentuare proprio quelle debolezze che si vorrebbero contenere.
Per i mercati, dunque, il tema non è solo se la BCE alzerà o meno i tassi. Il vero interrogativo è un altro: quanto può permettersi l’Europa di essere restrittiva senza soffocare la crescita?
È una domanda che riguarda anche gli investitori.
In un contesto simile, torna centrale la selezione: meglio privilegiare aziende con bilanci solidi, bassa dipendenza dal debito, capacità di difendere i margini e prezzi di Borsa che offrano un adeguato margine di sicurezza.
Perché quando la politica monetaria diventa più incerta, il prezzo pagato per un investimento conta ancora di più.
3. Tokyo può cambiare tutto
C’è un Paese che per anni ha rappresentato una sorta di eccezione silenziosa nella finanza mondiale: il Giappone.
Per decenni, tassi bassissimi, inflazione quasi assente e yen debole hanno reso il Giappone una fonte di liquidità globale.
Molti investitori prendevano a prestito in yen, pagando interessi molto bassi, e investivano in attività più redditizie altrove. È il meccanismo del carry trade: mi finanzio dove il denaro costa poco e investo dove rende di più.
Questo meccanismo funziona finché il cambio resta stabile (o si indebolisce) e i tassi non si muovono troppo.
Ma quando lo yen si avvicina a quota 160 contro dollaro e i rendimenti giapponesi salgono, il mercato comincia a guardare Tokyo con occhi diversi.
Il carry trade sullo yen non è una scommessa di breve periodo: è una struttura costruita in decenni, con una massa di capitale a debito talmente enorme che, quando comincia a sgonfiarsi, raramente lo fa in modo ordinato.
Una rivalutazione del cambio, unitamente a rendimenti già elevati, potrebbe generare un pericoloso effetto boomerang sui mercati globali.
I due grafici che seguono mostrano chiaramente queste dinamiche, con lo yen ai minimi sul dollaro dal 1990 e i rendimenti sul decennale ai massimi dal 1997:
Grafico Dollaro/Yen dal 1971

Rendimento del decennale giapponese dal 1986

La scorsa settimana lo yen è rimasto sotto forte pressione. Le riserve valutarie giapponesi sono scese dopo interventi significativi delle Autorità per sostenere la valuta. Nel frattempo, i rendimenti dei titoli di Stato giapponesi a lunga scadenza sono rimasti su livelli elevati rispetto alla storia recente del Paese, segnalando che l'epoca dei tassi quasi invisibili appartiene ormai al passato.
Perché tutto questo interessa anche un investitore italiano?
Perché il Giappone non è un’isola finanziaria. Per decenni il risparmio giapponese ha finanziato una parte importante dei mercati globali, dai Treasury americani alle obbligazioni e alle azioni di tutto il mondo.
Se i rendimenti domestici tornassero davvero competitivi e lo yen si rafforzasse, una parte di quel capitale potrebbe tornare a casa.
E quando centinaia di miliardi di dollari cambiano direzione, gli effetti possono propagarsi ben oltre Tokyo, influenzando tassi, valute e asset rischiosi in tutto il mondo.
Dal punto di vista value, il Giappone resta uno dei mercati più interessanti da seguire nei prossimi anni.
Le riforme avviate dalla Borsa di Tokyo – che spingono le aziende a rendere di più agli azionisti, pena l’esclusione dagli indici principali – insieme a tassi più alti e a un’inflazione finalmente positiva dopo decenni di deflazione, possono favorire banche, assicurazioni e società con molta liquidità in cassa.
Ma anche qui serve disciplina.
Il cambio può amplificare o cancellare i rendimenti. Una buona azienda giapponese può essere un investimento eccellente, ma il risultato per un investitore europeo dipende anche dall'andamento dello yen.
Il valore esiste. Ma quando cambia uno degli equilibri finanziari più importanti degli ultimi trent'anni, ignorare il contesto può diventare costoso.
4. Quando il rifugio prende fuoco
Qualunque cosa sia oggi Bitcoin, una cosa appare sempre più chiara: non si sta comportando come un bene rifugio.
Nei momenti di tensione, l’oro tende a essere cercato dagli investitori; Bitcoin, invece, nelle ultime settimane è stato venduto.
Per molto tempo la criptovaluta si è mossa insieme al Nasdaq, l’indice americano più legato alla tecnologia.
La spiegazione era semplice: entrambi beneficiavano di liquidità abbondante, tassi bassi e voglia di rischio. Ma negli ultimi mesi questa relazione si è spezzata, come mostra il grafico che segue:
Quando il rifugio prende fuoco
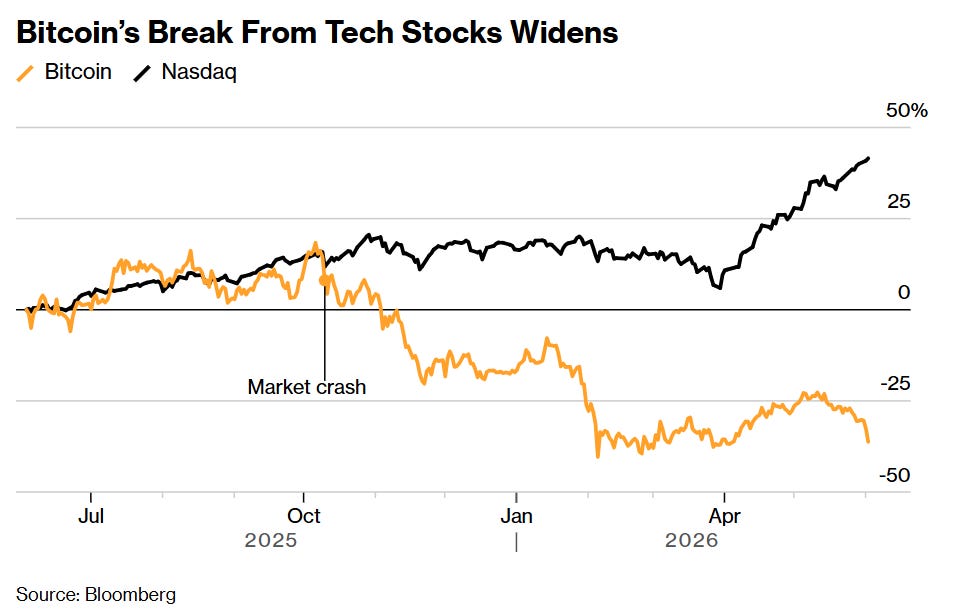
Emerge una divergenza netta: mentre il Nasdaq ha recuperato terreno e si è portato su nuovi massimi, Bitcoin ha continuato a perdere quota. Dopo essere stato scambiato sopra i 120.000 dollari poco più di sei mesi fa, oggi fatica a mantenersi sopra quota 60.000, con un calo vicino al 50% dai massimi.
Questo movimento ridimensiona una delle narrazioni più diffuse degli ultimi anni: l’idea che Bitcoin fosse una sorta di oro digitale.
Se davvero fosse un rifugio, dovrebbe attirare capitali quando aumenta l’incertezza. Invece, al momento, sembra comportarsi più come un asset speculativo: sale quando cresce la propensione al rischio, scende quando gli investitori chiedono fondamentali più concreti.
Anche i flussi confermano questo cambio di umore.
Secondo i dati raccolti da Bloomberg, gli investitori hanno ritirato quasi 4 miliardi di dollari dagli ETF Spot su Bitcoin quotati negli Stati Uniti nelle ultime 12 sedute, una serie record di deflussi consecutivi, come rappresentato nel grafico seguente:
Dodici giorni di addii
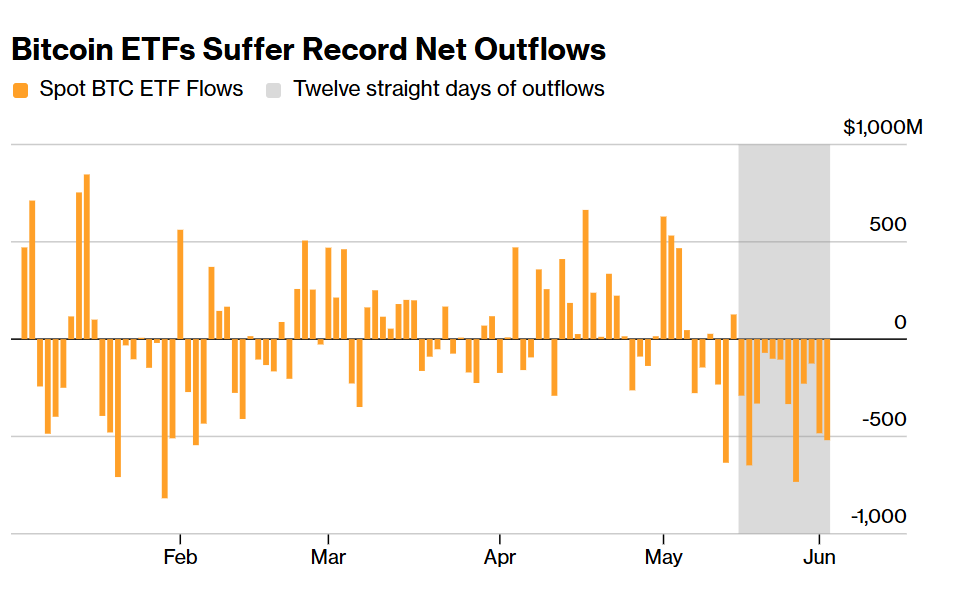
Il segnale è importante: una parte degli investitori istituzionali sta riducendo l’esposizione proprio mentre i capitali continuano a cercare opportunità nell’intelligenza artificiale e nei grandi titoli tecnologici.
A complicare il quadro c’è anche il caso Strategy, la società guidata da Michael Saylor, diventata negli anni una sorta di cassaforte quotata di Bitcoin. La vendita di 32 Bitcoin, la prima dalla fine del 2022, è minuscola rispetto ai quasi 844.000 Bitcoin ancora detenuti, ma ha comunque creato inquietudine.
Quando un simbolo di fiducia assoluta inizia anche solo a vendere una goccia, il mercato si domanda se il bicchiere sia ancora pieno.
Il problema più ampio è che Bitcoin oggi non ha un chiaro catalizzatore di breve periodo.
Non paga cedole, non distribuisce dividendi, non produce utili e non rappresenta una quota di un’azienda. Il suo prezzo dipende soprattutto dalla disponibilità di altri investitori a comprarlo a un prezzo più alto in futuro.
Questo non significa che Bitcoin non possa risalire. Significa però che va chiamato con il suo nome: non un rifugio classico, ma un asset ad alta volatilità, molto sensibile a liquidità, fiducia e appetito per il rischio.
Per un investitore orientato al valore, la distinzione è decisiva.
Un prezzo può salire anche molto senza che esista un valore intrinseco facilmente calcolabile. Ma quando il vento cambia e la liquidità si ritira, il mercato torna a fare una domanda semplice: che cosa possiedo davvero?
Bitcoin può avere un prezzo, anche molto alto. Ma prezzo e valore non sono la stessa cosa.
Conclusioni
La settimana appena conclusa ci lascia una lezione semplice e molto utile.
L’intelligenza artificiale continua a essere il grande racconto dei mercati. Il mercato del lavoro americano resta forte. L’Europa combatte con un’inflazione ancora troppo alta. Il Giappone mostra segnali di un cambio di regime. Il Bitcoin si (ri)scopre un asset speculativo e non un bene rifugio. E, per una volta, la geopolitica non è stata la principale fonte di volatilità.
Sono notizie diverse, ma legate da un unico filo: il ritorno della disciplina.
Disciplina nel valutare le aziende.
Disciplina nel non confondere crescita e rendimento.
Disciplina nel ricordare che un titolo non è interessante perché racconta una bella storia, ma perché il prezzo lascia spazio a un rendimento adeguato.
John Templeton, uno dei grandi investitori contrarian del Novecento, diceva:
“Le quattro parole più pericolose negli investimenti sono: questa volta è diverso”.
È una frase perfetta per il momento attuale.
Non perché tutto sia uguale al passato. Ogni epoca ha le sue innovazioni, le sue mode, le sue paure e i suoi vincitori. Ma il meccanismo profondo resta lo stesso: quando l’entusiasmo spinge i prezzi troppo oltre il valore, il futuro deve essere non solo buono, ma perfetto.
E il futuro, per definizione, raramente lo è.
Per questo, anche davanti alle tecnologie più affascinanti, il metodo resta il migliore alleato dell’investitore.
Una grande storia non basta. Conta sempre il prezzo al quale la si acquista.
Arrivederci alla prossima newsletter!
Filippo Pasini e Roberto Russo
Le informazioni e le opinioni espresse in questo documento sono prodotte da Filippo Pasini e Roberto Russo al momento della pubblicazione e sono suscettibili di modifiche in ogni momento successivo alla stessa.
Il presente documento è stato redatto unicamente a scopo informativo e non rappresenta pertanto né un’offerta né un invito, da parte o per conto di Filippo Pasini, Roberto Russo o della società “Il Valore Conta S.r.l.”, ad acquistare o vendere un determinato titolo o strumenti finanziari collegati o a porre in essere eventuali strategie di trading in un determinato ordinamento giuridico.