
Riassunto settimanale del 1/6/2026
I mercati hanno una caratteristica curiosa: riescono a far sembrare ovvio ciò che ovvio non è e a fare sentire in ritardo chi si ferma a ragionare.
La settimana appena trascorsa ne è stata una dimostrazione quasi perfetta.
Entusiasmo, aspettative e qualche numero scomodo si sono dati appuntamento nello stesso posto, come spesso accade quando la narrativa corre più veloce dei fondamentali.
Il risultato è un quadro che merita di essere osservato con calma, magari tenendo una matita in mano per fare qualche conto.
Perché tra ciò che i mercati raccontano e ciò che i bilanci confermano, la distanza può diventare molto più ampia e molto meno romantica di quanto sembri.
1. Febbre da chip: quando il mercato perde la memoria
Quando si parla di intelligenza artificiale (AI), l’attenzione corre quasi sempre verso software e processori. Eppure, dietro ogni modello di AI c’è un elemento meno visibile ma indispensabile: la memoria, cioè i chip che permettono di archiviare e trasferire enormi quantità di dati.
È su questo presupposto che il mercato ha riscoperto società come Micron, SK Hynix e Samsung.
Gli investitori scommettono che i data center sempre più potenti e gli investimenti miliardari delle Big Tech si traducano in una domanda crescente di memorie avanzate.
La velocità con cui il mercato ha trasformato questa narrativa in rialzi di Borsa è sorprendente.
Il grafico che segue mostra quanti giorni di contrattazione sono serviti ad alcune grandi società per passare da 500 miliardi a 1.000 miliardi di dollari di capitalizzazione, cioè il valore attribuito dal mercato a un’azienda quotata.
Micron: dal chip al trilione in un lampo
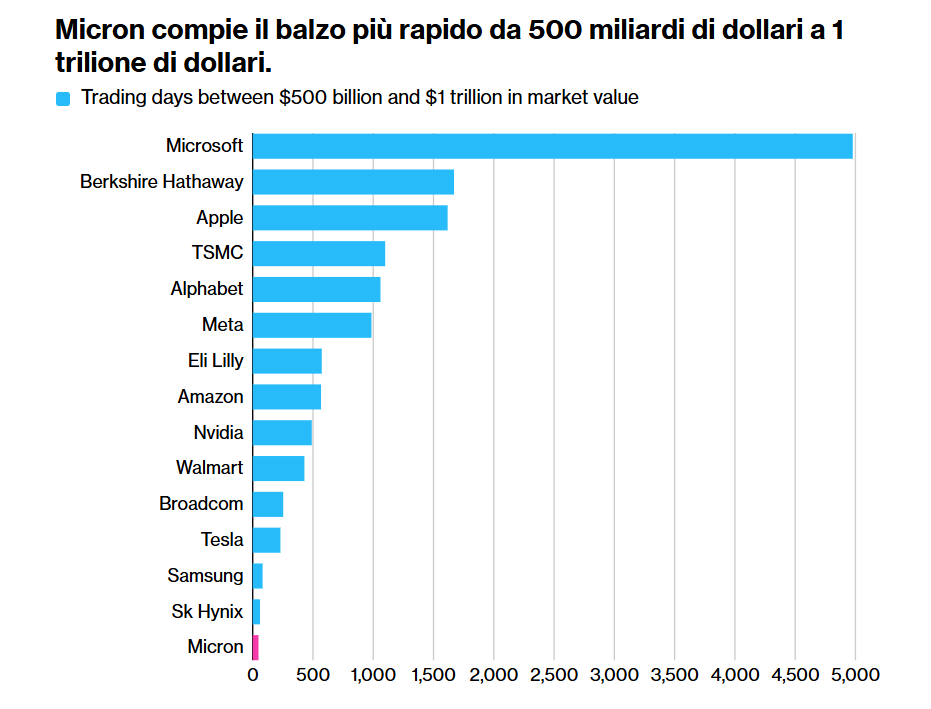
Il dato più sorprendente riguarda Micron, che ha compiuto questo salto più rapidamente di tutti gli altri nomi sopra rappresentati.
È il segnale di quanto il mercato abbia associato il futuro dell’AI non solo ai processori, ma anche ai produttori di memorie.
Il fenomeno, però, non riguarda una sola azienda.
Come mostra il grafico seguente, l’intero settore delle memorie è stato travolto dall’entusiasmo per l’AI: anche SK Hynix, oltre Micron, ha registrato rialzi straordinari, nettamente superiori a quelli di molti altri protagonisti del mondo dei semiconduttori.
La febbre dei chip AI corre più della Silicon Valley
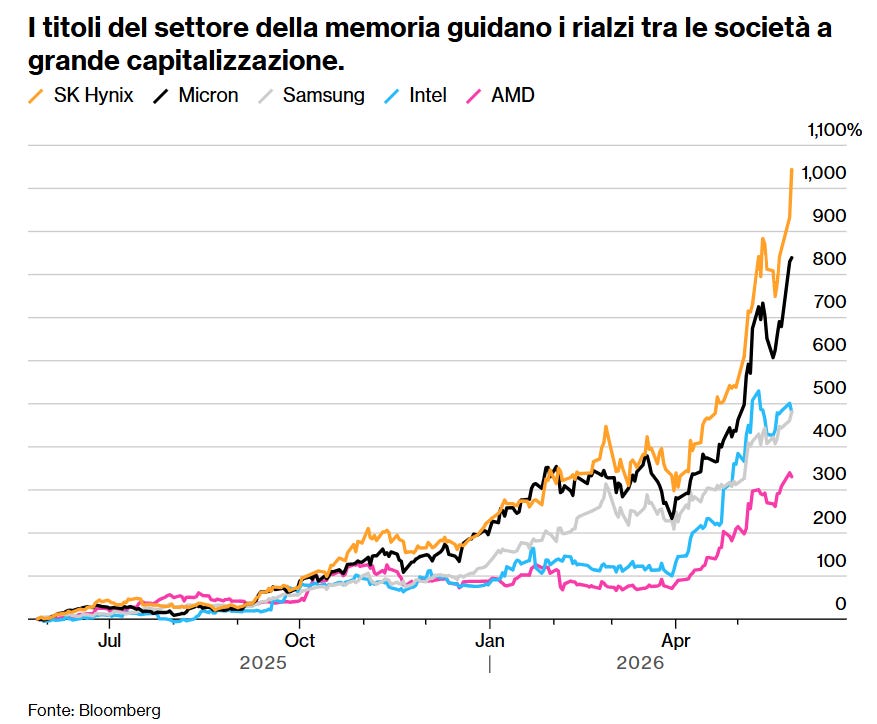
La ragione di questo trend impressionante è semplice: i sistemi di intelligenza artificiale richiedono chip capaci di trasferire dati ad altissima velocità. Più aumentano gli investimenti nei data center, più cresce la domanda per queste componenti.
Le aspettative sono diventate così elevate che alcune stime sugli utili futuri di Micron sono state riviste drasticamente al rialzo.
Il ragionamento è comprensibile: se la domanda di memorie avanzate continuerà a crescere, ricavi e profitti potrebbero migliorare in modo significativo.
Ma proprio qui emerge il punto più delicato: una buona azienda non è automaticamente un buon investimento a qualsiasi prezzo.
Quando le quotazioni anticipano già anni di crescita eccezionale, basta una domanda meno brillante del previsto, un aumento della capacità produttiva o una pressione sui prezzi dei chip per ridimensionare l’entusiasmo.
E il passato di Micron invita alla prudenza, come mostra il grafico seguente che confronta l’andamento delle azioni Micron (linea gialla) con gli utili netti (barre verdi) degli ultimi venticinque anni.
Micron: quando gli utili corrono, ma possono anche sparire
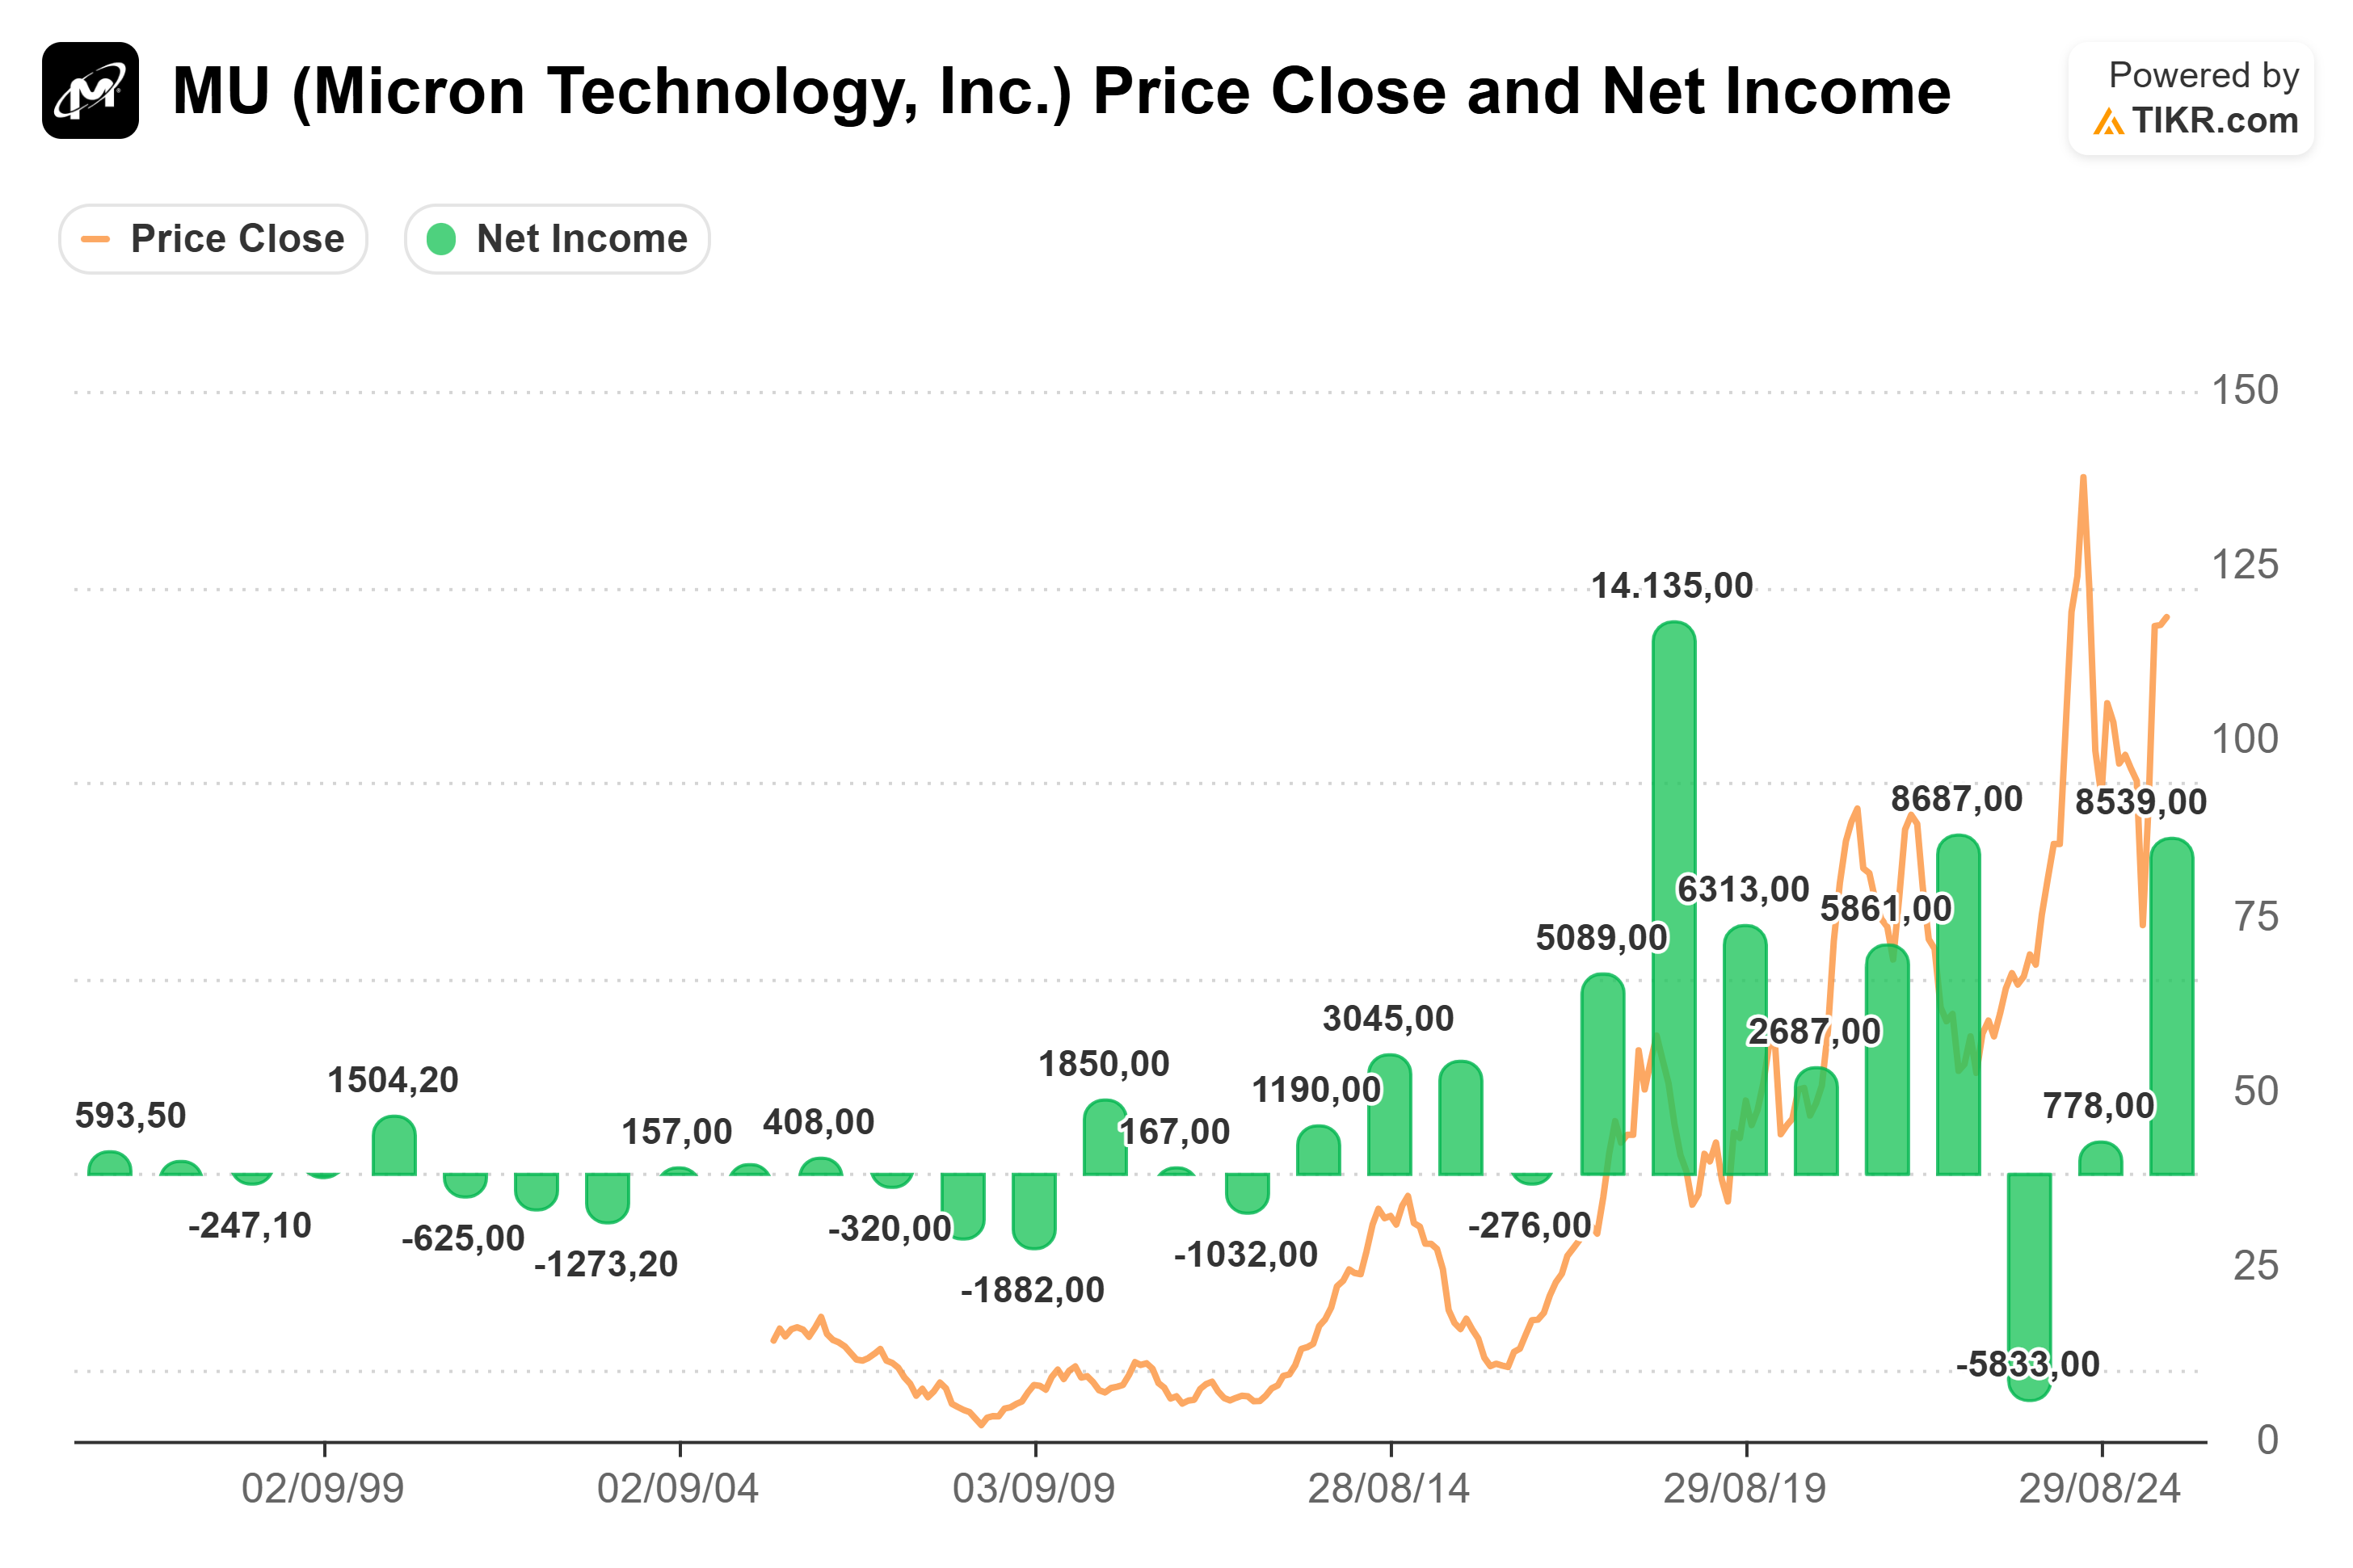
Il messaggio è evidente: quello delle memorie è storicamente un business molto ciclico.
Quando la domanda è forte e l’offerta è limitata, i prezzi dei chip salgono e gli utili possono aumentare rapidamente. Ma quando l’industria produce troppo o la domanda rallenta, i prezzi scendono e i profitti possono trasformarsi in perdite rilevanti, come già accaduto più volte in passato.
L’intelligenza artificiale può certamente aumentare il valore strategico delle memorie e rendere questa fase diversa per dimensioni e durata. Tuttavia, non è detto che elimini il ciclo: la concorrenza resta forte, la capacità produttiva può crescere e nessun settore industriale vive indefinitamente di margini eccezionali.
È proprio nei momenti di maggiore entusiasmo che torna utile il pensiero di Howard Marks, cofondatore di Oaktree Capital e tra gli investitori più ascoltati al mondo:
"Non basta individuare una storia convincente. Bisogna anche capire quanta parte di quella storia sia già nei prezzi".
Il libro che insegna a non innamorarsi del mercato
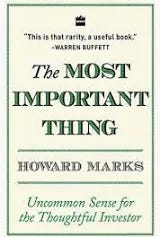
The Most Important Thing è uno dei libri più apprezzati dagli investitori orientati al valore. Ne suggeriamo vivamente la lettura.
Il suo insegnamento centrale è semplice: nei mercati il rischio maggiore nasce spesso non da ciò che non conosciamo, ma da ciò che tutti considerano ormai certo.
Micron potrebbe davvero essere una delle grandi beneficiarie della rivoluzione dell’intelligenza artificiale. Ma il mercato, premiandola con una rapidità eccezionale, sembra già dare per scontato un futuro quasi perfetto.
Per l’investitore razionale la domanda, quindi, non è se l’AI avrà bisogno di più memoria. La risposta appare evidente. La domanda vera è un’altra: "Quanto di questo futuro è già stato pagato oggi?"
2. Prezzi duri a morire: la Fed resta in trappola
L’economia americana continua a mandare segnali difficili da interpretare.
Da una parte, i consumi resistono e la crescita non appare in caduta; dall’altra, l’inflazione torna a mostrare una certa ostinazione, rendendo più complicato il lavoro della Federal Reserve (Fed).
Il primo dato da osservare è il Core PCE, l’indice dei prezzi preferito dalla Fed perché esclude energia e alimentari, le componenti più instabili.
Ad aprile è salito dello 0,24% su base mensile, meno delle attese, ma il dato annuo si è attestato al 3,29%, il livello più elevato dall’ottobre 2023.
In altre parole, i prezzi non stanno accelerando violentemente, ma nemmeno stanno tornando con facilità verso l’obiettivo del 2%.
L’inflazione USA si è fermata a metà strada
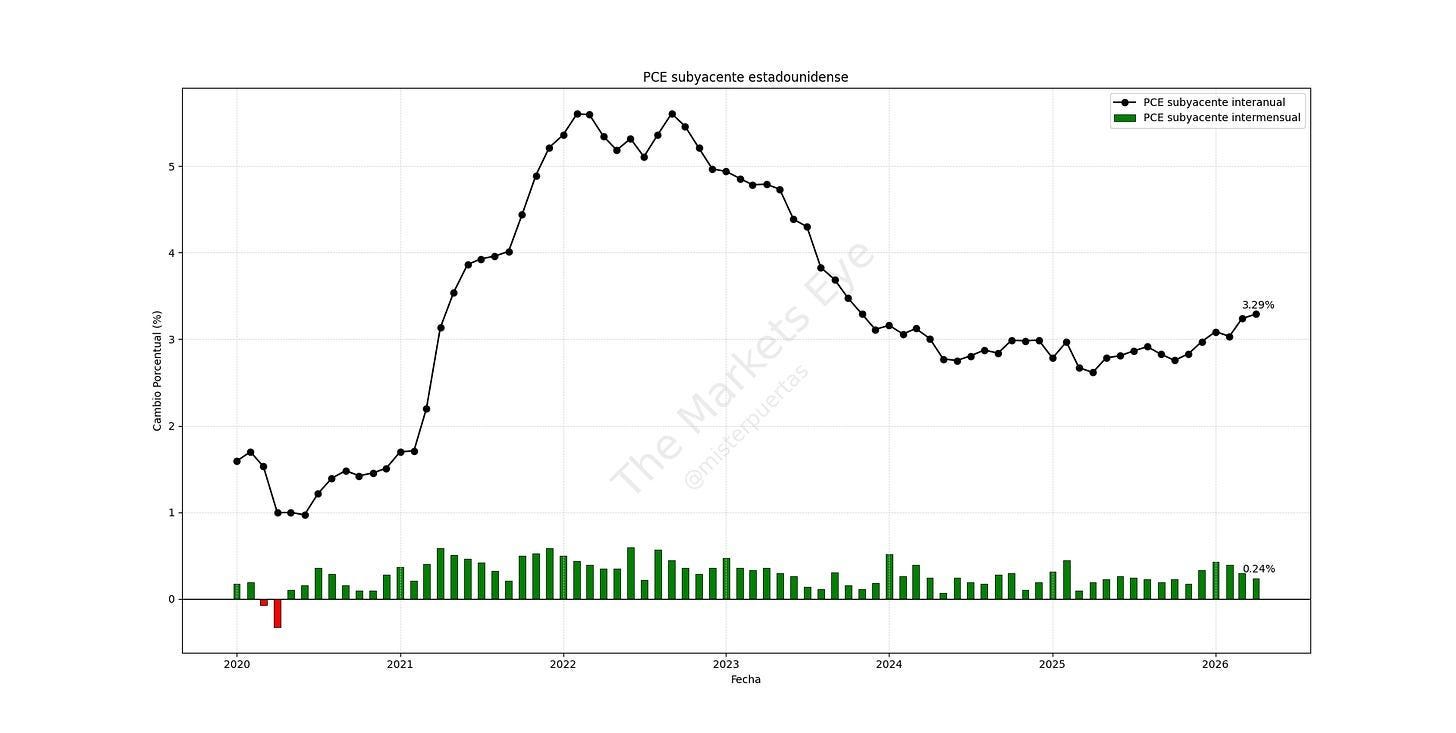 Dopo il picco raggiunto tra il 2021 e il 2022, il Core PCE è sceso in modo significativo.
Negli ultimi mesi, però, la discesa sembra essersi fermata proprio a metà del guado: l'inflazione resta stabilmente sopra il target della Fed e mostra una lieve risalita.
È un segnale importante: la fase più difficile è alle spalle, ma il ritorno alla normalità potrebbe essere più lento del previsto.
Il dato annuale, peraltro, racconta solo una parte della storia.
Per capire in quale direzione si stanno muovendo i prezzi, è utile osservare anche l’inflazione calcolata su periodi più brevi, come raffigurato nel grafico che segue:
L’inflazione rallenta, ma la Fed non può rilassarsi
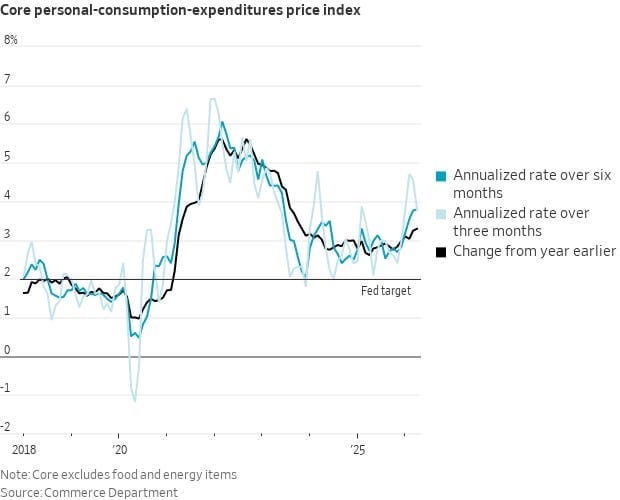
Il grafico mostra che il Core PCE annualizzato sugli ultimi tre e sei mesi viaggia intorno al 3,8%, un livello superiore alla variazione su base annua.
Ciò significa che, guardando ai dati più recenti, le pressioni sui prezzi risultano ancora persistenti.
Per la Fed è un messaggio scomodo: tagliare i tassi troppo presto rischierebbe di riaccendere un’inflazione non ancora domata.
A complicare ulteriormente il quadro ci pensa l’energia.
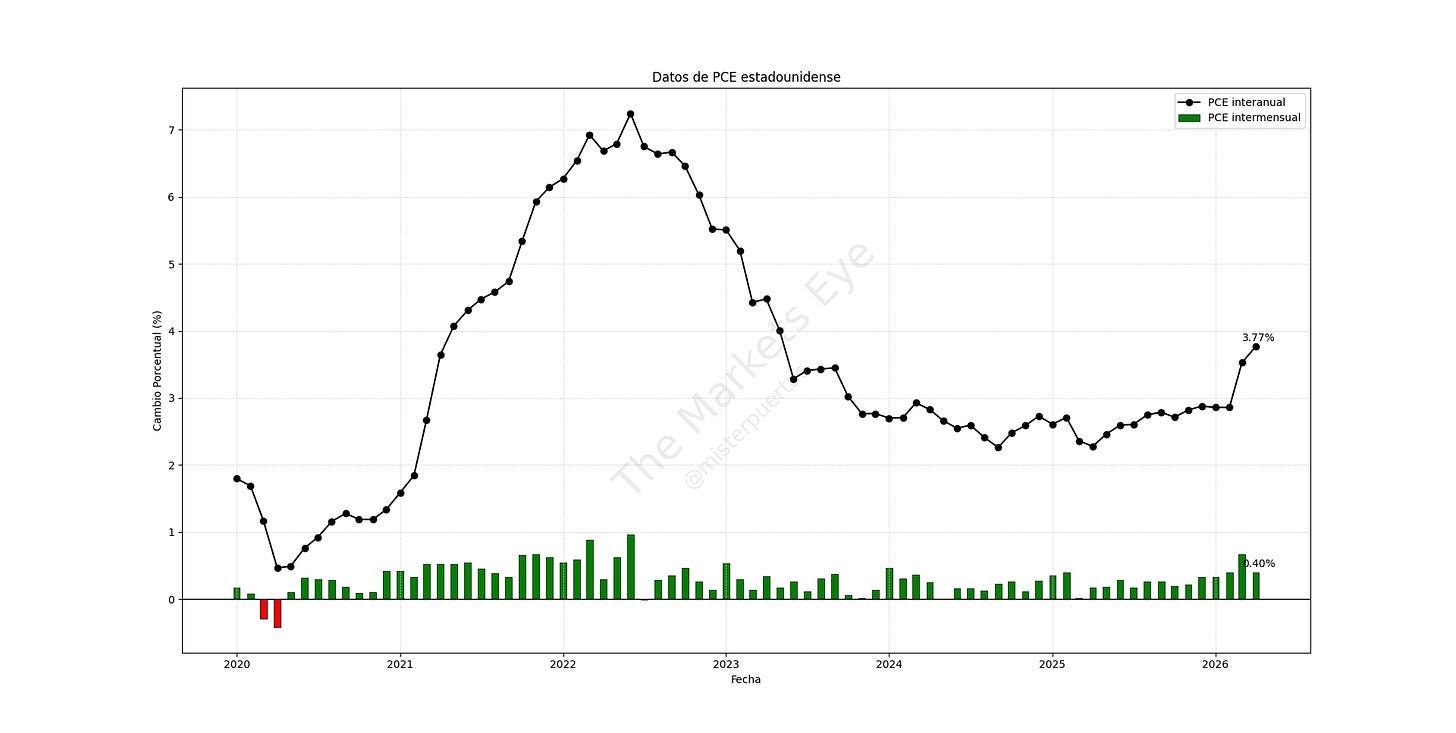
L’aumento del petrolio e della benzina ha contribuito a riportare l’inflazione generale al 3,77%, il livello più alto dal maggio 2023.
Per le famiglie americane il tema è molto concreto: quando aumentano i costi del carburante e delle spese quotidiane, il disagio si avverte immediatamente, anche se l’economia continua formalmente a crescere.
Energia e benzina riaccendono l’inflazione
 Ed è proprio sul comportamento dei consumatori che emerge un secondo segnale da non sottovalutare: ad aprile la spesa personale è cresciuta dello 0,5%, mentre il reddito personale è rimasto sostanzialmente fermo.
Il grafico che segue mostra una divergenza semplice ma significativa: gli americani continuano a spendere, ma i soldi arrivano dai risparmi o dal credito e non dalla busta paga.
Consumi forti, redditi deboli: l’economia USA regge ancora?
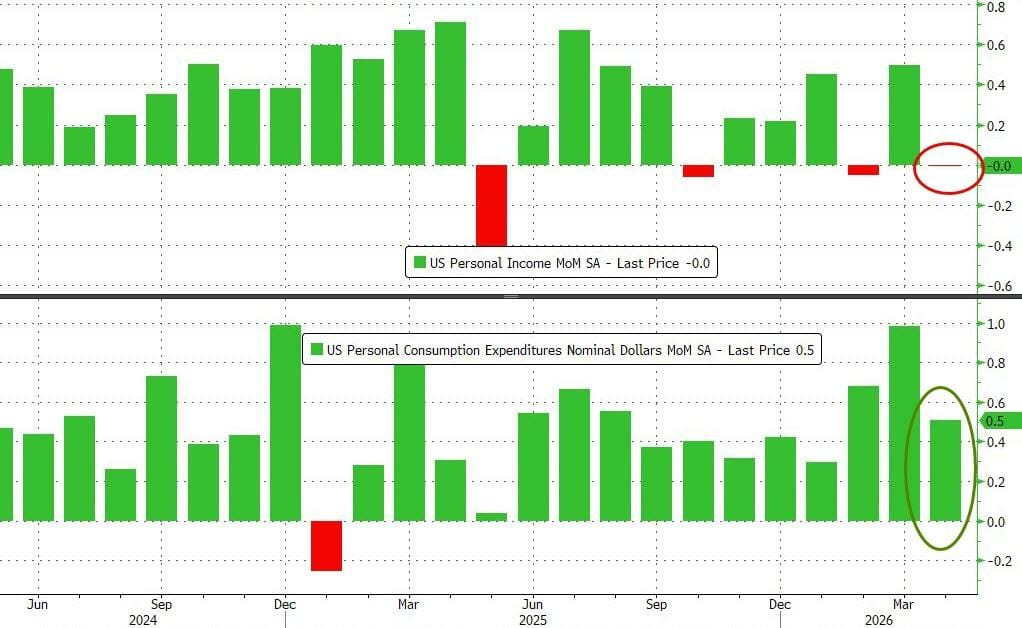
Nel breve periodo questo comportamento sostiene l’economia; nel tempo, però, può ridurre il tasso di risparmio e rendere i consumi sempre più dipendenti dal credito o dalla ricchezza finanziaria accumulata.
A completare il quadro è arrivata la revisione del PIL statunitense del primo trimestre, ridotto dall’originario 2,0% all’1,6% annualizzato, soprattutto per consumi meno forti del previsto.
La domanda interna privata, sostenuta dagli investimenti delle imprese, resta tuttavia solida e le prime indicazioni sul secondo trimestre segnalano un possibile rimbalzo.
Il risultato è un’economia ancora resistente, ma meno lineare di quanto appaia: consumi sostenuti, redditi fermi e inflazione ostinata.
Per questo, i mercati stanno ridimensionando le attese di tagli dei tassi della Fed: oggi scontano soltanto una riduzione di 0,25 punti percentuali entro fine anno, ma con una probabilità ridotta rispetto al recente passato.
Per l’investitore la lezione è semplice: finché l’economia americana continuerà a reggere ma l’inflazione resterà sopra l’obiettivo, la Fed avrà pochi motivi per avere fretta.
Tuttavia, se i tassi dovessero restare elevati più a lungo, anche i mercati saranno costretti a fare i conti con una realtà meno generosa.
3. SpaceX: stelle negli occhi, rosso in bilancio
Elon Musk ha costruito intorno a SpaceX una delle storie industriali più affascinanti degli ultimi anni: razzi riutilizzabili, satelliti, connessioni globali, missioni spaziali e, sullo sfondo, la promessa di portare l’uomo su Marte.
Una storia così potente da aver acceso l’interesse degli investitori ancora prima della possibile quotazione in Borsa.
Il mercato sta infatti cercando modi indiretti per partecipare all’eventuale IPO, attraverso fondi privati e strumenti finanziari costruiti sull’attesa dell’evento.
È il segno di un entusiasmo crescente, alimentato non solo dai risultati industriali della società, ma anche dal fascino del marchio Musk e dalla nuova narrativa dell’intelligenza artificiale.
Il punto, però, è che anche il sogno più ambizioso ha un prezzo.
Infatti, se fossero confermate le indiscrezioni su una valutazione della società intorno a 1.800 miliardi di dollari e su una quota destinata ai futuri soci fino a 75 miliardi (pari a circa il 4% del capitale), SpaceX arriverebbe sul mercato a multipli estremamente elevati, prossimi a 100 volte i ricavi attuali.
In termini semplici, gli investitori pagherebbero oggi moltissimo per profitti che la società dovrà ancora dimostrare di saper generare domani.
Per comprendere meglio il divario tra ambizioni e risultati economici, il grafico che segue mostra i risultati operativi delle diverse attività del Gruppo nel primo trimestre del 2026 (dati in milioni di dollari).
SpaceX: il sogno vola, i conti restano a terra
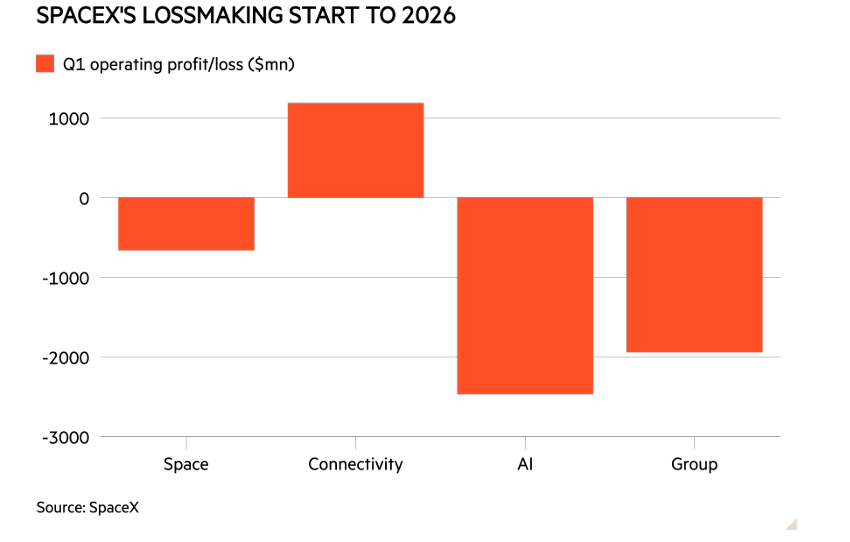
A produrre utili è soprattutto la divisione Connectivity, collegata ai servizi di connessione satellitare di Starlink (internet satellitare).
Le altre aree, invece, restano in perdita: il comparto spaziale registra un risultato negativo, mentre la divisione indicata come AI assorbe risorse molto rilevanti.
Nel complesso, il Gruppo chiude il trimestre con una perdita operativa vicina ai 2 miliardi di dollari.
Il messaggio non è che SpaceX sia un’azienda priva di valore. Al contrario, la Società dispone di tecnologie straordinarie, di un marchio globale e di attività potenzialmente molto promettenti.
Il punto è un altro: innovazione e redditività non sono la stessa cosa.
Una società può cambiare il mondo e, nello stesso tempo, rappresentare un investimento poco conveniente se viene acquistata a un prezzo che sconta già un futuro quasi perfetto.
Una quotazione a multipli tanto elevati sarebbe probabilmente un grande successo per gli azionisti che vendono parte delle proprie quote e per le banche incaricate del collocamento.
Per i nuovi investitori, invece, il margine di sicurezza (differenza tra valore intrinseco e prezzo) rischierebbe di essere molto ridotto: si comprerebbe non solo una società eccezionale, ma anche aspettative eccezionali.
Il tema diventa ancora più delicato perché SpaceX potrebbe non essere un caso isolato.
Anche altre grandi società private legate all’AI, come OpenAI e Anthropic, vengono indicate tra le possibili protagoniste di future quotazioni.
Se il pubblico iniziasse a comprare queste aziende senza interrogarsi sul prezzo, affidandosi soltanto alla forza del racconto, il mercato rischierebbe di trasformare una rivoluzione tecnologica reale in una nuova bolla speculativa.
In finanza le aziende migliori non sono sempre gli investimenti migliori. Tutto dipende dal prezzo pagato.
SpaceX forse un giorno porterà davvero l’uomo su Marte o costruirà data center nello spazio. Ma, prima di salire a bordo, l’investitore dovrebbe porsi una domanda molto più terrestre: "Quanto di quel futuro è già compreso nel prezzo del biglietto?"
4. Tutti a Wall Street: il rischio invisibile
Negli Stati Uniti, la Borsa non riguarda più soltanto banche e grandi investitori.
Una parte sempre maggiore della ricchezza delle famiglie è investita in azioni, direttamente o attraverso fondi, ETF e piani pensionistici.
Questo significa che un rialzo di Wall Street alimenta la sensazione di benessere, mentre una correzione profonda può ridurre rapidamente il valore dei risparmi.
Il grafico che segue rappresenta la quota delle attività finanziarie delle famiglie americane e delle organizzazioni non profit investita in azioni e fondi azionari dagli anni Cinquanta a oggi e mostra quanto Wall Street sia diventata sempre più centrale nella ricchezza privata.
Gli americani non sono mai stati così esposti a Wall Street
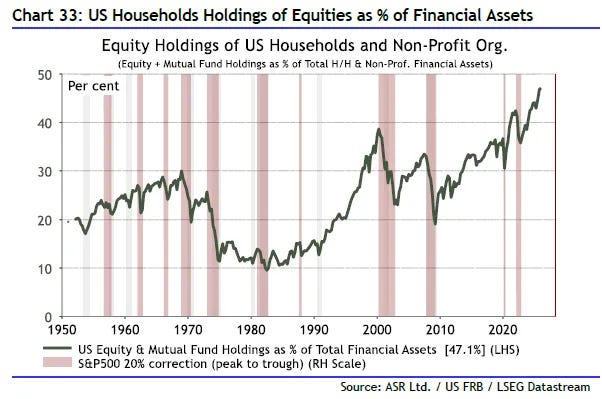
Oggi l’azionario pesa circa il 47% del patrimonio finanziario, un livello superiore persino al massimo raggiunto durante la bolla tecnologica del 2000.
Le fasce verticali indicano le fasi in cui l’S&P500 ha subito ribassi superiori al 20%: non esiste un rapporto automatico tra elevata esposizione azionaria e crolli di mercato, ma eventuali correzioni avrebbero oggi un impatto molto più diretto sulle famiglie.
Molti americani controllano spesso il valore del proprio "401(k)", il principale piano pensionistico aziendale, o il valore degli strumenti finanziari detenuti in portafoglio.
Il rischio, quindi, è che una brusca inversione di Wall Street finisca per avere i suoi effetti ben oltre i mercati finanziari, incidendo su fiducia, consumi e consenso politico.
Da qui nasce l’idea della cosiddetta “Trump Put”: la convinzione che, davanti a un crollo significativo dei mercati, un Presidente possa cambiare rotta su dazi, tasse o regolamentazione per cercare di fermare le perdite.
È un’ipotesi comprensibile, perché oggi Wall Street pesa sul consenso politico più che in passato. Ma può diventare pericolosa se porta gli investitori a credere che esista sempre una protezione contro i ribassi.
Per chi investe con razionalità, il messaggio è semplice: l’elevata esposizione delle famiglie può rendere la politica più sensibile all’andamento della Borsa, ma non elimina il rischio.
Anzi, quando tutti si sentono protetti, il margine di sicurezza tende a ridursi.
Conclusioni
Quattro storie, quattro mercati, un solo denominatore comune: il prezzo pagato oggi per i profitti di domani.
– I chip di Micron battono ogni record in Borsa, ma il settore delle memorie resta profondamente ciclico.
– SpaceX sogna Marte a 1.800 miliardi di valutazione, mentre i conti trimestrali restano ben piantati sulla Terra.
– L’inflazione americana non sembra avere alcuna fretta di rientrare, costringendo la Fed a mantenere prudenza sui tassi.
– Gli americani non sono mai stati così esposti alla Borsa, il che può essere rassicurante… fino al momento in cui smette di esserlo.
Per l’investitore razionale, la vera chiave operativa di questa settimana non è scegliere tra ottimismo e pessimismo: è interrogarsi sul prezzo.
Ogni grande storia che entusiasma i mercati incorpora già aspettative molto elevate.
Come scrisse Benjamin Graham, padre del value investing e mentore di Warren Buffett:
“Nel breve periodo il mercato è una macchina da voto; nel lungo periodo è una bilancia.”
Le urne di questa settimana hanno assegnato voti molto generosi. La bilancia, come sempre, si prenderà il suo tempo.
Arrivederci alla prossima newsletter!
Filippo Pasini e Roberto Russo
Le informazioni e le opinioni espresse in questo documento sono prodotte da Filippo Pasini e Roberto Russo al momento della pubblicazione e sono suscettibili di modifiche in ogni momento successivo alla stessa.
Il presente documento è stato redatto unicamente a scopo informativo e non rappresenta pertanto né un’offerta né un invito, da parte o per conto di Filippo Pasini, Roberto Russo o della società “Il Valore Conta S.r.l.”, ad acquistare o vendere un determinato titolo o strumenti finanziari collegati o a porre in essere eventuali strategie di trading in un determinato ordinamento giuridico.