
Riassunto settimanale del 25/5/2026
La scorsa settimana il mondo ha corso a due velocità diverse e il divario si è allargato ancora.
Da un lato un'azienda texana di chip (NVIDIA) che macina utili come se le leggi della gravità non la riguardassero; dall'altro un continente intero (l'Europa) che si scopre intrappolato tra prezzi che non scendono e una crescita che non decolla.
In mezzo, un’America che interroga sé stessa su dove finisce il potere pubblico e dove inizia l'interesse privato.
Tre storie apparentemente separate, ma legate da un filo sottile: il costo – economico, politico, morale – di costruire il futuro mentre il presente scricchiola.
1. Europa con il freno a mano
L’Europa si trova davanti a una combinazione scomoda: crescita più debole e inflazione più resistente.
È il classico scenario che mette in difficoltà famiglie, imprese e banche centrali, perché l’economia rallenta proprio mentre i prezzi restano sotto pressione.
Le nuove stime della Commissione Europea raccontano bene questo cambio di passo. Dopo una fase in cui l’Eurozona sembrava avviata verso una crescita moderata e un graduale rientro dell’inflazione, le tensioni geopolitiche e il rialzo dei costi energetici hanno reso il quadro più fragile.
Per capire il primo lato del problema, partiamo dai dati macroeconomici.
Il grafico che segue confronta le previsioni di crescita del PIL dell’Eurozona formulate dalla Commissione Europea a maggio con quelle aggiornate a novembre 2025.
Europa: crescita a due velocità

Il messaggio è chiaro: l’Europa continua a crescere, ma con un passo lento e disomogeneo. Alcune economie tengono meglio, altre mostrano segnali evidenti di affaticamento.
La debolezza non riguarda tutti allo stesso modo.
La Germania resta frenata da un modello industriale molto legato alle esportazioni e penalizzato dal costo dell’energia.
La Francia mostra segnali di rallentamento più marcati, con indicatori anticipatori dell’attività economica sotto la soglia che separa crescita e contrazione.
L’Irlanda, molto esposta alle multinazionali e al commercio globale, appare particolarmente vulnerabile.
Al contrario, Polonia e Spagna continuano a mostrare una maggiore capacità di tenuta, sostenute da domanda interna e minore esposizione diretta alle strozzature energetiche e logistiche.
Il punto, però, è che questa crescita più debole arriva mentre l’inflazione torna a fare paura. Ed è qui che il quadro diventa più delicato.
Il grafico che segue mostra la revisione delle stime sull’inflazione dell’Eurozona.
Il fantasma energia non se ne va

Le nuove previsioni indicano una pressione sui prezzi più alta del previsto, alimentata soprattutto dal rincaro dell’energia e dalle tensioni legate al conflitto con l’Iran.
Per la Banca Centrale Europea, questo è un problema serio.
Se l’economia rallenta, in teoria sarebbe più facile tagliare i tassi per sostenere consumi e investimenti.
Ma se l’inflazione resta sopra il target del 2%, la BCE non può permettersi di allentare troppo presto la politica monetaria senza rischiare di riaccendere ulteriormente i prezzi.
In altre parole, l’Europa rischia di trovarsi in una terra di mezzo: troppo debole per crescere con decisione, ma ancora troppo inflazionata per ricevere un forte sostegno monetario.
Per gli investitori, la lezione è semplice: in questa fase non basta guardare alla media europea. Bisogna distinguere tra Paesi, settori e modelli economici. Alcune aree restano fragili, altre continuano a offrire opportunità.
Ma il messaggio di fondo è chiaro: l’Europa non è ferma, però avanza con il freno tirato.
2. Quando il potere perde pudore
Negli Stati Uniti sta emergendo un tema che va oltre la normale contrapposizione politica: il rischio che il potere pubblico venga progressivamente confuso con l’interesse privato.
Donald Trump non ha inventato la corruzione politica, né l’uso spregiudicato del potere. Ma il punto, oggi, è un altro: il suo ritorno alla Casa Bianca sembra accelerare una trasformazione più profonda, nella quale ciò che ieri sarebbe stato considerato inaccettabile viene oggi giustificato come normale battaglia di parte.
Nelle ultime settimane sono circolate notizie particolarmente delicate: la cancellazione di un controllo fiscale che avrebbe potuto costare a Trump oltre 100 milioni di dollari, la creazione di un fondo da 1,8 miliardi di dollari gestito dal Dipartimento della Giustizia e il sospetto di operazioni speculative su materie prime avvenute poco prima di post presidenziali capaci di muovere il prezzo del petrolio.
Il problema non è solo giudiziario. È soprattutto culturale.
Quando ogni comportamento viene difeso perché “anche gli altri fanno lo stesso”, la politica smette di distinguere tra regole ed eccezioni.
Ciò che sarebbe scandaloso per l’avversario diventa tollerabile per il proprio leader. È qui che nasce il rischio più profondo: una politica in cui l’assenza di scrupoli non viene più nascosta, ma quasi esibita come prova di forza.
Per i mercati, questo non è un dettaglio: la fiducia nello Stato di diritto è una delle fondamenta invisibili del capitalismo.
Se gli investitori iniziano a percepire che le regole valgono in modo diverso a seconda della vicinanza al potere, il rischio non è solo morale: diventa anche economico.
Perché un Paese può sopportare molte cose: deficit elevati, conflitti politici, perfino leadership divisive. Ma fa molta più fatica a reggere quando si incrina l’idea che esista un terreno comune di legalità e decenza.
La domanda finale, quindi, non riguarda solo Trump. Riguarda l’America: una democrazia può continuare a funzionare se ogni fazione giustifica i propri eccessi in nome degli eccessi altrui?
Forse, prima o poi, arriverà una reazione. Un momento in cui qualcuno dirà semplicemente: “siamo migliori di così”. E in un tempo in cui tutto sembra negoziabile, anche questa frase potrebbe tornare a sembrare rivoluzionaria.
3. Chip e carrelli della spesa
La settimana appena trascorsa ha raccontato due storie molto diverse, ma entrambe importanti per capire l’economia americana.
Da un lato c’è NVIDIA, simbolo della nuova corsa all’intelligenza artificiale. Dall’altro c’è Walmart, il termometro più concreto dei consumi quotidiani delle famiglie.
Due aziende lontanissime tra loro, ma unite da una domanda semplice: il mercato sta premiando i numeri reali o sta già guardando troppo avanti?
Partiamo dalla protagonista assoluta della rivoluzione tecnologica. Il grafico che segue mostra l’esplosione dei ricavi, degli utili e dei margini di NVIDIA negli ultimi trimestri.
NVIDIA: numeri da altra galassia
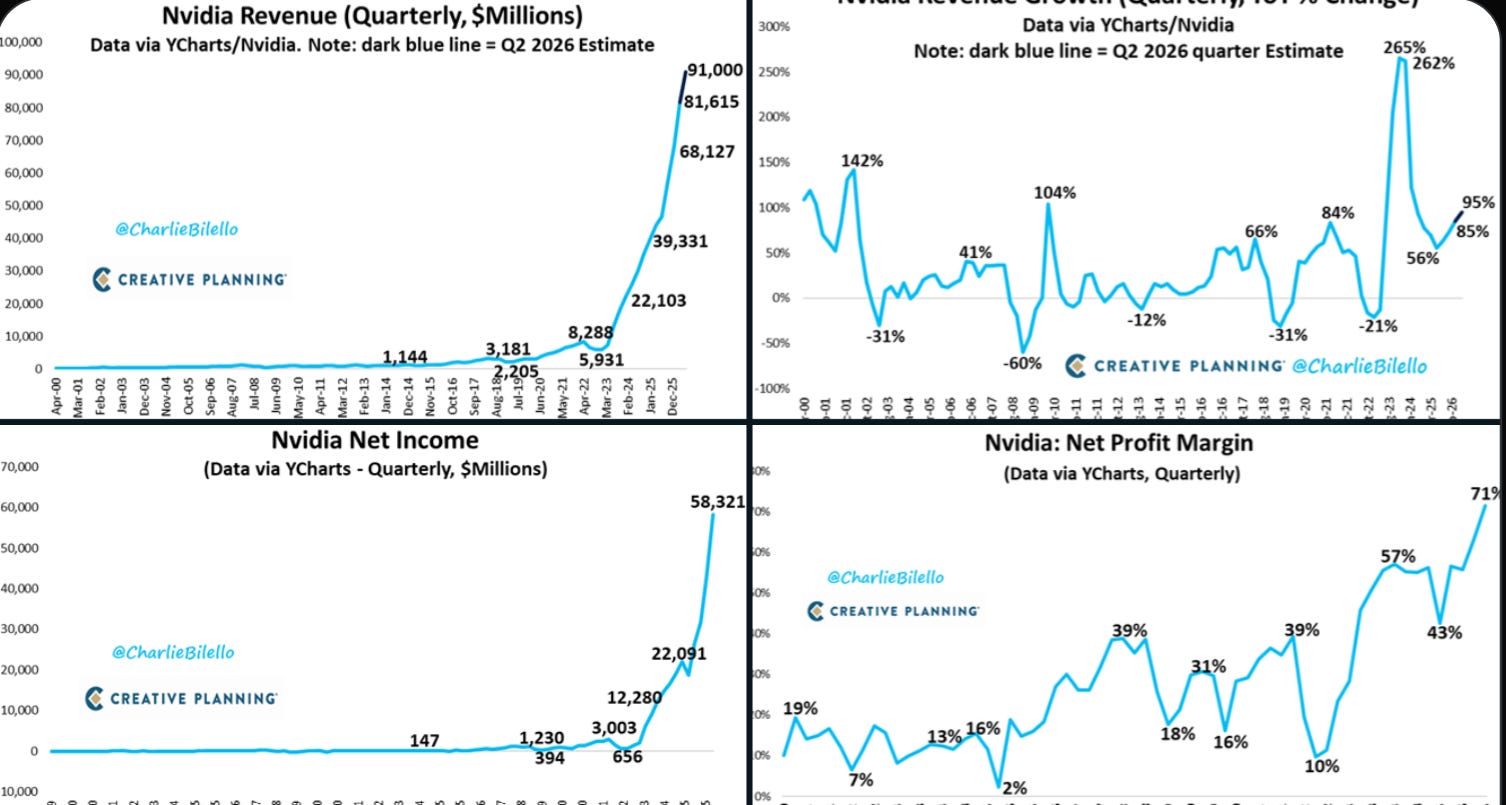
La crescita è impressionante: i ricavi trimestrali hanno superato gli 81 miliardi di dollari, con una proiezione per il trimestre successivo vicina ai 91 miliardi.
Anche l’utile netto ha raggiunto livelli eccezionali, mentre il margine netto si è spinto verso il 70%, un valore rarissimo per un’azienda di queste dimensioni.
Il messaggio è chiaro: NVIDIA non è più soltanto un produttore di chip. È diventata uno degli snodi decisivi della nuova economia digitale, perché i suoi processori alimentano data center, modelli di intelligenza artificiale e applicazioni sempre più complesse.
Ma numeri così forti hanno anche un rovescio della medaglia: quando un’azienda cresce a questa velocità, il mercato tende a incorporare aspettative enormi.
In altre parole, NVIDIA deve continuare a correre non solo per crescere, ma per giustificare prezzi che già scontano un futuro quasi perfetto.
La seconda storia arriva invece dal mondo più concreto dei consumi. Il grafico che segue mostra l’andamento dei ricavi trimestrali di Walmart e delle vendite a parità di negozi dal 2025 a oggi.
Anche i ricchi scelgono Walmart
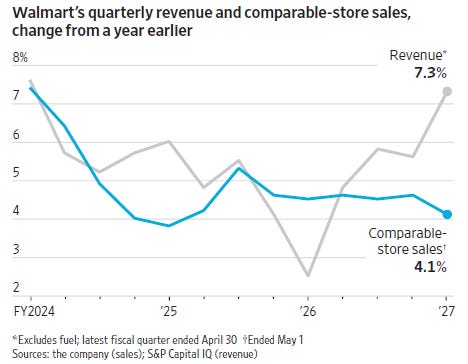
I ricavi totali crescono del 7,3%, mentre le vendite comparabili avanzano del 4,1%.
Il dato è interessante perché segnala un consumatore americano ancora presente, ma più attento al prezzo e meno disposto a spendere senza guardare il portafoglio.
Walmart continua a beneficiare della propria immagine di marchio conveniente. Non attrae solo il consumatore in difficoltà, ma anche le famiglie con redditi più elevati che la scelgono sempre più spesso per risparmiare.
Questo significa che il Gruppo sta guadagnando quote di mercato proprio perché intercetta un bisogno molto semplice: spendere meno senza rinunciare troppo.
Eppure il titolo ha corretto dopo i risultati.
Il motivo non è nei numeri attuali, solidi, ma nelle attese future: le previsioni sugli utili del prossimo trimestre sono risultate leggermente inferiori alle aspettative degli analisti.
Wall Street, ancora una volta, ha ricordato che non basta andare bene: bisogna andare meglio di quanto il mercato avesse già immaginato.
In sintesi, NVIDIA e Walmart raccontano le due facce dell’economia americana.
La prima rappresenta il futuro tecnologico, dove la domanda di potenza di calcolo sembra ancora fortissima.
La seconda rappresenta il presente reale, fatto di carrelli della spesa, prezzi, margini e consumatori selettivi.
Per chi investe, la lezione è utile: una grande azienda non è automaticamente un grande investimento a qualunque prezzo.
NVIDIA mostra cosa può accadere quando una società diventa indispensabile per una rivoluzione tecnologica.
Walmart ricorda invece che, anche nell’economia più innovativa del mondo, alla fine conta sempre una cosa molto semplice: quanto resta nel portafoglio del consumatore.
4. Dietro l’AI, cemento e chip
Per capire quanto l’intelligenza artificiale stia cambiando i mercati, non basta guardare ai prezzi di Borsa. Bisogna osservare dove le aziende stanno mettendo davvero i soldi.
E oggi il messaggio è molto chiaro: una quota crescente degli investimenti dell’S&P500 sta finendo nel settore tecnologico, soprattutto in chip, cloud, data center e infrastrutture per l’AI.
Il grafico che segue mostra la quota della spesa in conto capitale (Capex) del settore tecnologico rispetto al totale degli investimenti delle società dell’S&P500.
Ricordiamo che i Capex sono gli investimenti che un’azienda realizza per costruire, ampliare o modernizzare le proprie infrastrutture: impianti, server, macchinari, reti e data center.
Le Big Tech mangiano il capitale americano
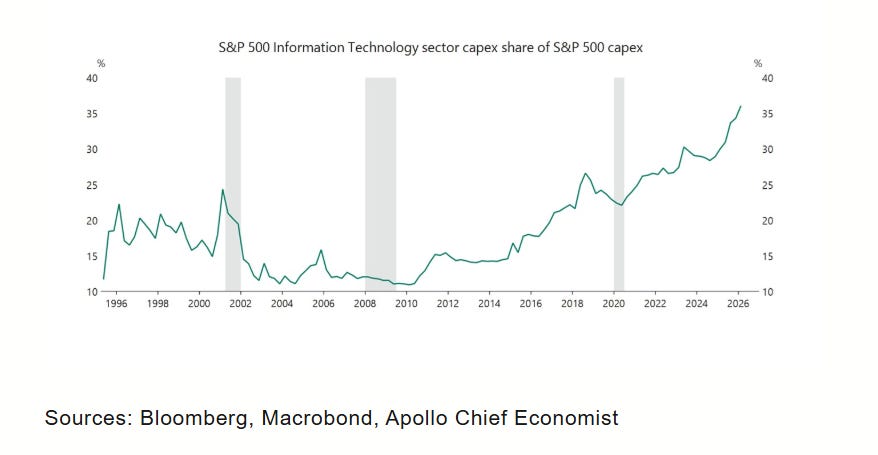
Il dato colpisce: il settore tecnologico rappresenta ormai oltre un terzo di tutti i Capex dell’S&P500, un livello mai raggiunto prima.
Dopo la bolla internet dei primi anni Duemila, il peso della tecnologia era sceso sensibilmente. Dal 2012 in poi, però, è ripartita una lunga risalita, accelerata negli ultimi anni dalla corsa all’intelligenza artificiale.
La ragione è semplice: l’AI non vive nel vuoto, ma dietro questa rivoluzione tecnologica c’è una gigantesca fabbrica fisica fatta di capannoni pieni di server, chip sempre più potenti, reti elettriche sotto pressione e capitali investiti su scala industriale.
Per gli investitori, il grafico offre una doppia lezione.
La prima è positiva: la rivoluzione dell’AI è reale, perché le aziende non stanno solo raccontando una storia al mercato, ma stanno impegnando capitali veri.
La seconda è più prudente: quando un settore assorbe una quota così elevata degli investimenti complessivi, le aspettative diventano molto alte.
Se questi enormi Capex si trasformeranno in ricavi, margini e flussi di cassa, il mercato avrà avuto ragione.
Se invece una parte degli investimenti si rivelerà eccessiva, il conto arriverà più avanti.
In sintesi, l’AI oggi non è più soltanto una promessa tecnologica. È diventata una delle principali destinazioni del capitale americano.
E quando il capitale si concentra così tanto in un solo tema, la domanda per l’investitore resta sempre la stessa: stiamo costruendo valore duraturo o stiamo pagando troppo cara la prossima grande rivoluzione?
Conclusioni
Questa settimana non parla solo di mercati, ma di fiducia.
Fiducia nella capacità dell'Europa di crescere senza riaccendere l'inflazione.
Fiducia nelle istituzioni americane, quando il confine tra potere pubblico e interesse privato sembra farsi sempre più sottile.
Fiducia, infine, nella promessa dell'AI: reale, già sostenuta da capitali enormi ma che richiede tempo prima di trasformarsi interamente in valore.
Per chi investe, il punto non è scegliere tra entusiasmo e paura.
È capire dove la fiducia è sostenuta da numeri, vantaggi competitivi e disciplina finanziaria e dove invece vive soprattutto di narrazione.
La storia dei mercati è piena di rivoluzioni vere – ferrovie, elettricità, internet – in cui la tecnologia ha cambiato il mondo ma ha anche distrutto enormi quantità di capitale lungo la strada. Non perché la visione fosse sbagliata, ma perché il mercato era arrivato troppo presto.
Howard Marks, cofondatore di Oaktree Capital, uno dei più grandi fondi di investimento al mondo specializzato nell’acquisto di debiti di società in difficoltà finanziaria (distressed), ha sintetizzato questo rischio meglio di chiunque altro: "Essere troppo in anticipo sui tempi è indistinguibile dall'avere torto."
Vale per chi ha scommesso sulle ferrovie nel 1840. Vale per chi ha comprato aziende "dot-com" nel 1998. E potrebbe valere, domani, per chi oggi paga qualsiasi prezzo pur di non perdere il treno dell'AI.
Arrivederci alla prossima newsletter!
Filippo Pasini e Roberto Russo
Le informazioni e le opinioni espresse in questo documento sono prodotte da Filippo Pasini e Roberto Russo al momento della pubblicazione e sono suscettibili di modifiche in ogni momento successivo alla stessa.
Il presente documento è stato redatto unicamente a scopo informativo e non rappresenta pertanto né un’offerta né un invito, da parte o per conto di Filippo Pasini, Roberto Russo o della società “Il Valore Conta S.r.l.”, ad acquistare o vendere un determinato titolo o strumenti finanziari collegati o a porre in essere eventuali strategie di trading in un determinato ordinamento giuridico.