
Riassunto settimanale del 18/5/2026
C’è una scena che vale più di mille comunicati stampa: i CEO di Nvidia, Apple, Tesla e Goldman Sachs in fila a Pechino, mentre Washington parla ancora di dazi e rivalità strategica.
Nel frattempo, i rendimenti dei bond segnalano tensione, le Borse – in buona parte – ignorano il segnale e un chip grande quanto un’intera piastra di silicio debutta al Nasdaq a 155 volte i ricavi, già acclamato come il prossimo grande protagonista dell'intelligenza artificiale.
Benvenuti in una settimana in cui la realtà e le dichiarazioni ufficiali, come quasi sempre, hanno viaggiato su binari separati.
Entriamo nel dettaglio.
1. Tassi alti, prezzi alti: la trappola americana
La settimana appena trascorsa ha offerto due segnali importanti:
– l’economia americana resta più solida del previsto;
– l’inflazione non sembra ancora davvero sconfitta.
Prima di entrare nel merito, osserviamo il quadro complessivo nei grafici che seguono:
Il consumatore americano non si ferma. L’inflazione nemmeno
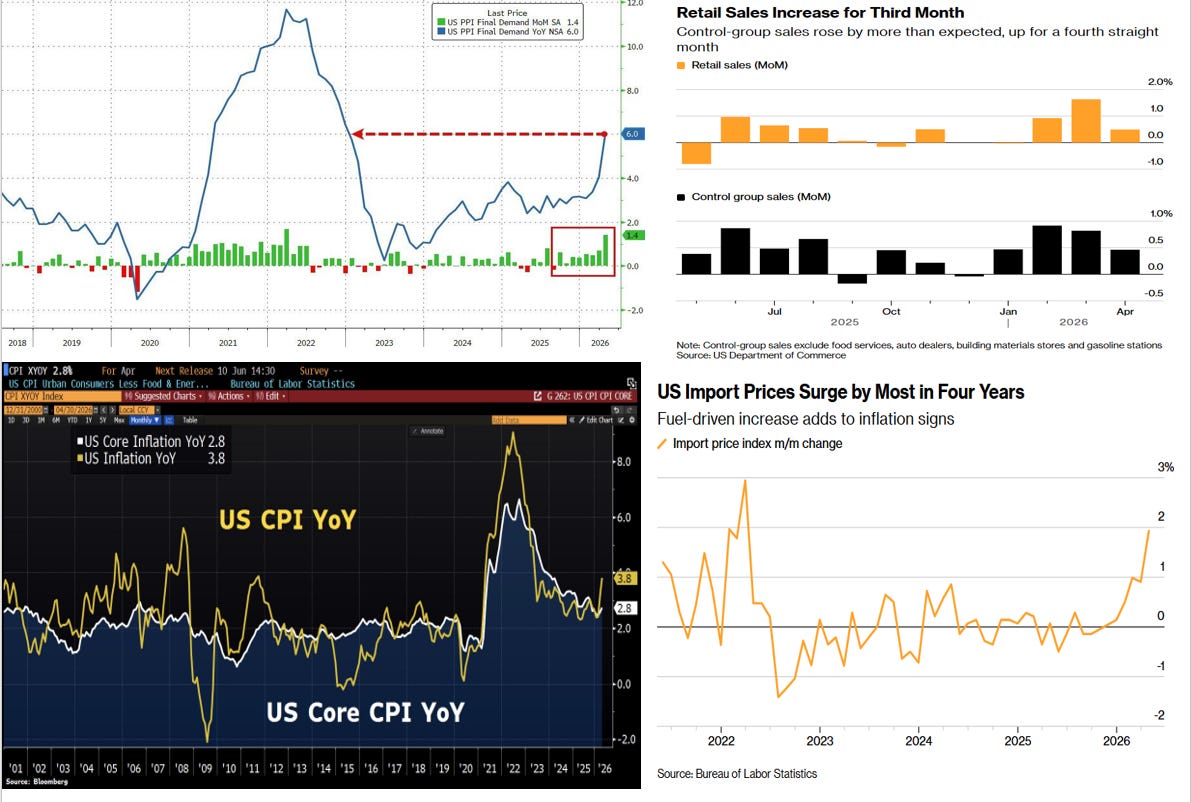
La dinamica è chiara: le vendite al dettaglio (in alto a destra) crescono ancora, confermando che il consumatore americano continua a spendere. Allo stesso tempo, però, i prezzi alla produzione (PPI, in alto a sinistra), i prezzi all’importazione (in basso a destra) e l'indice dei prezzi al consumo (CPI, in baso a sinistra) segnalano che l’inflazione potrebbe tornare a creare problemi.
In altre parole, l’economia non sta rallentando abbastanza da spegnere le pressioni sui prezzi.
Il livello dell’inflazione resta vicino al 3%, ancora lontano dal target del 2% della Federal Reserve. Questo rende più complicato immaginare tagli dei tassi rapidi e indolori.
A sostenere la crescita è soprattutto la parte più ricca della popolazione, che ha beneficiato del rialzo dei mercati finanziari e continua a consumare.
È la cosiddetta "economia a K": chi ha azioni e immobili in portafoglio spende, chi vive di reddito fatica di più tra mutui, affitti, alimentari ed energia.
Il rischio è che questa forza dei consumi mantenga viva proprio l’inflazione che la Fed vorrebbe domare.
Il grafico che segue illustra quattro possibili diversi scenari per l’indice dei prezzi al consumo americano (CPI) nei prossimi mesi:
Dal 3% al 5%: gli scenari che la Fed preferisce non vedere
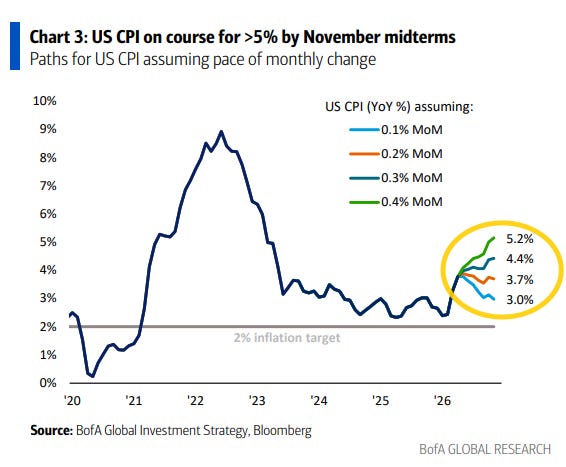
Se i prezzi crescessero solo dello 0,1% al mese, il CPI potrebbe tornare verso il 3%. Ma con ritmi dello 0,2%-0,3%, l’inflazione resterebbe tra il 3,7% e il 4,4%. Nello scenario più sfavorevole, potrebbe superare il 5% entro le elezioni di medio termine.
Qui il tema diventa anche politico.
Il costo della vita pesa direttamente sull’umore degli elettori: carrello della spesa, mutui e benzina contano più di qualunque comunicato ufficiale.
Per questo la Casa Bianca potrebbe cercare un maggiore coordinamento con Fed e Tesoro, soprattutto sul mercato immobiliare, oggi frenato da mutui trentennali ancora vicini al 6%.
2. Rivali per contratto, complici per convenienza
La settimana appena trascorsa ha riacceso i riflettori su un'altra storia: il rapporto scomodo e inconfessabile tra Stati Uniti e Cina.
Rivali sul palco. Soci nel retro
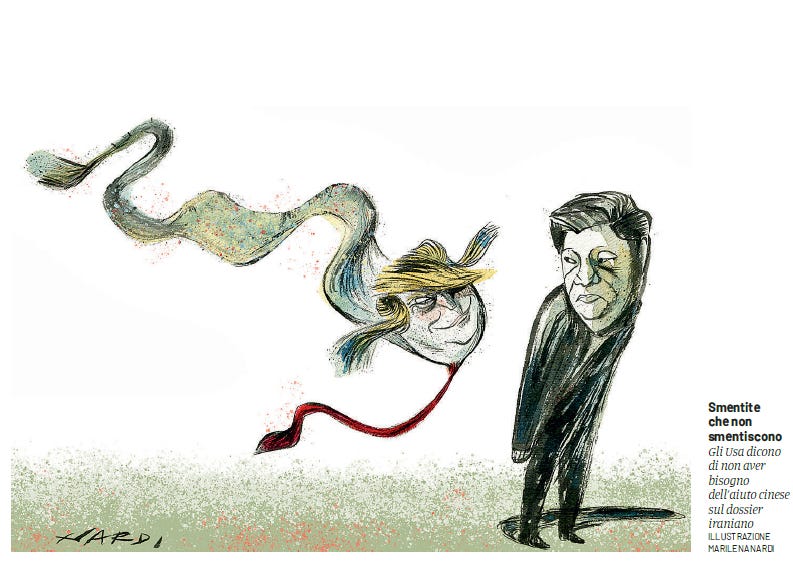
Rivalità pubblica, dipendenza privata: la vignetta vale più di qualunque comunicato ufficiale.
Washington può anche dichiarare di non avere bisogno della Cina su dossier sensibili, come l’Iran, ma la realtà è più complessa.
Tra dazi, tecnologia, energia e materie prime, il dialogo con Pechino resta inevitabile.
In definitiva, la visita di Trump in Cina non sembra aver prodotto svolte decisive. Più che un cambio di scenario, ha offerto strette di mano, fotografie e qualche pausa tattica.
Sui dazi si è trovata una tregua, su Taiwan Xi Jinping sembra aver ottenuto un vantaggio simbolico, mentre sull’Iran non emergono sviluppi concreti.
Il segnale più eloquente, però, non arriva dalle dichiarazioni ufficiali, ma dai nomi presenti nella delegazione economica americana.
La figura che segue mostra alcuni tra i principali CEO americani presenti in Cina: Nvidia, Tesla, Apple, BlackRock, Goldman Sachs, Qualcomm, Citigroup e altri grandi Gruppi.
Washington dice no. I CEO dicono sì
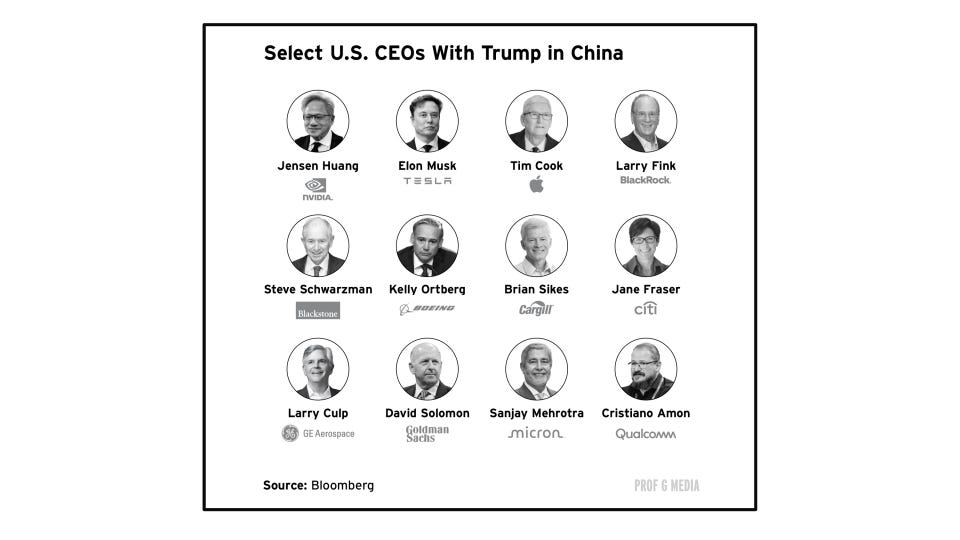 Il messaggio è evidente: mentre la politica parla il linguaggio della competizione, le imprese parlano quello degli affari.
La Cina resta troppo importante per essere ignorata: è mercato di sbocco, base produttiva, fonte di domanda e snodo industriale fondamentale.
Qui emerge la grande contraddizione del capitalismo globale: molte aziende americane criticano la dipendenza da Pechino, ma continuano a cercare contratti e accordi in Cina.
La politica vorrebbe ridurre il rischio strategico; le imprese, invece, guardano ai ricavi e ai margini.
In sintesi, questa settimana ci consegna un doppio messaggio.
Il primo riguarda l’economia americana: la crescita tiene, ma l’inflazione resta un rischio vivo.
Il secondo riguarda la geopolitica: Stati Uniti e Cina possono anche scontrarsi, ma restano legati da interessi troppo profondi per separarsi davvero.
Per gli investitori, la lezione è semplice: non bisogna fermarsi alle dichiarazioni ufficiali. Bisogna osservare i dati, i flussi, le catene produttive e i comportamenti delle imprese.
Perché nei mercati, come nella geopolitica, spesso la verità non si trova in ciò che viene detto, ma in ciò che continua ad accadere nonostante le parole.
3. Azioni contro bond: due voci, una sola verità
Nelle ultime settimane si è aperta una frattura interessante tra mercato azionario e mercato obbligazionario.
Le Borse continuano a salire (con l’eccezione della frenata di venerdì), mentre i rendimenti dei titoli di Stato tornano a muoversi verso l’alto.
È come se azioni e bond stessero raccontando due storie diverse: le prime guardano alla crescita, i secondi segnalano maggiore tensione su inflazione, debito pubblico e costo del denaro.
Il grafico che segue rende visibile questa divergenza: da un lato l’S&P500, che dal mese di aprile ha ripreso il trend rialzista; dall’altro il rendimento del Treasury USA a 10 anni, rappresentato in forma invertita per evidenziare meglio lo scollamento tra azioni e obbligazioni.
Wall Street ignora il segnale dei bond
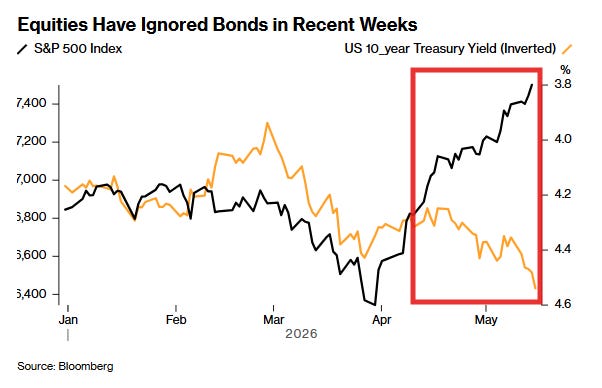
Nell’area evidenziata si vede chiaramente il disallineamento: mentre i rendimenti obbligazionari salgono, Wall Street continua a correre.
Questo equilibrio è fragile.
Rendimenti più alti significano infatti un costo del capitale più elevato e, di norma, rendono meno attraenti le valutazioni azionarie, soprattutto quando sono già tirate.
Il fenomeno non riguarda solo gli Stati Uniti: anche nel Regno Unito, i Gilt (titoli di Stato britannici) decennali sono tornati su livelli di rendimento che non si vedevano dal 2007, come mostra il grafico che segue:
I Gilt tornano al 5%: bentornati alla realtà
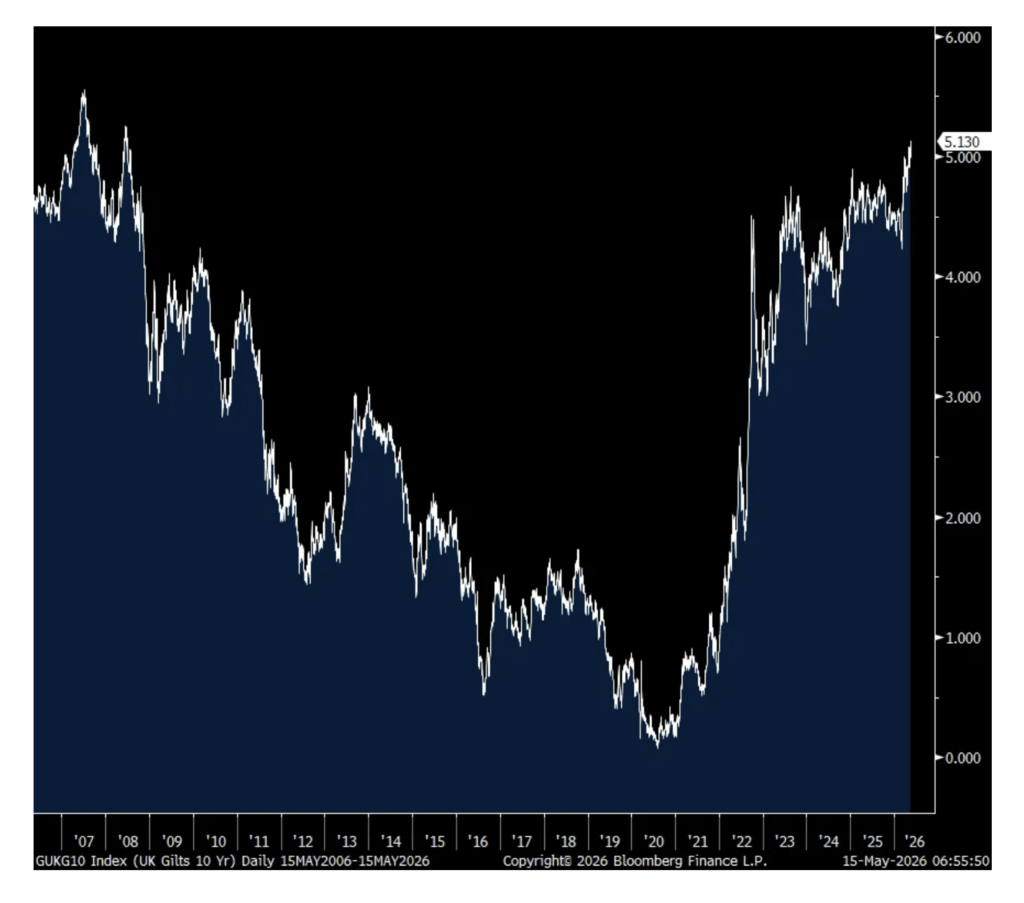
Dopo un lungo periodo di tassi bassi, il rendimento è tornato sopra il 5%, sui livelli più elevati dalla crisi finanziaria globale.
A spingere i rendimenti verso l'alto sono tre fattori che si alimentano a vicenda: un'inflazione che non cede, un quadro politico incerto e dubbi crescenti sulla sostenibilità dei conti pubblici britannici.
Quando i mercati iniziano a chiedere rendimenti più alti per finanziare uno Stato, il messaggio è semplice: la fiducia non è gratuita.
Anche la Germania, considerata da sempre il porto sicuro dell'Europa, non è immune dal cambio di regime sui tassi.
Berlino riscopre il prezzo del denaro
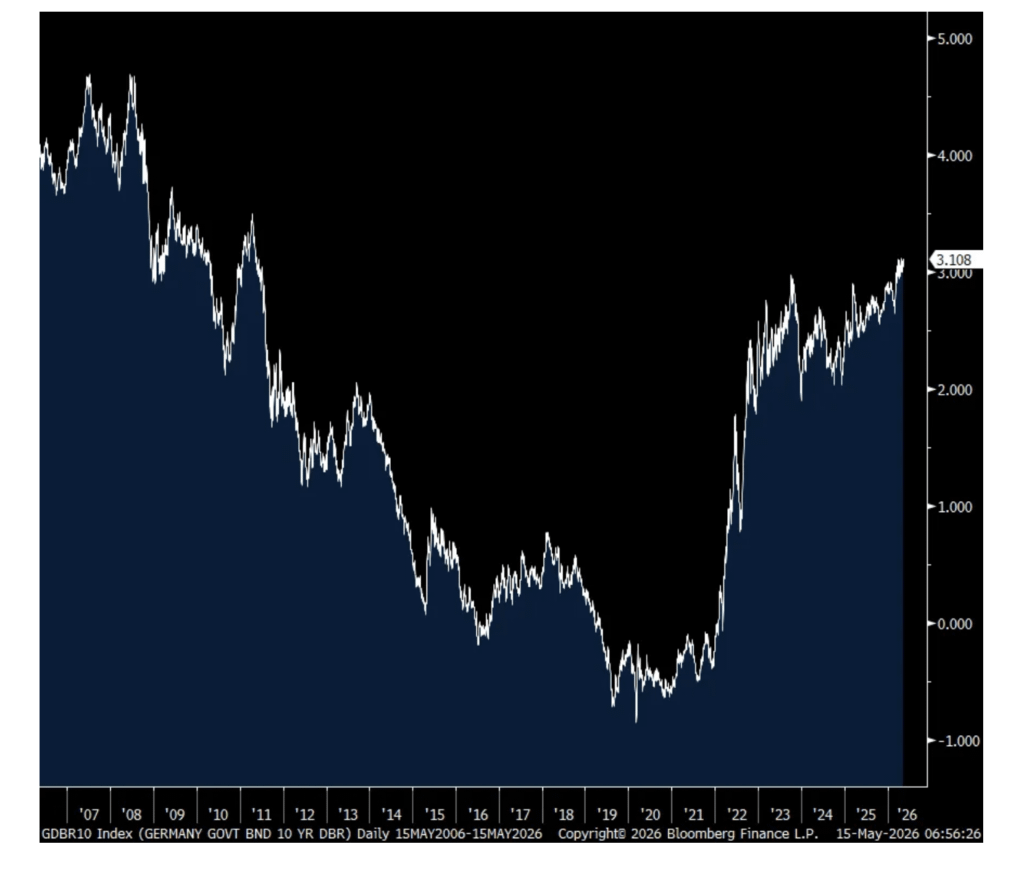
Il rendimento del Bund tedesco è risalito sopra il 3%, dopo anni in cui era arrivato persino in territorio negativo.
È un passaggio simbolico: il denaro non è più a costo zero nemmeno nel Paese percepito come il debitore più solido dell’area euro.
Questo significa che governi, imprese e famiglie dovranno abituarsi a un mondo in cui il credito costa di più e le scelte di investimento richiedono maggiore disciplina.
Il punto di riferimento resta però il mercato americano: quando salgono i rendimenti dei Treasury, il costo del denaro tende ad aumentare in tutto il sistema finanziario globale.
Il grafico che segue mostra l’andamento del rendimento del Treasury americano decennale dal 2006 a oggi, tornato stabilmente sopra il 4,5%, sui livelli più elevati degli ultimi quindici anni:
Treasury 10y al 4,5%: nessun segnale di tregua
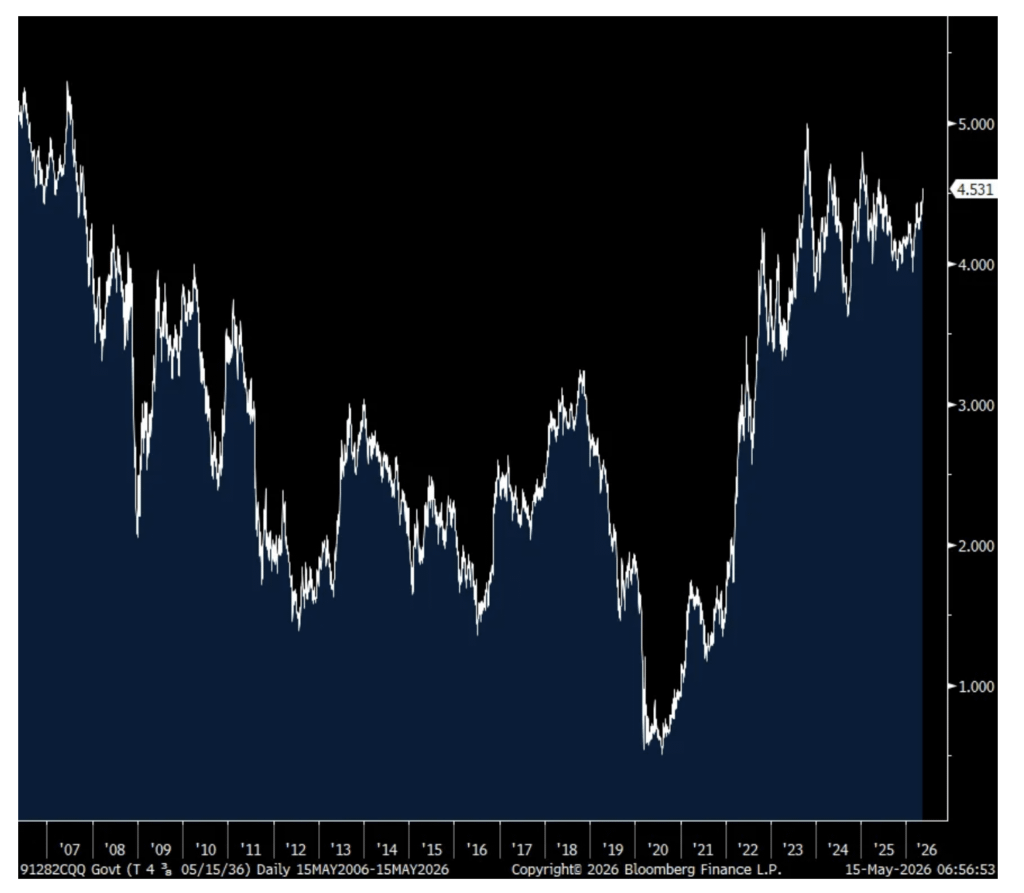
A spingere i rendimenti sono tre fattori:
– inflazione ancora resistente;
– emissioni elevate di nuovo debito;
– aspettative di tassi più alti più a lungo.
Le Borse possono ignorare i bond per settimane, a volte per mesi. Ma prima o poi dovranno fare i conti con una domanda semplice: i prezzi attuali incorporano davvero questo nuovo mondo dei tassi?
Il messaggio per chi investe è chiaro: in una fase in cui le obbligazioni tornano a offrire rendimento reale, il valore non si cerca più soltanto nelle azioni.
Tuttavia, anche nel reddito fisso conta la selezione: qualità dell’emittente, durata del titolo e prezzo pagato fanno la differenza tra un’opportunità e una trappola.
4. 155 volte i ricavi: Wall Street ci crede davvero?
La quotazione al Nasdaq di Cerebras Systems dello scorso 13 maggio è uno degli eventi più osservati del 2026 nel settore dell’intelligenza artificiale.
Non perché l’azienda sia già una nuova Nvidia, ma perché il suo debutto misura quanto il mercato sia ancora disposto a pagare per partecipare alla corsa ai chip.
Fondata nel 2015 in California, Cerebras sviluppa processori ad alte prestazioni per addestrare ed eseguire modelli di intelligenza artificiale.
Il suo prodotto simbolo è il Wafer Scale Engine, considerato il chip più grande al mondo: un’intera piastra di silicio trasformata in un unico enorme processore, pensato per aumentare la potenza di calcolo.
Il debutto borsistico (ticker CBRS) è stato spettacolare.
Cerebras ha fissato il prezzo della quotazione a 185 dollari per azione, al di sopra di una forchetta già considerata ambiziosa, raccogliendo circa 5,55 miliardi di dollari.
Dopo appena tre giorni di contrattazioni, il titolo ha chiuso la settimana a 279,2 dollari, oltre il 50% sopra il prezzo di collocamento. Numeri che confermano quanto resti forte l’entusiasmo degli investitori per tutto ciò che ruota intorno all’intelligenza artificiale.
Ai prezzi attuali, Cerebras vale circa 155-160 volte i ricavi realizzati nel 2025.
In parole semplici, il mercato non sta pagando l’azienda per quello che guadagna oggi, ma per ciò che spera possa diventare domani nel mondo dell’AI.
A sostenere l’interesse ci sono due elementi: la crescita della domanda di potenza computazionale e la ricerca di alternative al dominio di Nvidia.
Gli accordi con nomi come OpenAI e Amazon Web Services rafforzano l’idea che Cerebras possa avere un ruolo concreto nell’infrastruttura dell’intelligenza artificiale.
Ma l’euforia non cancella i rischi. Il mercato è dominato da concorrenti molto più grandi e meglio capitalizzati.
Inoltre, Cerebras presenta una forte concentrazione dei ricavi, legata in passato a pochi grandi clienti, anche collegati agli Emirati Arabi Uniti.
La vera sfida comincia ora: trasformare un debutto in Borsa brillante in ricavi ricorrenti, margini sostenibili e produzione su larga scala.
In sintesi, la quotazione di Cerebras non è solo una storia di mercato. È un test sul nuovo ciclo dell’intelligenza artificiale: capire se il mercato sta finanziando aziende destinate a costruire valore duraturo, oppure se sta semplicemente cercando il prossimo nome da inseguire nella grande febbre dell’AI.
5. Quando i semiconduttori superano la bolla del 2000
Cerebras è il simbolo di qualcosa di più grande. L'intelligenza artificiale resta una delle storie più potenti dei mercati finanziari: ha cambiato le aspettative sugli utili, ha spinto gli investimenti delle Big Tech e ha portato i semiconduttori al centro della nuova economia digitale.
Ma quando una storia diventa troppo dominante, l’investitore deve farsi una domanda semplice: quanto entusiasmo è già dentro i prezzi?
Per provare a rispondere, è utile osservare la tabella che segue, che confronta l’attuale rally dei semiconduttori con alcune grandi bolle speculative della storia:
I chip corrono più della dot-com: stavolta è diverso?
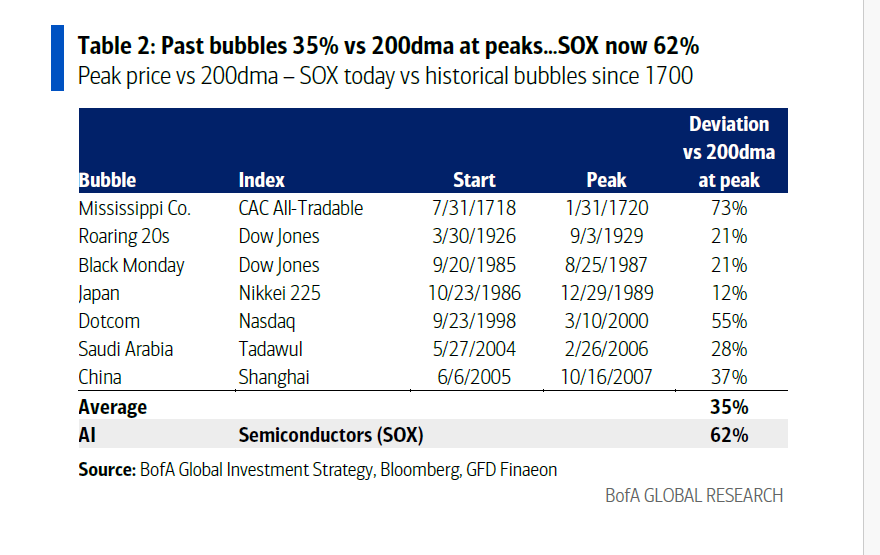
La tabella misura quanto i prezzi, nei momenti di massima euforia, si siano allontanati dalla media mobile a 200 giorni, cioè da una linea che aiuta a capire se un mercato sta correndo molto più velocemente del suo trend di fondo.
Il dato colpisce: nelle grandi bolle del passato, la deviazione media dai livelli di lungo periodo è stata del 35%.
Oggi il settore dei semiconduttori, trainato dalla corsa all’intelligenza artificiale, mostra una deviazione del 62%.
Significa che i prezzi dei chip AI non stanno semplicemente salendo: stanno correndo a una velocità storicamente eccezionale.
Il confronto più immediato è con la bolla dot-com – la bolla dei titoli internet esplosa nel 2000 – quando il Nasdaq arrivò a discostarsi del 55% dalla propria media mobile a 200 giorni.
Oggi il settore dei semiconduttori è persino oltre quel livello. Non vuol dire automaticamente che siamo alla vigilia di un crollo, ma segnala che il mercato sta incorporando aspettative molto elevate.
La tabella non mette infatti in discussione la forza dell’intelligenza artificiale, che resta un cambiamento reale e profondo. Ricorda però una lezione importante: anche le grandi rivoluzioni tecnologiche possono essere pagate troppo care, soprattutto quando gli investitori confondono la qualità della storia con la sostenibilità del prezzo.
Per chi investe, il messaggio è chiaro: una grande tecnologia non è sempre un grande investimento, se acquistata a qualunque prezzo.
La disciplina del Value Investing serve proprio a questo: distinguere tra un’azienda straordinaria e un prezzo già troppo pieno di futuro.
Nei mercati, l’entusiasmo può durare a lungo, ma prima o poi i prezzi devono tornare a fare i conti con utili, margini e flussi di cassa.
In sintesi, la tabella sopra raffigurata non invita a ignorare l’intelligenza artificiale. Invita a guardarla con lucidità.
Perché quando un settore corre più delle grandi bolle del passato, la domanda non è se il tema sia interessante, ma se il prezzo lasci ancora spazio a un margine di sicurezza.
Conclusioni
Questa settimana ha parlato tre lingue diverse, tutte allo stesso tempo.
La prima è quella dell’economia: i consumi americani tengono, l'inflazione però non vuole andarsene. La Fed si trova in un vicolo stretto, perché non può tagliare i tassi senza rischiare una nuova fiammata dei prezzi, ma non può neanche tenerli alti senza pesare su mutui, valutazioni azionarie e debito pubblico. Il dilemma non è nuovo, ma si fa ogni settimana più difficile da ignorare.
La seconda è quella della geopolitica: Washington e Pechino si fronteggiano sul palco, ma i CEO delle più grandi aziende americane volano in Cina a stringere mani e firmare accordi. Il messaggio è semplice: tra interessi economici e dichiarazioni politiche, i primi vincono quasi sempre.
La terza è quella del mercato: il debutto di Cerebras e la corsa dei semiconduttori raccontano di un entusiasmo per l'AI che ha già superato, in termini di distanza dalle medie storiche, persino la grande bolla dot-com del 2000. Non è necessariamente un segnale di crollo imminente. È però un invito alla lucidità: le grandi rivoluzioni tecnologiche esistono, ma il prezzo pagato per parteciparvi non è mai un dettaglio.
Per chi investe, la chiave operativa è distinguere tra la qualità della storia e la qualità del prezzo.
Vale per i chip AI quotati a multipli stellari, vale per i bond che tornano a rendere e che non possono essere ignorati ancora a lungo, vale per i mercati azionari che continuano a salire come se i tassi non esistessero.
Perché una storia brillante a un prezzo sbagliato non è un'opportunità. È solo una storia brillante pagata troppo cara.
Arrivederci alla prossima newsletter!
Filippo Pasini e Roberto Russo
Le informazioni e le opinioni espresse in questo documento sono prodotte da Filippo Pasini e Roberto Russo al momento della pubblicazione e sono suscettibili di modifiche in ogni momento successivo alla stessa.
Il presente documento è stato redatto unicamente a scopo informativo e non rappresenta pertanto né un’offerta né un invito, da parte o per conto di Filippo Pasini, Roberto Russo o della società “Il Valore Conta S.r.l.”, ad acquistare o vendere un determinato titolo o strumenti finanziari collegati o a porre in essere eventuali strategie di trading in un determinato ordinamento giuridico.