
Riassunto settimanale del 4/5/2026
I mercati americani tornano sui massimi storici. Ma la festa è più stretta di quanto sembri.
A guidare Wall Street sono ancora pochi grandi titoli tecnologici, mentre circa quattro società su cinque dell’S&P500 restano ai margini del rialzo.
Intanto, lontano dagli indici, Main Street – l’economia reale fatta di famiglie, imprese e consumi quotidiani – deve fare i conti con una realtà più complicata: secondo mese di conflitto in Iran, Stretto di Hormuz chiuso e petrolio sopra la tripla cifra.
Finché l’energia resta uno shock isolato, il sistema può assorbirlo.
Quando però si trasferisce su trasporti, produzione e distribuzione, l’inflazione torna a mordere e le Banche Centrali finiscono davanti al bivio peggiore: sostenere la crescita o difendere la stabilità dei prezzi.
In questo numero proviamo a mettere ordine tra utili, mercati, macro e geopolitica. Con i numeri, non con le speranze.
1. L’AI non vive nel cloud: vive nei capannoni
La stagione dei risultati delle grandi società tecnologiche americane ha confermato un messaggio molto chiaro: l’intelligenza artificiale (AI) non è più una promessa da presentare agli investitori, ma una macchina industriale che richiede capitali enormi, infrastrutture fisiche e una quantità crescente di energia.
Alphabet, Microsoft, Amazon, Meta e Apple continuano a crescere a ritmi sostenuti.
I ricavi aumentano, i margini restano elevati e la domanda di servizi digitali non mostra segnali di cedimento.
Ma sotto questa superficie brillante emerge un tema decisivo: per restare al centro della rivoluzione AI, le Big Tech stanno spendendo cifre mai viste in data center, chip, reti, cloud e capacità di calcolo.
In altre parole, l’AI non vive nell’aria. Vive in capannoni pieni di server, consuma energia, richiede semiconduttori avanzati e assorbe una quota crescente dei flussi di cassa aziendali.
1.1 Alphabet non ha perso la ricerca. Ha trovato il cloud
Alphabet: crescita robusta, ma margini sotto pressione
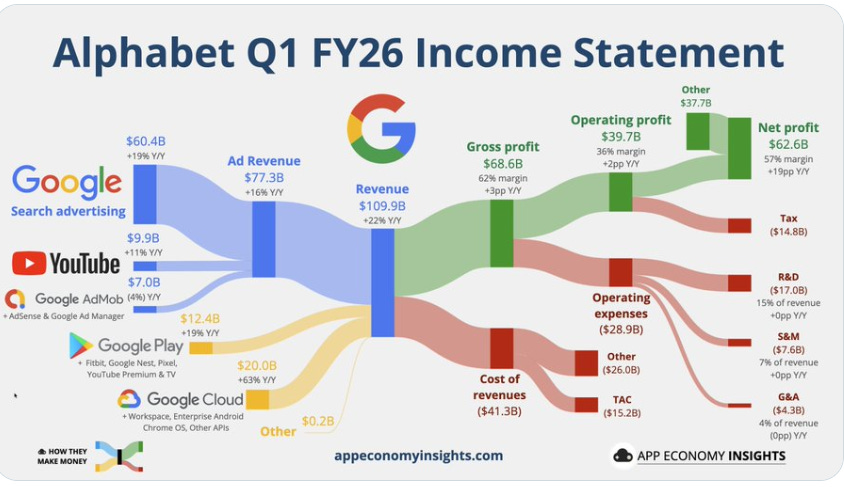
Alphabet ha riportato ricavi superiori a 109 miliardi di dollari, sostenuti ancora una volta dal cuore storico del Gruppo: Google Search e YouTube.
Il dato interessante è che la ricerca online, che molti temevano potesse essere indebolita dall’arrivo dell’intelligenza artificiale generativa, continua invece a crescere.
Il vero cambio di passo arriva però da Google Cloud, che supera i 20 miliardi di dollari di ricavi trimestrali e mostra margini in forte miglioramento.
Questo significa che il cloud non è più soltanto un’area di investimento, ma sta diventando un vero motore di profitto.
Resta però il nodo centrale: i Capex di Alphabet, cioè le spese per infrastrutture e impianti, sono saliti con forza.
Il messaggio è semplice: Google guadagna molto, ma deve reinvestire una parte crescente dei propri utili per restare competitiva nella corsa all’AI.
1.2 Microsoft: l’AI corre più veloce dei server
Microsoft: l’AI spinge i ricavi, il cloud sostiene i margini
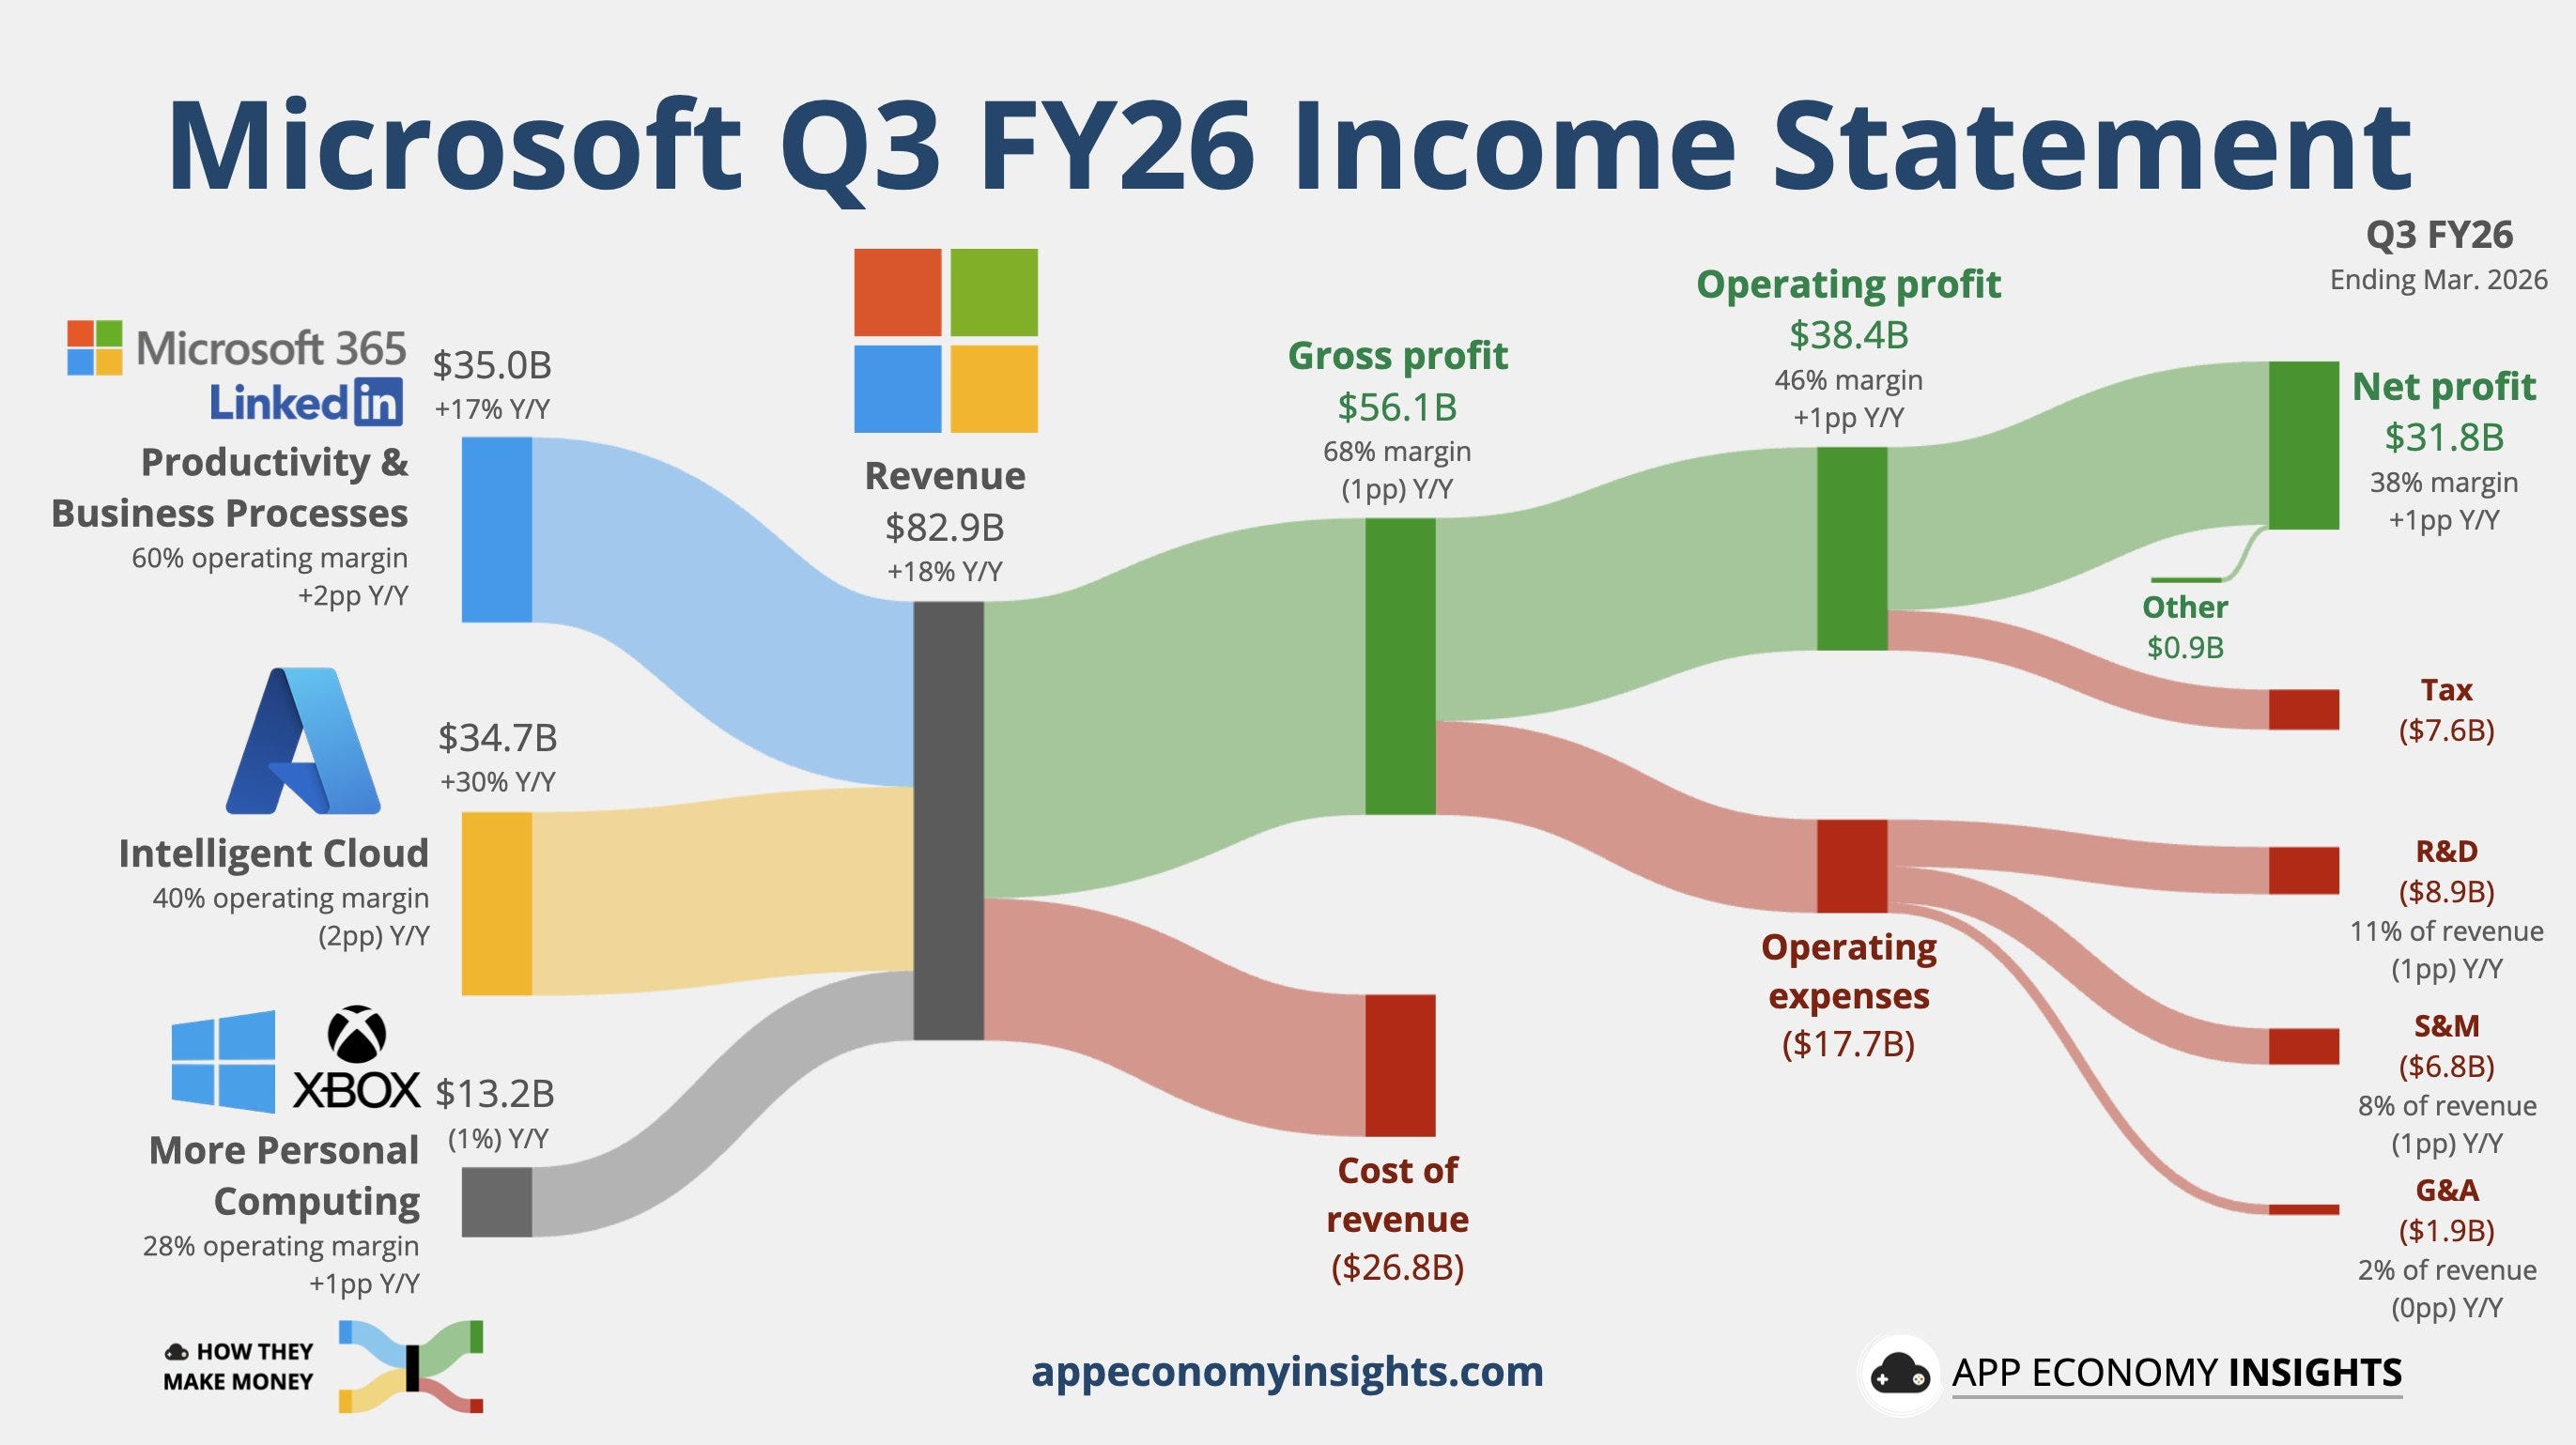
Microsoft conferma la propria posizione centrale nell’economia dell’intelligenza artificiale. I ricavi superano gli 82 miliardi di dollari, con una forte spinta da Azure, la piattaforma cloud del Gruppo, che beneficia direttamente della domanda di calcolo legata ai modelli AI.
Il punto più importante è che Microsoft non sembra avere un problema di domanda, ma di offerta: la società ha indicato che la capacità disponibile non è ancora sufficiente a soddisfare tutte le richieste dei clienti.
È un segnale potente, perché indica che il mercato dell’AI continua a espandersi più rapidamente dell’infrastruttura necessaria per sostenerlo
Anche qui, però, c’è un prezzo da pagare.
La Società dovrà continuare a investire somme enormi in server, chip e data center. La crescita resta molto solida, ma il mercato osserva con attenzione quanto questi investimenti riusciranno a trasformarsi in flussi di cassa futuri.
1.3 Amazon: il cloud accelera, la cassa frena
Amazon: crescita a doppio motore, ma margini sotto pressione
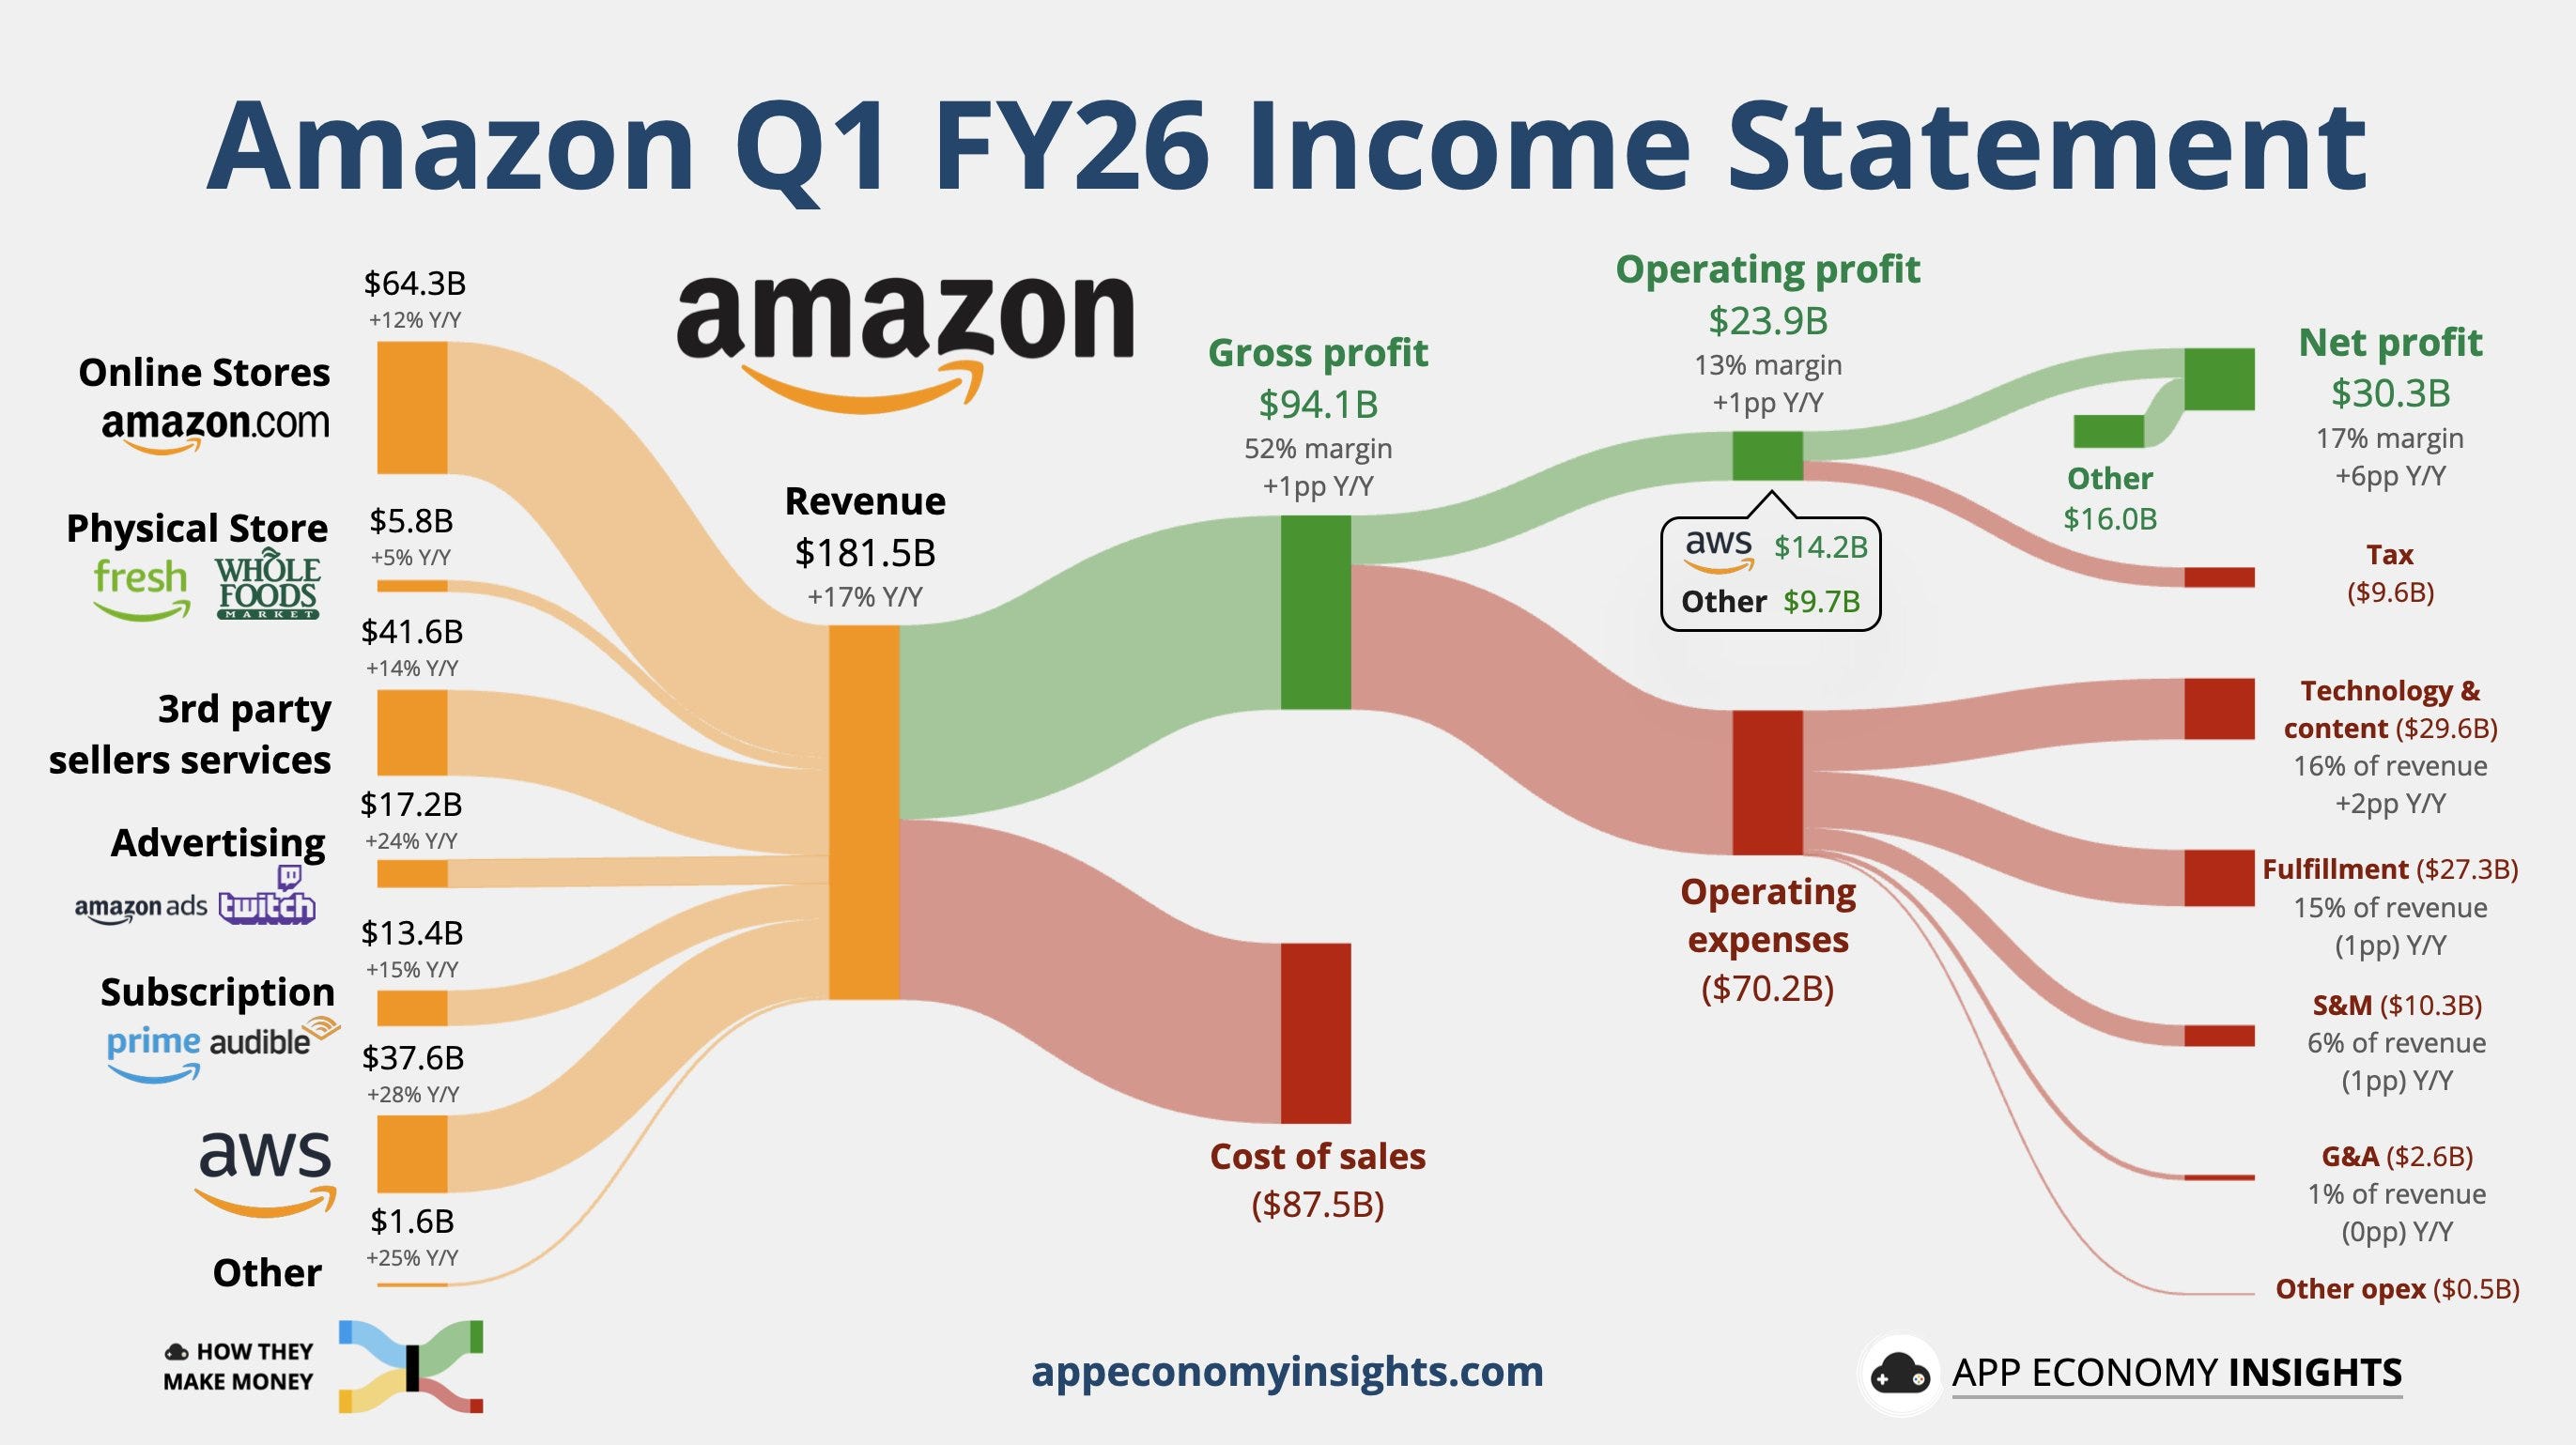
Amazon presenta un quadro a due velocità.
Da un lato, il commercio online continua a crescere grazie alla scala globale del Gruppo. Dall’altro, il vero centro della redditività resta AWS, la divisione cloud, che torna ad accelerare e conferma il ruolo strategico dell’azienda nell’infrastruttura digitale mondiale.
Il dato da osservare è però il Free Cash Flow, cioè la cassa che resta all’azienda dopo aver sostenuto gli investimenti necessari.
In Amazon questo indicatore si è ridotto drasticamente, proprio perché la Società sta spendendo cifre molto elevate per ampliare i data center e sostenere la crescita dell’AI.
Questo non significa necessariamente debolezza. Significa che Amazon sta sacrificando cassa oggi per costruire capacità produttiva domani.
Ma per gli investitori la domanda resta inevitabile: questi investimenti produrranno ritorni adeguati?
1.4 Meta: Facebook stampa utili, il metaverso li brucia
Meta: profitti in ripresa dopo la svolta sull’efficienza
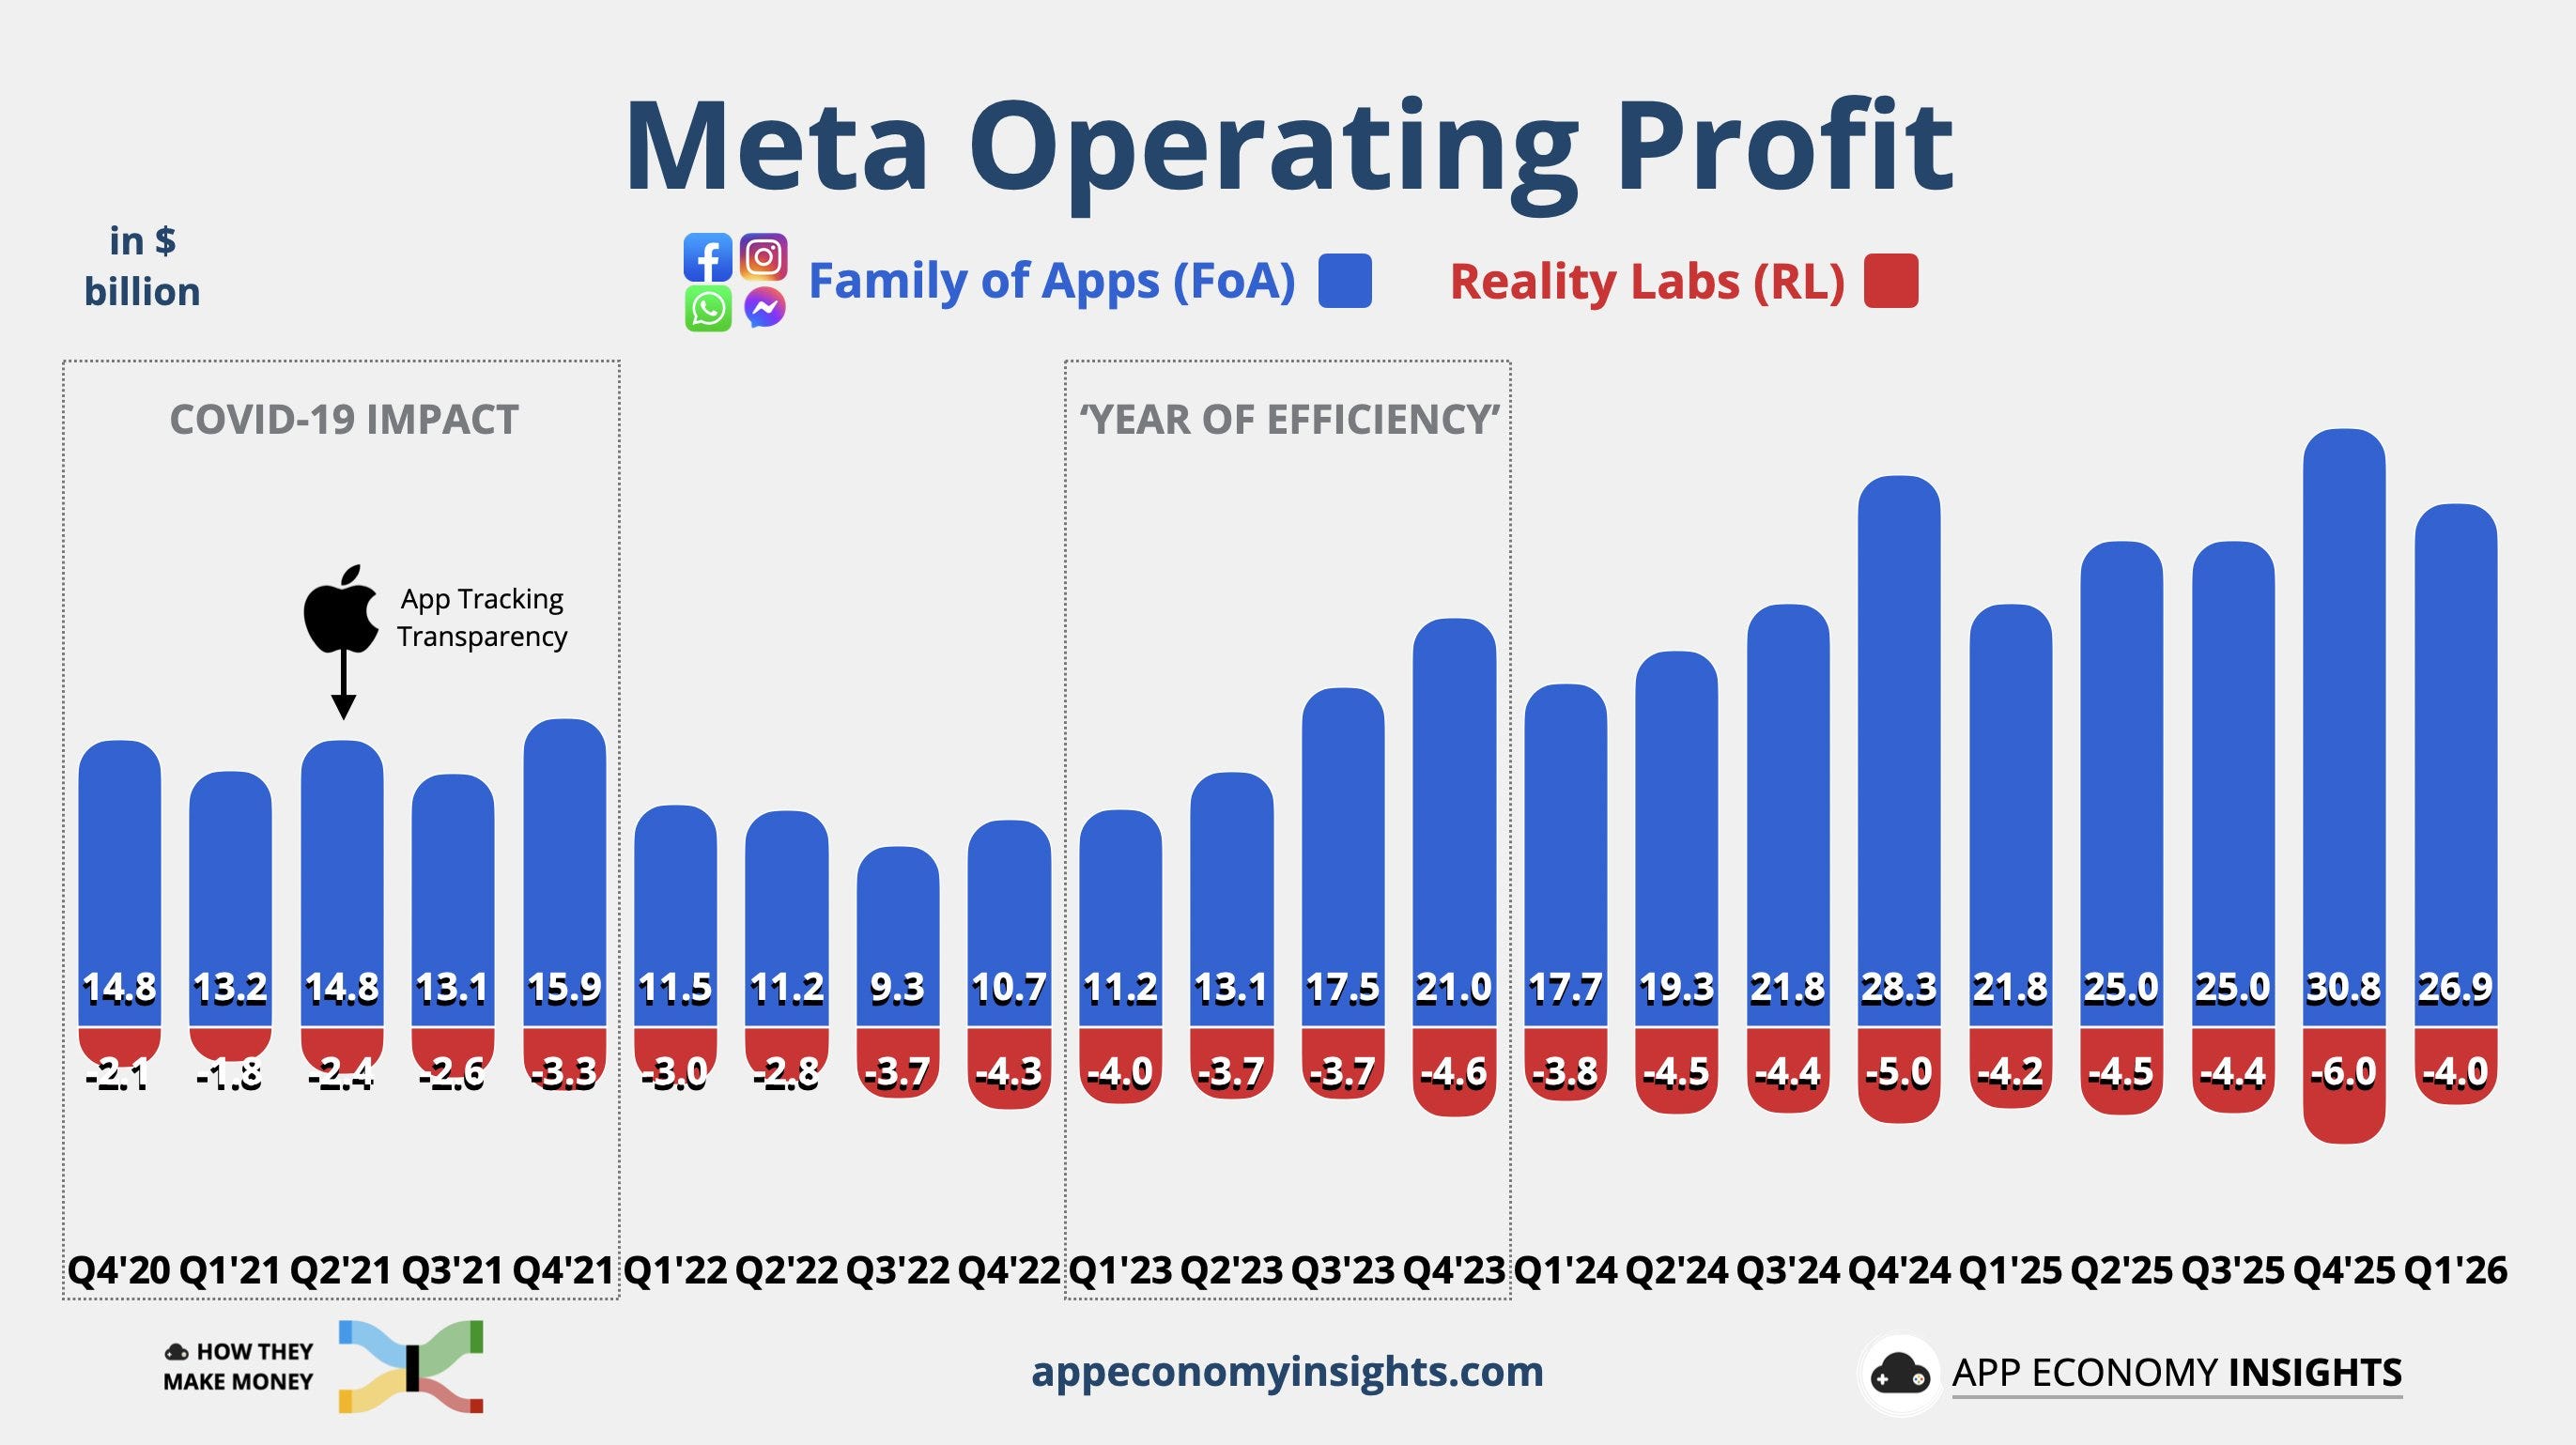
Meta continua a mostrare una redditività elevata nel proprio business principale, quello della pubblicità digitale.
Le piattaforme del colosso americano generano ancora numeri molto solidi, sostenute da sistemi di intelligenza artificiale che migliorano targeting, contenuti e misurazione degli annunci.
Il grafico mostra bene la differenza tra le due anime del Gruppo: le piattaforme social di Meta – Facebook, Instagram, WhatsApp e Messenger, riunite nella cosiddetta Family of Apps – restano una macchina da profitti, mentre Reality Labs, la divisione dedicata a metaverso, realtà virtuale e aumentata, continua a bruciare risorse.
La Società ha già dimostrato di saper recuperare efficienza, ma il mercato si è mostrato più cauto davanti al nuovo aumento delle spese previste per l’AI.
La differenza rispetto ad Alphabet, Microsoft e Amazon è importante: gran parte degli investimenti di Meta serve a potenziare i propri servizi interni, non a vendere direttamente capacità cloud a clienti esterni. Per questo gli investitori chiedono maggiore visibilità sui ritorni.
1.5 Apple resta Apple: meno rumore, più margini
Apple: solidità dei margini, servizi sempre più centrali
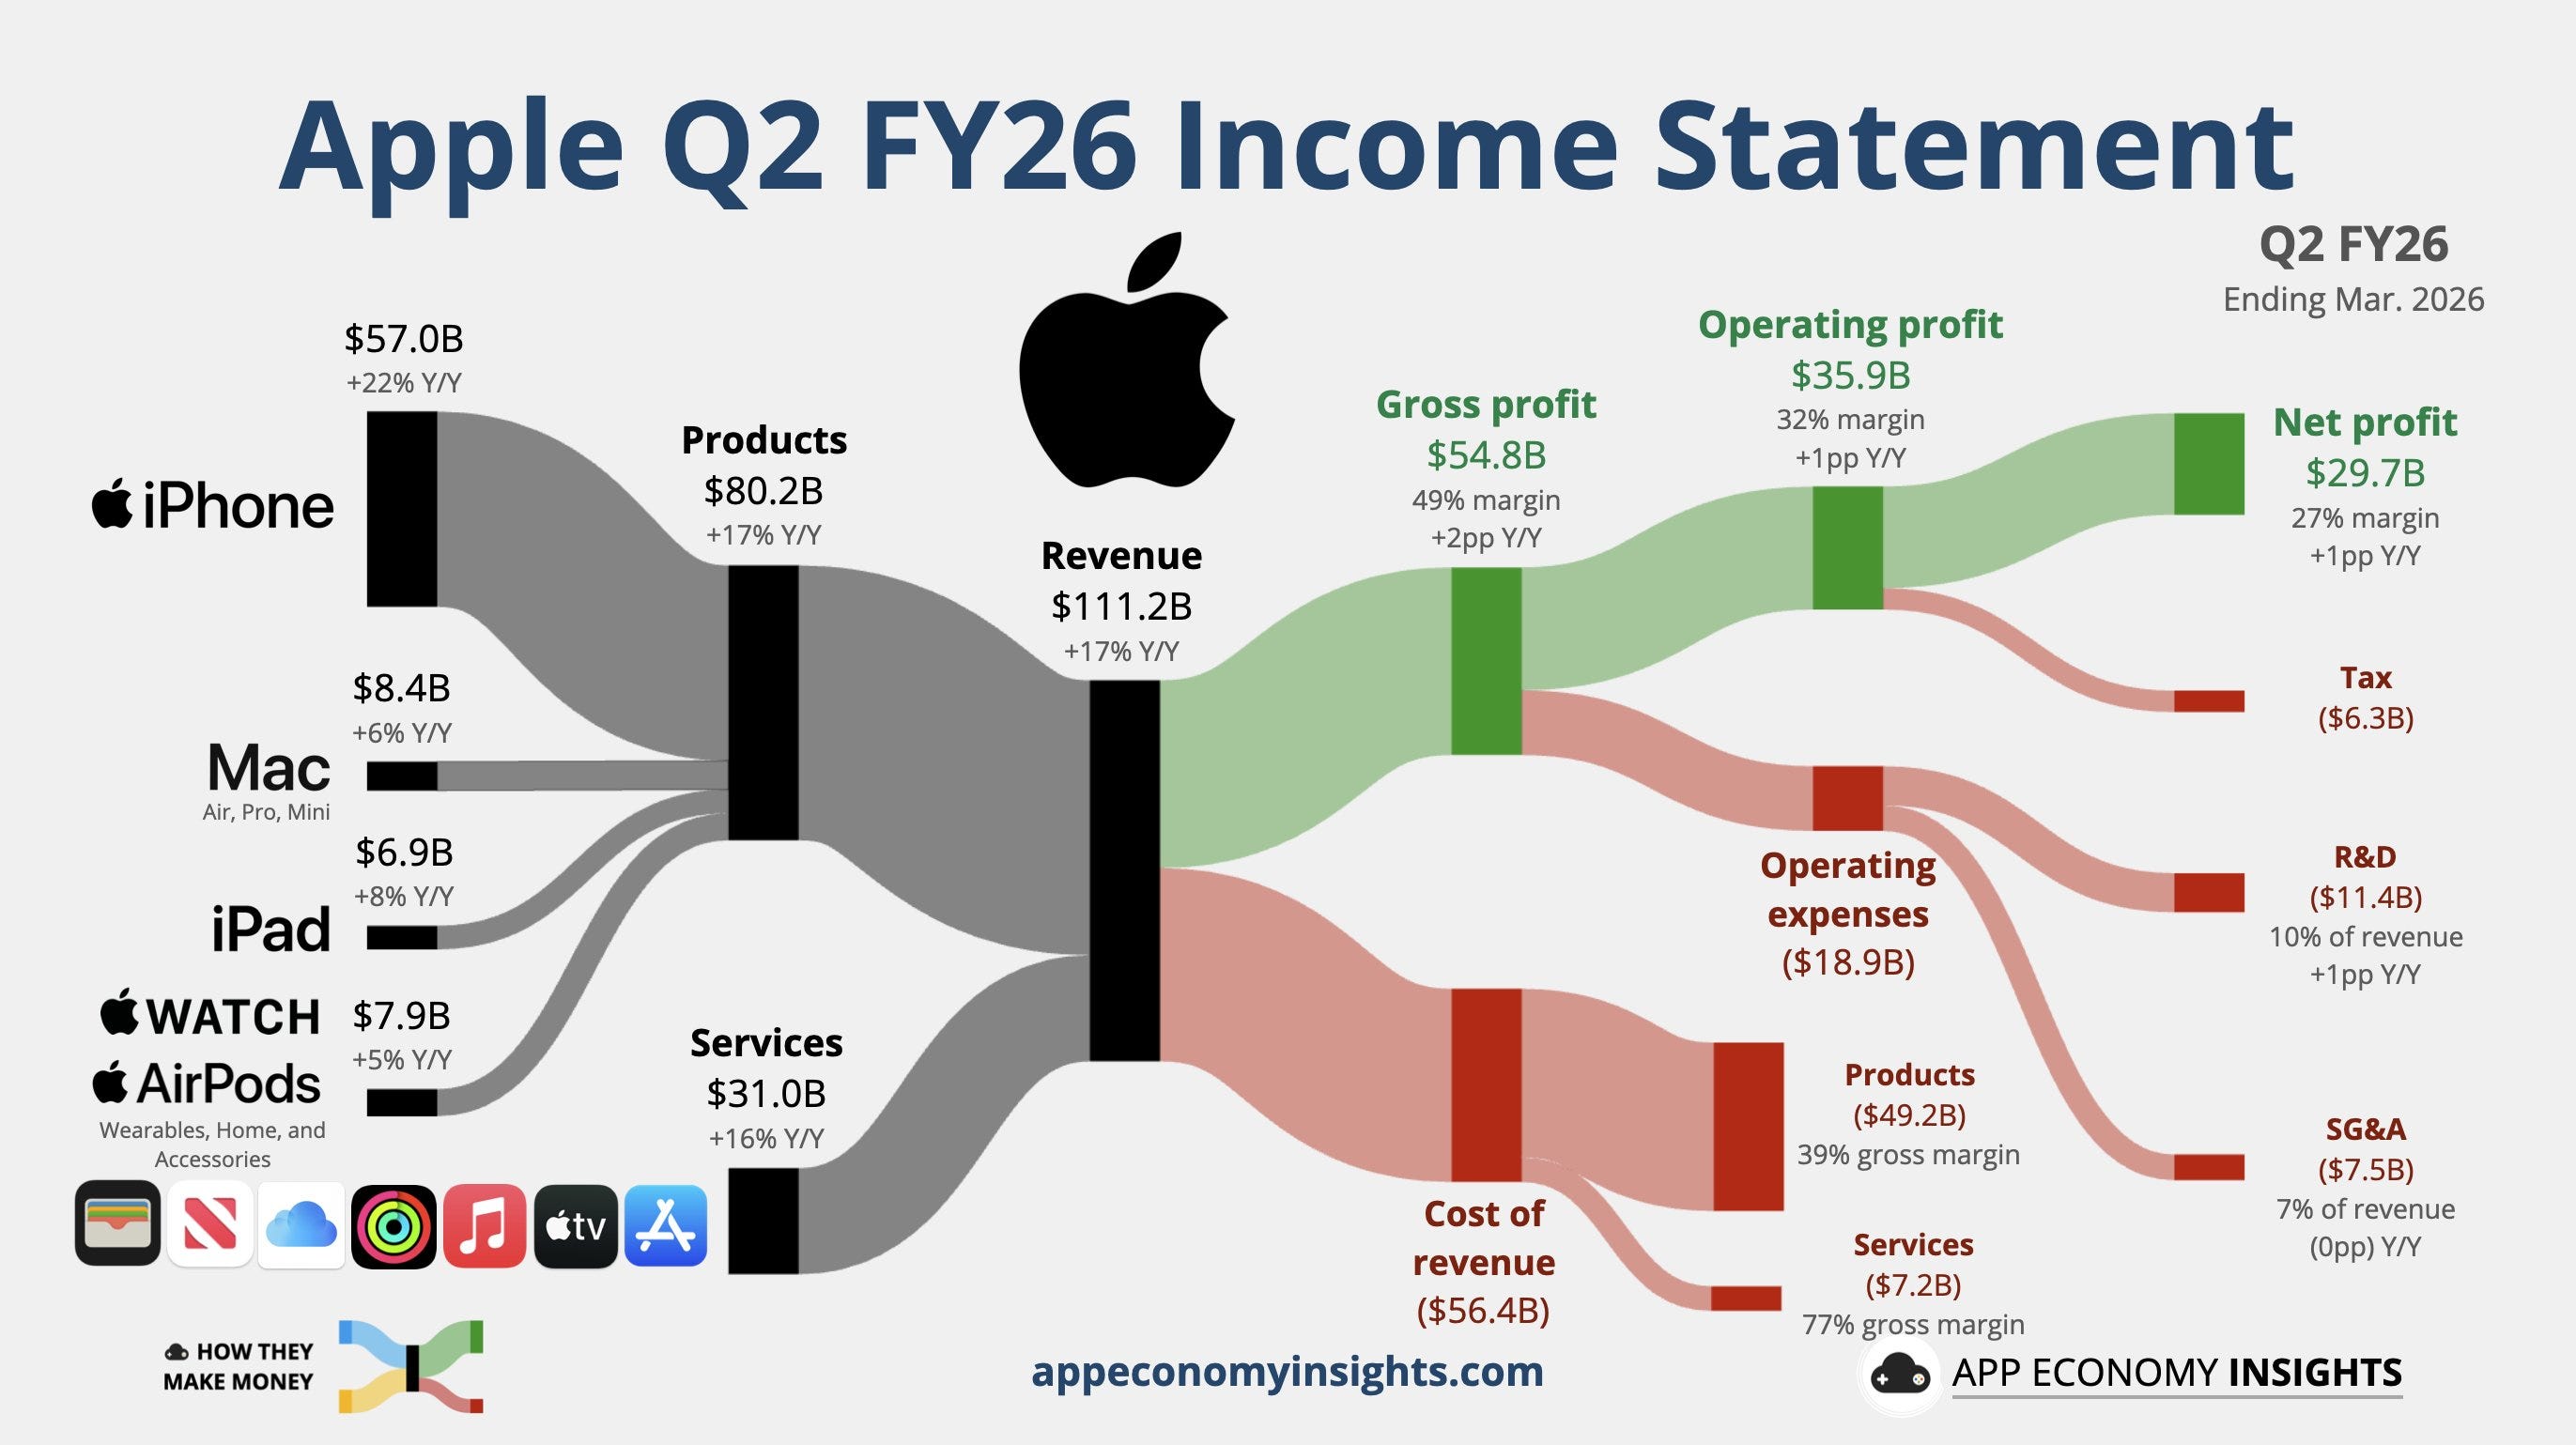
Apple resta un caso diverso rispetto agli altri colossi tecnologici.
I ricavi superano i 111 miliardi di dollari, sostenuti ancora dall’iPhone, ma il contributo dei Servizi diventa sempre più rilevante. Questa divisione offre margini elevati e ricavi più ricorrenti, riducendo gradualmente la dipendenza dal ciclo dei nuovi dispositivi.
Apple non è oggi il nome più aggressivo nella corsa infrastrutturale dell’AI, ma conserva una forza unica: una base installata enorme, clienti fedeli e una capacità straordinaria di monetizzare il proprio ecosistema.
La Società resta quindi più prudente sul fronte degli investimenti pesanti, ma dovrà comunque dimostrare di poter integrare l’intelligenza artificiale nei propri prodotti senza perdere il vantaggio competitivo costruito negli ultimi vent’anni.
La corsa all’AI presenta il conto
Per capire quanto sia diventata costosa la corsa all’intelligenza artificiale, il grafico più utile è quello sugli investimenti infrastrutturali delle grandi piattaforme tecnologiche, che mostriamo di seguito:
Big Tech: la corsa all’AI spinge i Capex oltre i 700 miliardi
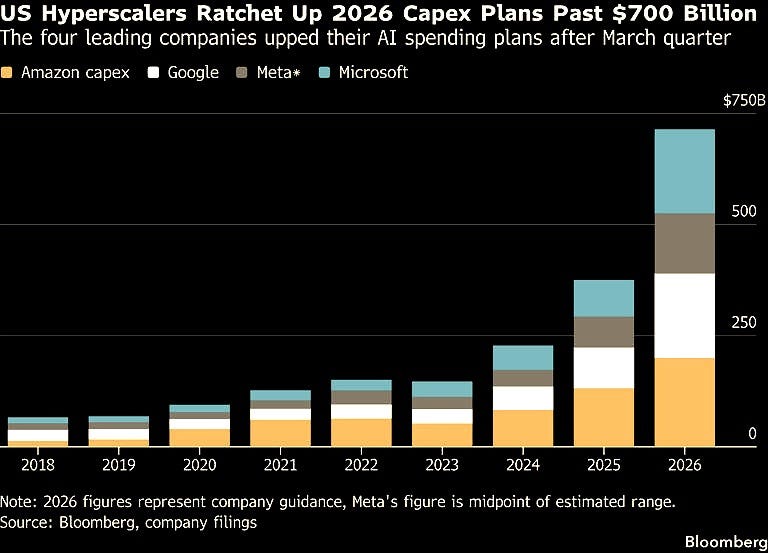
Il grafico mostra che Amazon, Google, Meta e Microsoft stanno spingendo la spesa per infrastrutture verso oltre 700 miliardi di dollari nel 2026.
È una cifra enorme, che racconta la nuova natura della competizione tecnologica: la battaglia non si gioca più solo sul software, ma su data center, chip, energia e reti.
È una nuova corsa all’oro, ma senza picconi e setacci: oggi servono bilanci miliardari, server e contratti di fornitura con i produttori di semiconduttori.
Per gli investitori il messaggio è chiaro: l’AI può aprire un nuovo ciclo di creazione di valore, ma richiede investimenti sempre più grandi e ritorni non immediati.
Da qui in avanti il mercato non premierà chi parla meglio di intelligenza artificiale, ma chi saprà trasformare questa spesa in ricavi ricorrenti, margini sostenibili e cassa reale.
Perché anche nella tecnologia vale sempre la stessa regola: il futuro può essere affascinante, ma il prezzo pagato oggi conta.
2. Petrolio caro, banchieri immobili
La settimana appena trascorsa ha avuto un filo conduttore chiaro: le principali Banche Centrali hanno scelto di prendere tempo.
Federal Reserve, BCE, Bank of Japan e Bank of England restano prudenti, strette tra crescita in rallentamento e nuove pressioni sui prezzi.
Il motivo è semplice: con le tensioni in Medio Oriente, lo Stretto di Hormuz ancora chiuso e il petrolio sopra la tripla cifra, il quadro si complica.
In condizioni normali, un’economia più debole aprirebbe la strada a tagli dei tassi. Ma se l’energia torna a spingere l’inflazione, muoversi troppo presto diventa rischioso.
Il grafico che segue aiuta a capire perché, soprattutto in Europa, il compito delle Banche Centrali sia tutt’altro che semplice.
Europa: crescita debole, inflazione ancora disomogenea
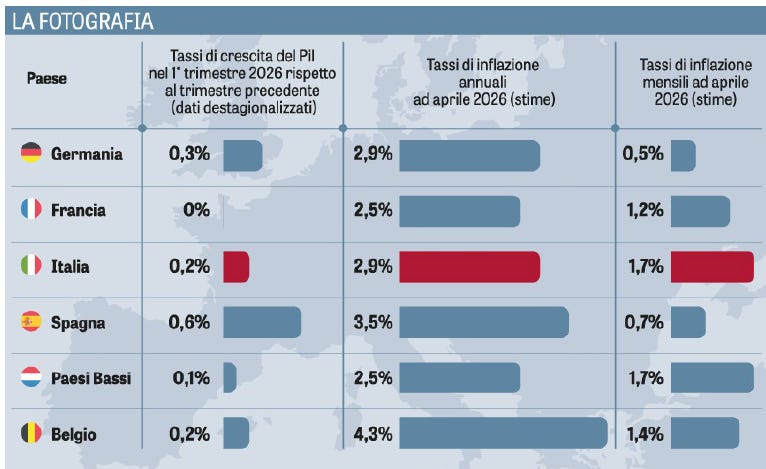
Il quadro europeo resta fragile.
La crescita del PIL nel primo trimestre è modesta: la Spagna mostra più slancio, mentre Germania e Italia avanzano poco. Anche l’inflazione si muove in modo irregolare tra i diversi Paesi.
Per la BCE è un problema evidente: deve prendere una decisione unica per economie che viaggiano a velocità diverse. Alcune avrebbero bisogno di sostegno, altre mostrano ancora prezzi resistenti. È il classico scenario in cui Francoforte preferisce aspettare.
Negli Stati Uniti il quadro appare più solido, ma non privo di segnali contrastanti, come emerge dalla tabella che segue:
USA: l’economia rallenta, ma non si arrende
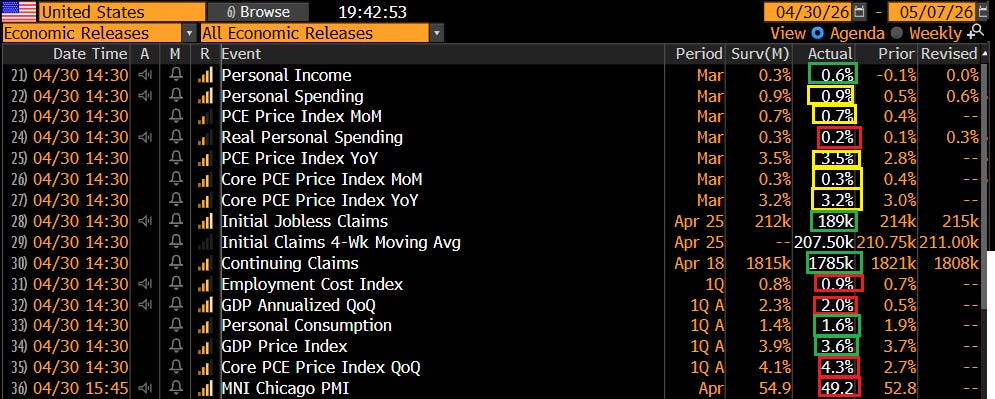
Il PIL cresce del 2,0% annualizzato, meno delle attese, ma i consumi privati restano sostenuti. L’inflazione PCE, il dato più osservato dalla Fed, rimane in linea con le stime, mentre il mercato del lavoro continua a tenere: le richieste di sussidi restano sotto le 200.000 unità.
In sintesi, l’economia americana rallenta, ma non si ferma. Ed è proprio questa combinazione – crescita ancora resiliente, inflazione non del tutto domata ed energia cara – a rendere difficile la lettura della Fed.
Il nodo centrale è il prezzo dell’energia.
Con lo Stretto di Hormuz ancora chiuso, il petrolio supera la tripla cifra. Le scadenze future indicano ancora prezzi sostenuti: il mercato non sta prezzando uno shock temporaneo, ma una fase più lunga di energia cara.
Se il petrolio resta alto, l’inflazione può tornare a salire mentre la crescita rallenta.
È lo scenario più scomodo che esista per una Banca Centrale: tagliare troppo presto rischia di alimentare i prezzi; restare ferme troppo a lungo rischia di frenare l’economia.
Per ora i mercati confidano ancora in un miglioramento della situazione geopolitica. Ma quando l’energia torna al centro della scena, l’umore degli investitori può cambiare rapidamente.
In definitiva, le Banche Centrali non stanno ferme perché non vedono nulla. Stanno ferme perché vedono troppe variabili muoversi insieme.
3. Meno persone, più margini
Il mese di aprile ha visto mercati in forte recupero grazie a un fattore chiave: gli utili societari stanno sorprendendo positivamente.
Per capire la dinamica, partiamo dai dati.
Utili USA: sorprese positive diffuse, ma selettive
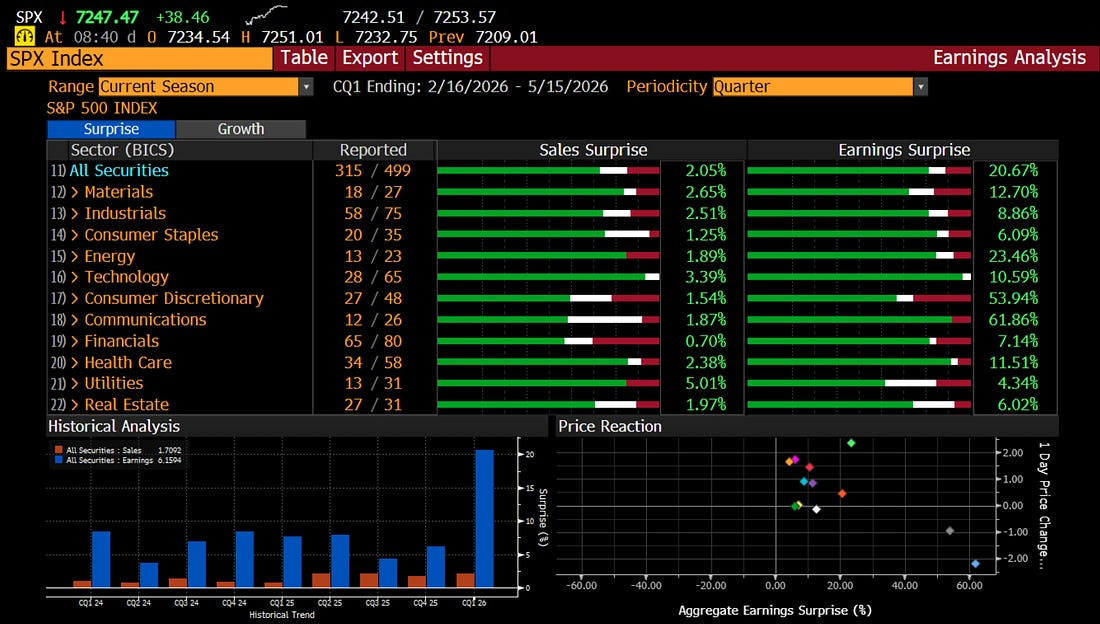
Il grafico mostra che molte società dell’S&P500 hanno battuto le attese su ricavi e utili.
Tuttavia, la crescita non è uniforme: tecnologia e consumi guidano, mentre altri settori restano più deboli.
Il mercato quindi premia ancora la crescita, ma in modo sempre più selettivo.
Le stime restano solide: +17% utili negli USA e +7% in Europa nel 2026. È questo il vero motore del recente rialzo delle Borse.
Sulla scia dei risultati trimestrali, Wall Street ha festeggiato con una sequenza di settimane positive tra le più lunghe dal 2024, come mostra il grafico che segue:
S&P500: quando il mercato vince troppo spesso
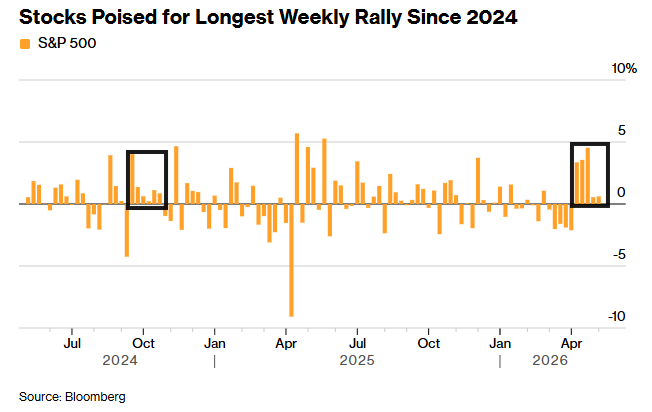
Il messaggio è chiaro: gli investitori stanno tornando a comprare azioni perché vedono utili migliori, crescita ancora presente e una possibile stabilizzazione del quadro macroeconomico.
Tuttavia, quando i rialzi diventano molto prolungati, una parte dell’ottimismo può essere già entrata nei prezzi.
Dentro questa dinamica si inserisce un tema più profondo, che va oltre il singolo trimestre: le aziende stanno diventando sempre più efficienti, ma anche sempre meno dipendenti dal lavoro umano.
Il caso è evidente in molte società digitali.
– Klarna, società svedese specializzata nei pagamenti digitali e nelle soluzioni “compra ora, paga dopo”, con 118 milioni di utenti attivi, ha ridotto il personale da oltre 5.000 a circa 3.000 dipendenti.
– Block, società americana attiva nei pagamenti digitali e nei servizi finanziari per privati e piccole imprese, proprietaria di Cash App, serve più di 60 milioni di utenti mensili e ha annunciato una riduzione della forza lavoro da 10.000 a circa 6.000 persone.
– Duolingo, con circa 12 milioni di abbonati, opera con poco più di 1.000 dipendenti a tempo pieno.
Questi numeri raccontano una trasformazione profonda: l’economia digitale consente di servire milioni di clienti con strutture sempre più leggere e l’intelligenza artificiale accelera ulteriormente questo processo.
Per le aziende significa più produttività, costi più bassi e margini potenzialmente più elevati.
Per gli investitori, di conseguenza, questa è una “buona notizia”.
Per il mercato del lavoro, invece, il messaggio è più scomodo: meno persone, più tecnologia, più automazione.
Resta però una domanda più ampia, che riguarda non solo i mercati ma il mondo in cui viviamo:
quanto valore può creare davvero un’economia sempre più efficiente, se una parte crescente della forza lavoro rischia di restare fuori dal suo stesso progresso?
Perché una crescita che migliora i margini ma restringe la partecipazione non è solo una questione economica: è una questione di equilibrio sociale.
4. Utili e lavoro: il doppio esame di Wall Street
La settimana in corso ha due centri di gravità: i dati sul mercato del lavoro americano e la nuova ondata di trimestrali.
Il primo ci dirà se l’occupazione regge nonostante il rallentamento macro.
Le trimestrali ci diranno se la crescita degli utili che ha sostenuto le Borse negli ultimi mesi è davvero solida o inizia a dare segnali di cedimento.
Per comprendere meglio il calendario dei risultati, è utile osservare la tabella seguente:
Settimana degli utili: Big Tech e consumi sotto i riflettori
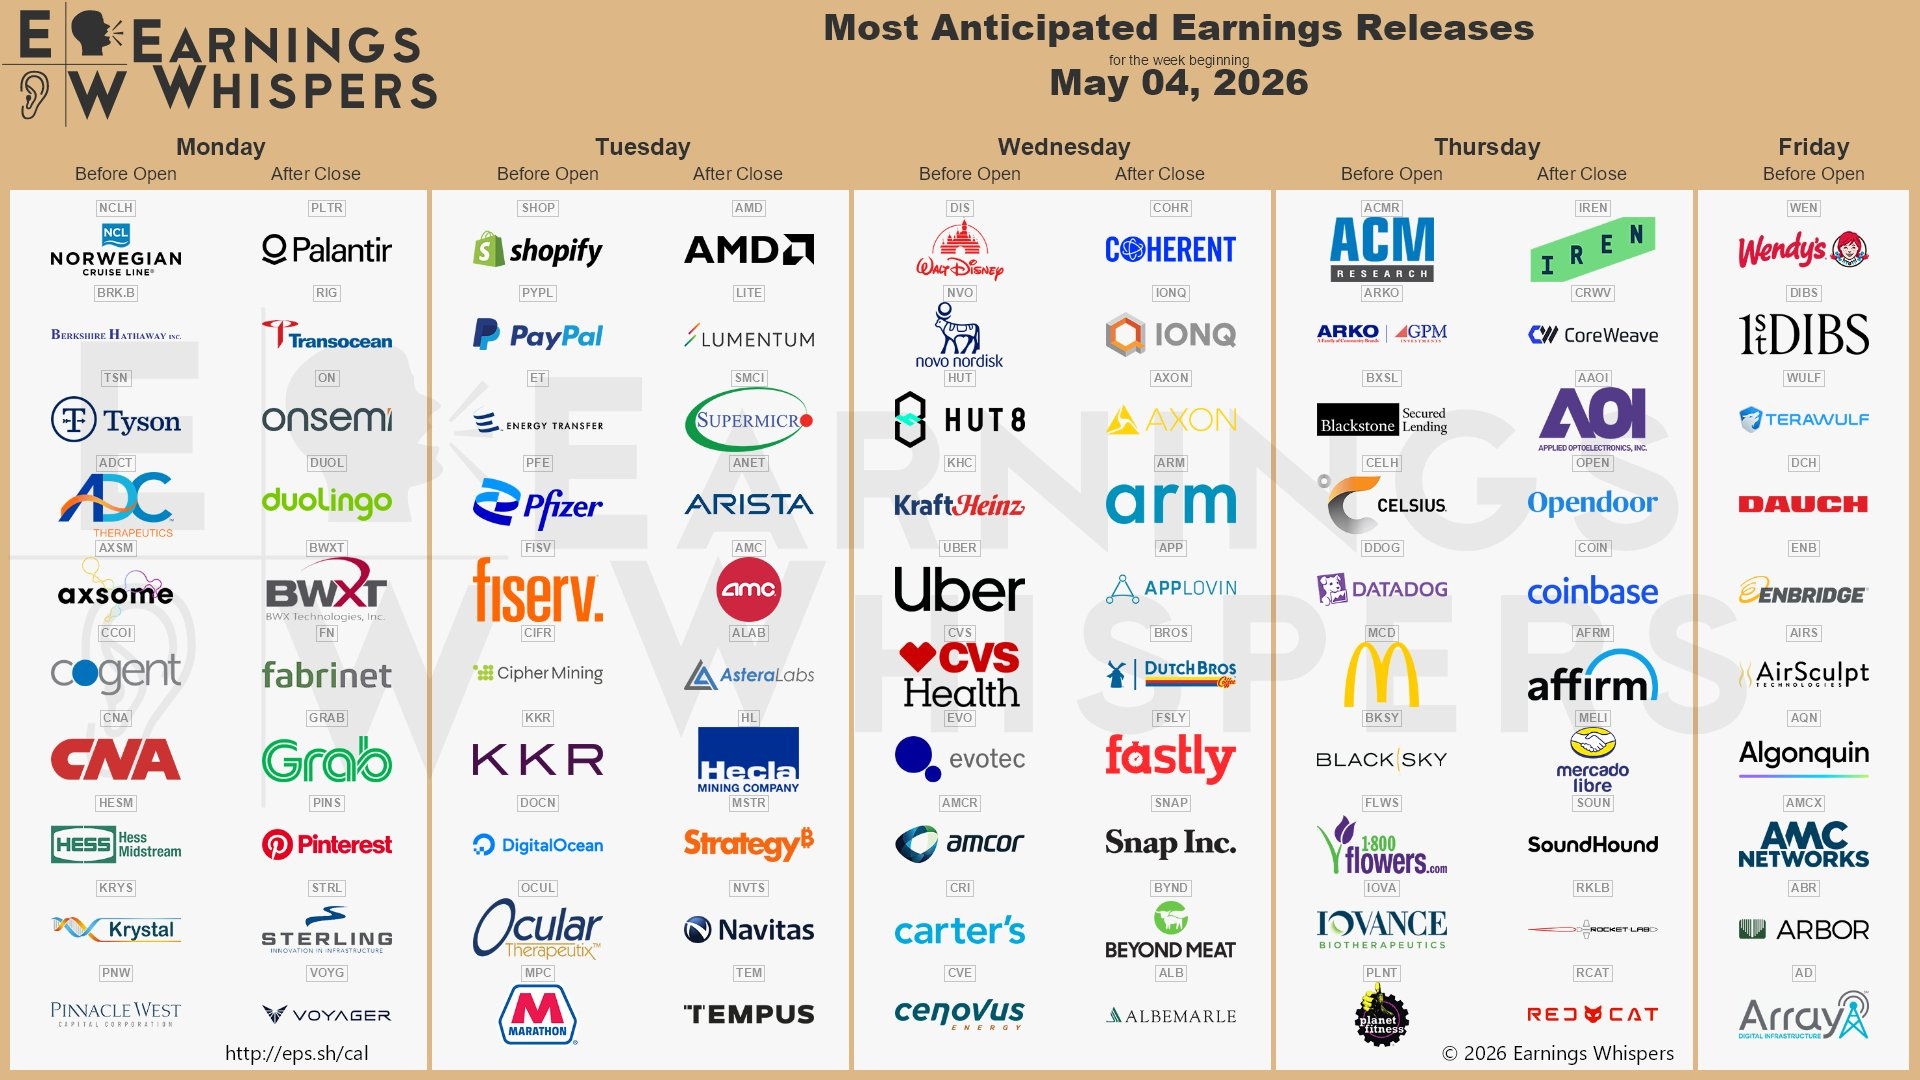
La tabella evidenzia una forte concentrazione di trimestrali nei settori tecnologia, pagamenti digitali e consumi.
Tra le società più attese troviamo nomi come AMD, Shopify, Uber e McDonald’s, insieme a diverse aziende legate all’intelligenza artificiale.
Il punto chiave non saranno solo i numeri pubblicati. In questa fase del mercato, ciò che conta davvero sono le prospettive: le indicazioni su domanda, investimenti e margini nei prossimi trimestri.
In sintesi, la settimana che arriva non sarà importante solo per capire cosa è successo negli ultimi mesi, ma soprattutto per intuire dove stanno andando davvero i mercati.
5. Il grafico della settimana: il rally dei pochi
Quando un indice continua a salire, la tentazione è pensare che tutto il mercato stia andando nella stessa direzione.
In realtà non sempre è così. A volte il rialzo è guidato da pochi grandi titoli, mentre molte altre società restano indietro senza fare troppo rumore.
È una distinzione importante, perché un mercato che sale con una partecipazione ampia è diverso da un mercato sostenuto da una leadership ristretta.
Nel primo caso il movimento appare più diffuso; nel secondo, l’indice può sembrare forte, ma sotto la superficie la situazione è più selettiva.
Per capire meglio questa dinamica, osserviamo attentamente il grafico che segue:
S&P500: pochi titoli guidano il rialzo
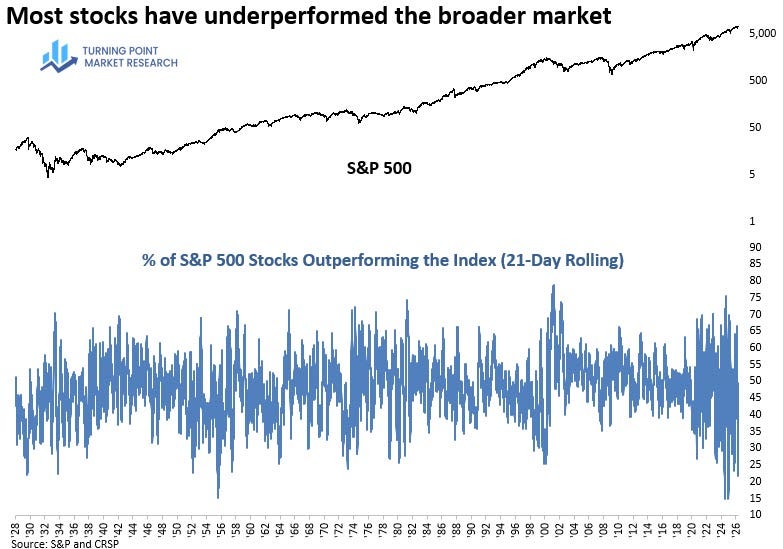
Il grafico è diviso in due parti.
Nella sezione superiore si vede l’andamento dell’S&P500, che nel tempo mostra una traiettoria chiaramente crescente.
Nella parte inferiore, invece, è riportata la percentuale di titoli dell’indice che, su base mobile a 21 giorni, hanno fatto meglio dell’indice stesso.
Il dato più rilevante è che questa percentuale è scesa di recente al 21%. Significa che, nell’ultimo periodo osservato, circa un titolo su cinque ha battuto l’indice.
Dal 1928 a oggi, ci sono state soltanto altre 59 occasioni in cui la partecipazione al rialzo è stata ancora più debole.
Il messaggio è semplice: l’indice sale, ma non tutti partecipano alla corsa.
Una parte ristretta del mercato – i soliti noti – spinge in alto l’S&P500, mentre la maggioranza dei titoli mostra performance inferiori.
Questa dinamica non implica necessariamente un’imminente inversione, ma descrive un rialzo meno ampio e meno corale.
Per l’investitore, la lezione è chiara: guardare solo il livello dell’indice può dare un’immagine incompleta.
La vera domanda, infatti, non è soltanto quanto sale il mercato, ma quanti titoli partecipano davvero al rialzo.
Conclusioni
Wall Street sale. Le Big Tech macinano miliardi. Gli algoritmi lavorano al posto degli esseri umani. E l’S&P500, guardato da lontano, sembra un’orchestra perfetta.
Da vicino, però, l’orchestra si restringe: a guidare la musica sono pochi grandi titoli, mentre il 79% delle società resta indietro.
L’energia cara morde l’economia reale. Le Banche Centrali sono paralizzate tra la paura dell’inflazione e quella della recessione. E molti lavoratori guardano da fuori una ripresa che non li include.
Nel mondo della finanza come nella vita, ci sono i numeri che si vedono e quelli che contano davvero.
La differenza, spesso, sta nei dettagli che nessuno mostra in prima pagina.
Non stiamo dicendo che il mercato cadrà.
Stiamo dicendo che chi legge solo il titolo dell’indice non sta leggendo tutta la storia.
Arrivederci alla prossima newsletter!
Filippo Pasini e Roberto Russo
Le informazioni e le opinioni espresse in questo documento sono prodotte da Filippo Pasini e Roberto Russo al momento della pubblicazione e sono suscettibili di modifiche in ogni momento successivo alla stessa.
Il presente documento è stato redatto unicamente a scopo informativo e non rappresenta pertanto né un’offerta né un invito, da parte o per conto di Filippo Pasini, Roberto Russo o della società “Il Valore Conta S.r.l.”, ad acquistare o vendere un determinato titolo o strumenti finanziari collegati o a porre in essere eventuali strategie di trading in un determinato ordinamento giuridico.